Оновлено:November 08, 2026

11 хв

Міноритарні акціонери: права, ризики та захист інтересів
Міноритарні акціонери - це власники невеликих пакетів акцій, які не можуть самотужки провести жодне рішення на зборах. Купили двісті акцій умовної компанії, і формально ви співвласник бізнесу, а фактично ваш голос розчиняється серед мільйонів інших. Саме тому закон дає таким інвесторам окремий набір інструментів: право на дивіденди, доступ до звітності, можливість оскаржити угоду в суді. Нижче розбираємо, що ці права дають на практиці, де вони не спрацьовують і як діяти, якщо власник контрольного пакета почав грати проти вас.

Самелюк Олександра
Author
Оновлено 23 жовтня 2026 року
Міноритарні акціонери - це власники невеликих пакетів акцій, які не можуть самотужки провести жодне рішення на зборах. Купили двісті акцій умовної компанії, і формально ви співвласник бізнесу, а фактично ваш голос розчиняється серед мільйонів інших. Саме тому закон дає таким інвесторам окремий набір інструментів: право на дивіденди, доступ до звітності, можливість оскаржити угоду в суді. Нижче розбираємо, що ці права дають на практиці, де вони не спрацьовують і як діяти, якщо власник контрольного пакета почав грати проти вас.
Позиція такого інвестора подвійна. Юридично він співвласник, з правом на частку прибутку і на інформацію про справи компанії. Практично будь-яке його заперечення на зборах перекривається пакетом мажоритарія, і рішення ухвалюється без нього. Ця асиметрія і породжує більшість корпоративних конфліктів.
Тема лежить на стику трьох площин: норм закону, внутрішніх правил компанії та економічного розрахунку власника контрольного пакета. Коли ці площини розходяться, першим страждає саме дрібний інвестор.
Наслідки виходять за межі однієї компанії. Якщо ринок бачить, що дрібних власників тут регулярно обходять, інтерес до паперу падає, ліквідність зменшується, капіталізація сідає. Втрачають усі, зокрема й той мажоритарій, який починав цю гру.
Хто такі міноритарні акціонери і які в них права
Міноритарним акціонером називають власника пакета, частка якого в статутному капіталі замала, щоб самостійно провести рішення. Він голосує, але підсумок голосування визначає не він.
Формальний орієнтир - менш як 50% акцій. На практиці межа нижча: коли контрольний пакет зосереджений в одних руках, у становищі міноритарія опиняється кожен інший власник, незалежно від того, чи має він один відсоток, чи двадцять.
Схема співвідношення часток між міноритарними та мажоритарними акціонерами
Невеликий пакет не позбавляє власника прав. Закон окремо перелічує те, що компанія зобов’язана надати будь-якому акціонеру, скільки б акцій у нього не було.
Обсяг прав задає національне корпоративне законодавство. У Російській Федерації це Федеральний закон “Про акціонерні товариства” та підзаконні акти, які визначають загальні права й обов’язки всіх акціонерів. Базовий набір у більшості юрисдикцій схожий:
Дивіденди. Якщо збори затвердили виплату, міноритарій отримує її пропорційно своїй частці. Ключове слово тут - якщо: рішення про виплату ухвалює та сама більшість.
Міноритарні акціонери
Участь у річних зборах. Прийти, поставити питання і проголосувати можна з будь-яким пакетом. Інша річ, що ваш пакет змінить підсумок голосування лише в рідкісних випадках.
Доступ до інформації. Річна звітність, аудиторський висновок, дані про фінансовий стан компанії - усе це надається акціонеру на запит.
Позов до суду. Порушення прав дає підставу звернутися до суду. Це найдієвіший інструмент із перелічених і водночас найповільніший.
Частка при ліквідації. Коли компанію ліквідують, активи продають, борги гасять, а залишок ділять між акціонерами відповідно до часток. Черга у власників акцій одна на всіх, і міноритарій стоїть у ній нарівні з рештою.
Цей набір - мінімум, нижче якого закон опуститися не дає. Деталі відрізняються від країни до країни, і різниця буває суттєвою.
У США дрібний власник може подати вимогу до компанії, якщо вважає, що дії керівництва шкодять самій компанії або її акціонерам.
У Великій Британії передбачені окремі процедури, за якими міноритарії висувають власних кандидатів до ради директорів.
Як захистити інтереси міноритарних акціонерів
Готового рецепта тут немає, і суперечки між юристами, економістами та власниками бізнесу тривають десятиліттями. Робочих механізмів кілька, і жоден з них не працює поодинці.
Невеликий пакет акцій означає специфічні ризики і потребує окремої стратегії захисту
Дотримання прав власників мінімального пакета акцій тримає ринок у робочому стані: інвестор несе гроші туди, де його не збираються обійти. Ось інструменти, які дають помітний ефект:
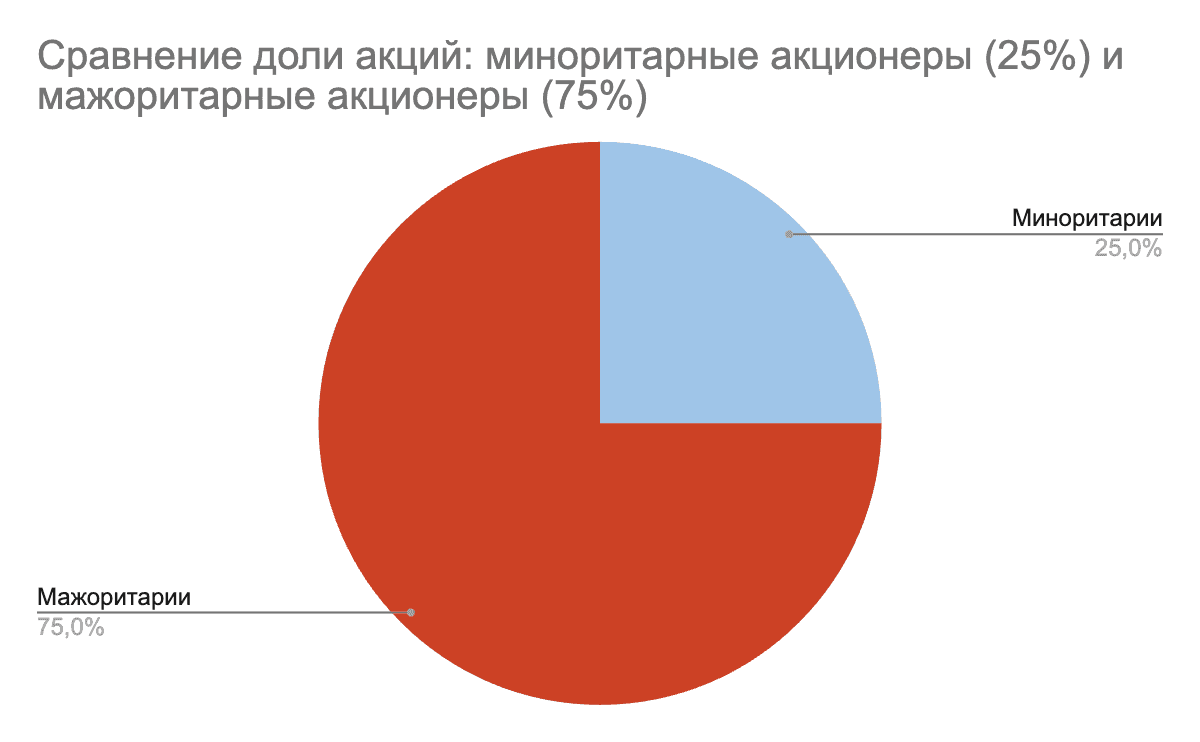
Діаграма, що відображає схематичне співвідношення часток акцій між міноритаріями та мажоритаріями
Незалежні директори. Люди в раді, які не залежать від мажоритарія, змінюють сам тон обговорення: угоду із зацікавленістю провести через таку раду помітно складніше.
Корпоративна етика. Прописані і, головне, дотримувані принципи знімають частину конфліктів ще до того, як вони дійдуть до суду. Компанії із сильною внутрішньою культурою рідше потрапляють у новини через позови акціонерів.
Кодекс корпоративного управління. Це набір правил і процедур, який фіксує справедливість і прозорість для всіх інвесторів, а не тільки для власників контрольного пакета.
Компенсаційні механізми. Заздалегідь описаний порядок виплат міноритаріям при несприятливих корпоративних діях знімає найгостріше питання. Найчастіше він потрібен під час злиттів і поглинань, коли частку дрібного власника фактично викуповують без його згоди.
Інформаційна прозорість. Своєчасні, точні й детальні дані про діяльність компанії. Публікувати інформацію, здатну вплинути на ціну акцій, компанія зобов’язана, і затримка тут теж є порушенням.
Білл Гейтс (крайній праворуч) на річних зборах акціонерів Microsoft у листопаді 2018 року, Вашингтон
Користуватися цими механізмами вміє далеко не кожен дрібний інвестор. Права записані в законі, але вмикаються вони лише тоді, коли акціонер знає процедуру і не лінується її пройти.
Активний міноритарій цілком здатний впливати на рішення: через питання на зборах, через публічність, через об’єднання з іншими власниками. Знання власних прав і готовність їх обстоювати відрізняють інвестора від пасажира.
Які ризики існують для міноритаріїв
Від браку контролю до відкритого корпоративного конфлікту - ці фактори варто прорахувати ще до купівлі паперів.
Володіння незначною часткою акцій
Власник невеликого пакета несе ризики, яких у мажоритарія немає. Вони прямо б’ють по вартості інвестиції та по здатності вийти з паперу без збитку. Основні такі:
Зловживання владою. Той, хто контролює більшість голосів, здатний проводити рішення, вигідні особисто йому і невигідні решті власників або самій компанії.
Брак інформації. Компанії розкривають не все, а частина показників подається так, що оцінити реальний стан справ важко. Без цифр рішення про докупівлю або вихід ухвалюється навпомацки.
Невиплата дивідендів. Право на частку прибутку не означає, що прибуток розподілять. Збори можуть спрямувати гроші на розвиток або на погашення боргу, і прибутковість інвестиції за цей рік виявиться нульовою.
Недостатній вплив. Дрібна частка не дає провести жодне важливе корпоративне рішення, скільки б аргументів у власника не було.
Кожен із цих пунктів рахують до купівлі, а не після. Міноритарію потрібні звітність, розуміння того, хто саме контролює компанію, і тверезий погляд на те, як цей контролер поводився з дрібними власниками раніше.
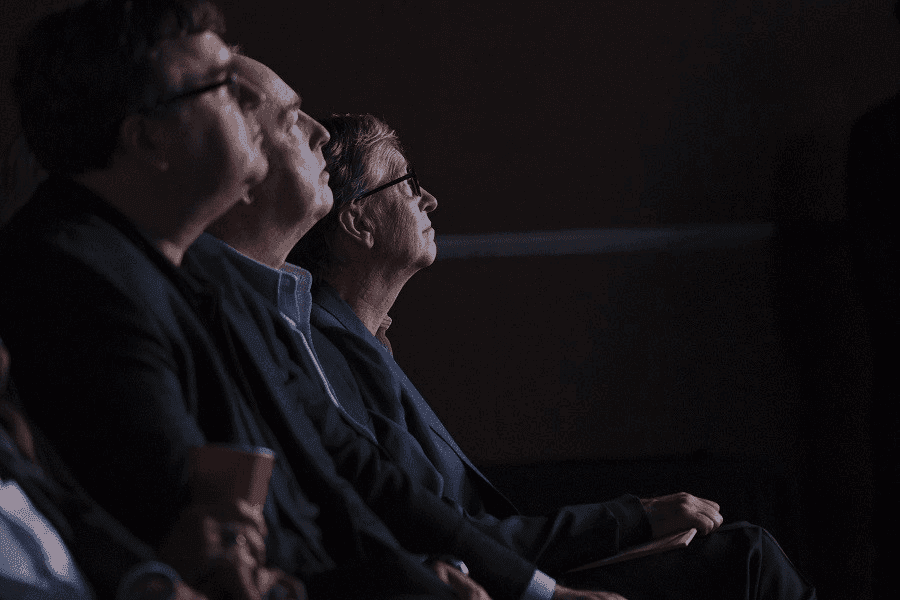
Білл Гейтс (крайній праворуч) на загальних річних зборах акціонерів
Яких заходів вживають для захисту прав міноритарних акціонерів
Будь-який міноритарій може звернутися до суду, якщо вважає свої інтереси ущемленими
Захист вибудовується на кількох рівнях одночасно: від внутрішніх процедур компанії до законодавства і роботи регулятора. Розберемо по порядку.
Які ризики існують для міноритаріїв?
Законодавство. Закони про цінні папери та корпоративне управління, зокрема російські, задають базовий обсяг прав акціонера і перелік обов’язків компанії перед ним.
Корпоративне управління. Незалежна рада директорів, прозора звітність, однакове ставлення до власників будь-якої частки. Це те, що компанія впроваджує сама, без примусу ззовні.
Регулятор. Органи нагляду за фінансовим ринком виступають контролерами і захищають інтереси всіх інвесторів незалежно від розміру пакета.
Суд. Порушені права доводять у суді, і практика показує, що позови міноритаріїв виграються. Питання в часі та у витратах на юристів.
Акціонерний активізм. Дрібні власники об’єднуються в групи і разом набирають вагу, якої поодинці не мають. Спільний пакет уже помічають.
Жоден із цих рівнів окремо питання не закриває. Працює лише зв’язка: внутрішні правила компанії плюс закон плюс готовність акціонера дійти до суду.
Приклади захисту прав у юридичній практиці
Норма закону вартує рівно стільки, скільки вартує судова практика за нею. Три справи нижче показують, як механізми захисту спрацьовували в реальних спорах у різних юрисдикціях.
Будь-який міноритарій має право звернутися до суду
День інвестора “Норнікеля”, 2016 рік
Кейс “Revlon, Inc. проти MacAndrews & Forbes Holdings, Inc.” (США, 1986 р.). Ключовий прецедент корпоративного права: раду директорів зобов’язали врахувати інтереси всіх акціонерів, зокрема міноритарних, в умовах ворожого поглинання. Суд сформулював правило: якщо йдеться про продаж контролю над компанією, обов’язок ради - отримати для акціонерів максимальну вигоду.
Кейс “Апатит” (Росія, 2010 р.). Міноритарний акціонер “Апатиту”, компанія “Тайфун”, звернулася до суду з позовом про визнання недійсними правочинів між “Апатитом” і “ФосАгро”: процедуру попереднього узгодження угод із зацікавленістю не було дотримано. Верховний Суд РФ підтвердив, що міноритарії мають право оскаржувати угоди, які порушують їхні права та законні інтереси.
Кейс “Heron International Ltd. проти Lord Grade” (Велика Британія, 1983 р.). Суд визнав, що мажоритарні акціонери зобов’язані діяти в інтересах компанії і не можуть використовувати своє становище на шкоду дрібним власникам.
Спільне в усіх трьох справах одне: суд ставав на бік дрібного власника тоді, коли той документально показував порушення процедури. Емоції та відчуття несправедливості в позові не працюють, працюють протоколи, звіти й дати.
Практичний приклад: угоду провели без вас
Розберемо типову ситуацію. У вас триста акцій компанії, це частки відсотка статутного капіталу. З протоколу зборів ви дізнаєтеся, що великий актив продано структурі, пов’язаній із власником контрольного пакета, а ціну продажу не розкрито.
Перший крок - письмовий запит до компанії. Ви маєте право на протокол зборів, на звітність і на документи щодо угоди, і відповідь має надійти у встановлений законом строк. Мовчання компанії саме по собі стає аргументом у майбутньому спорі.
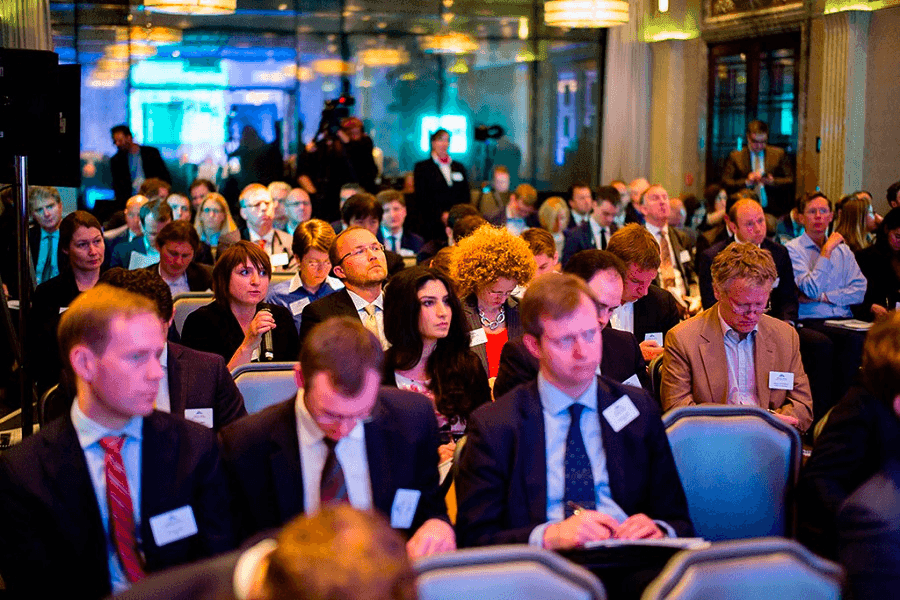
День інвестора “Норнікеля”, 2016 рік
Другий крок - перевірити, чи була угода правочином із зацікавленістю і чи проходила вона процедуру попереднього схвалення. Саме на цьому будувалася справа “Апатиту”.
Третій крок - знайти інших дрібних власників. Позов від однієї людини суд теж розгляне, але група акціонерів має більше шансів і ділить витрати на юристів.
Четвертий крок - позов. Готуйтеся до того, що процес триватиме місяцями, а платити доведеться наперед. Тому судитися є сенс тоді, коли сума спору помітно перевищує вартість юридичного супроводу.
Проактивні заходи щодо мінімізації ризиків для міноритарних акціонерів
Найдешевший захист - той, який налаштований до купівлі акцій, а не після конфлікту. Коли пакет уже придбано, вибір інструментів різко звужується: залишаються запити, збори і суд. До купівлі ж ви ще вільні відмовитися від паперу з підозрілою структурою власності або з історією судів проти дрібних акціонерів. Сам майданчик теж обирають заздалегідь, і умови зібрані в нашій добірці брокерів. Далі чотири звички, які знімають більшу частину ризику.
Диверсифікація. Гроші, розкладені по акціях різних компаній, знімають залежність від однієї історії: конфлікт в одного емітента не забирає весь портфель.
Активна участь. Ходити на збори, читати квартальні звіти, надсилати письмові запити. Робота нудна, зате про неприємні зміни ви дізнаєтеся першим, а не з новин через півроку.
Юрист. Щойно питання виходить за межі очевидного, потрібна консультація фахівця з корпоративного права. Оплачена наперед година часто економить весь пакет.
Мережа контактів. Спілкування з іншими дрібними власниками дає інформацію, якої немає у звітності, і готову базу для спільних дій, якщо доведеться захищатися.
Разом ці чотири звички дають міноритарію те, чого не дає розмір пакета: передбачуваність. Компанією ви не керуєте, але й про її рішення перестаєте дізнаватися останнім.
Трансформація ролі міноритарного акціонера: перспективи та тренди
Роль дрібного акціонера змінюється швидше, ніж законодавство встигає це фіксувати. Кілька процесів працюють на нього одночасно.
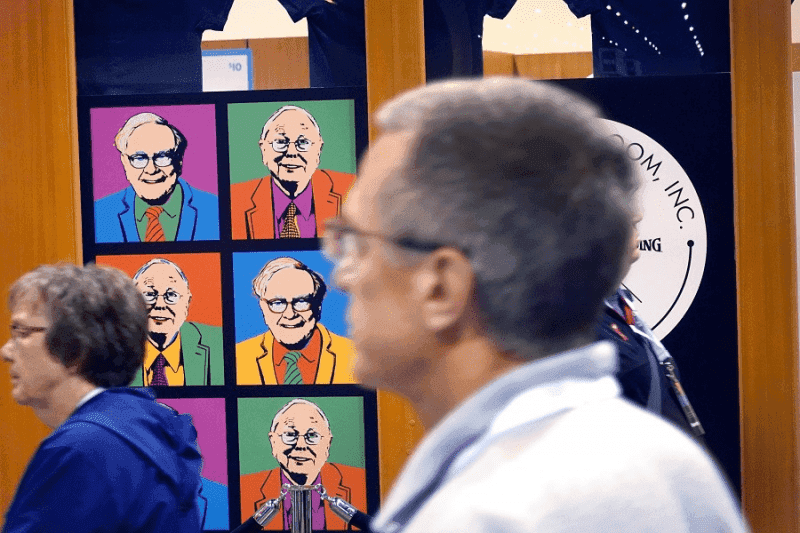
Інвестори на річних зборах акціонерів Berkshire Hathaway
Інвестори на річних зборах акціонерів Berkshire Hathaway в Омасі, штат Небраска, 30 квітня 2022 року
Основні напрями цих змін такі:
Транспарентність. Під нею розуміють прозорість і доступність інформації для всіх зацікавлених сторін. Технології та жорсткіші вимоги до розкриття даних роблять корпоративне управління зрозумілішим, і дрібний власник отримує доступ до того, що раніше бачила тільки рада директорів.
ESG. Принципи сталого розвитку дедалі частіше визначають, як компанія ухвалює рішення. Міноритарії використовують голос на зборах, щоб підтримати ці принципи і підштовхнути компанію до соціальної відповідальності.
Розширення прав. У багатьох юрисдикціях обсяг прав дрібних акціонерів поступово збільшується, і це дає більше можливостей впливати на управління та захищати свої інтереси.
Цифровізація і блокчейн. Електронне голосування та розподілені реєстри спрощують процедури, роблять їх прозорішими і дешевшими для власника невеликого пакета.
Разом ці процеси роблять міноритаріїв помітнішими. Зворотний бік теж є: щоб користуватися новими можливостями, доведеться розбиратися в нових інструментах, а на це потрібен час.
Висновки
Частка дрібного акціонера в капіталі невелика, а от сукупний вплив таких власників на компанію - ні. Саме вони формують ліквідність паперу і ту публічну реакцію, з якою мажоритарію доводиться рахуватися.
Ризики при цьому нікуди не зникають: відсутність контролю, корпоративні конфлікти, складнощі з реалізацією власних прав. Конкретний обсяг прав залежить від юрисдикції, але базовий набір скрізь схожий - дивіденди, доступ до інформації про діяльність компанії, участь і голосування на загальних зборах.
Робочий підхід для дрібного інвестора виглядає просто: розкласти гроші по кількох емітентах, читати звітність, тримати контакт з іншими акціонерами і не соромитися залучати юриста. Перед купівлею акцій має сенс окремо перевірити майданчик, через який ви працюєте: умови виконання заявок і доступ до звітності відрізняються сильно. Порівняти їх можна в нашому каталозі брокерів, де зібрані перевірені брокери з описом комісій і регулювання.
FAQ
Що таке міноритарні акціонери?
Це власники невеликих пакетів акцій, частка яких не дозволяє самостійно провести рішення на зборах. Формальний орієнтир - менш як 50% акцій, хоча на практиці міноритарієм стає кожен, хто не входить до групи власника контрольного пакета.
Як працюють права міноритарних акціонерів у 2026 році?
Базовий набір залишається тим самим: дивіденди, участь і голосування на зборах, доступ до звітності, позов до суду, частка при ліквідації. Змінюється спосіб їх реалізації - електронне голосування і жорсткіші вимоги до розкриття інформації спростили доступ до документів.
Навіщо трейдеру знати про міноритарних акціонерів?
Бо купівля акцій робить вас одним з них. Структура власності емітента прямо впливає на дивідендну політику, на ризик розмиття частки і на поведінку котирувань під час корпоративних конфліктів. Це частина аналізу паперу, а не юридична абстракція.
Які часті помилки роблять дрібні акціонери?
Купують папір, не подивившись, хто контролює компанію і як цей власник поводився з міноритаріями раніше. Ігнорують збори і звітність. Тримають усі гроші в одному емітенті. Йдуть до суду без документів, покладаючись на відчуття несправедливості замість протоколів і дат.
Як застосувати ці знання на практиці?
До купівлі перевірте структуру власності та історію судових спорів емітента. Після купівлі читайте квартальні звіти і ходіть на збори. У разі підозрілої угоди починайте з письмового запиту до компанії, а вже потім оцінюйте, чи виправданий позов.
Знайдіть свого ідеального брокера: перегляньте наш список прямо зараз!
Обирайте найкраще з наших експертних варіантів


Знайдіть свого ідеального брокера: перегляньте наш список прямо зараз!
Обирайте найкраще з наших експертних варіантів