Оновлено:November 11, 2026

3 хв

0
Фондовий ринок перебуває на одному з найпереоціненіших рівнів в історії

Корі Мітчелл
Author
З плином часу ціна акції або кошика акцій відносно їхнього прибутку слугує барометром вартості. Починаючи з 1870 року співвідношення ціни до прибутку від п’яти до 10 вважалося низьким і зазвичай означало, що акції дешеві. Значення від 20 до 25 високі й означають, що акції коштують із премією до історичних норм.
Поточний P/E становить 28,4. За останні 150 років лише кілька разів P/E S&P 500* підіймався вище нинішнього рівня.
- Ралі та крах доткомів із 1998 до 2001 року
- Фінансова криза 2008–2009 років
- Період після пандемії Covid у 2020 році
За винятком цих подій P/E не був вищим, ніж зараз. Це свідчить про надзвичайно високу оцінку акцій, але не обов’язково означає наближення обвалу. Пояснює Корі Мітчелл, аналітик Tradequotex.com.
«У 2001, 2009 та 2020 роках P/E злітав вище поточних рівнів уже після того, як ціни акцій певний час перебували у вільному падінні. P/E різко зростав, оскільки прибуток компаній падав швидше за ціни акцій.
Згадайте пандемію. Багато акцій дуже швидко впали на 20–30%, а потім відновилися, однак у наступні місяці в багатьох компаній прибуток знизився ще сильніше. Деякі раніше прибуткові компанії отримали збитки, оскільки попит на продукцію зник, — наприклад, круїзні оператори, ресторани й авіакомпанії.
Виникає ситуація, в якій прибуток низький, а ціни високі, хоча вони й дещо знизилися, що формує високий P/E. У 2009 році P/E досяг астрономічних значень, оскільки банки банкрутували, а компанії та їхній прибуток показували погані результати після фінансової кризи.
На момент стрибка P/E акції вже знижувалися понад рік і почали відновлюватися.
Саме падіння прибутку зазвичай спричиняє різкий стрибок P/E, але зниження акцій на цей момент уже триває. Виняток — 1998–2000 роки: до обвалу та падіння прибутку P/E був приблизно на нинішніх рівнях, а потім піднявся ще вище. Зараз ціни високі, але прибуток суттєво не знизився».
На наступному графіку Multpl показано динаміку P/E. Також на графіку за останні 30 років позначено моменти початку зниження цін акцій.
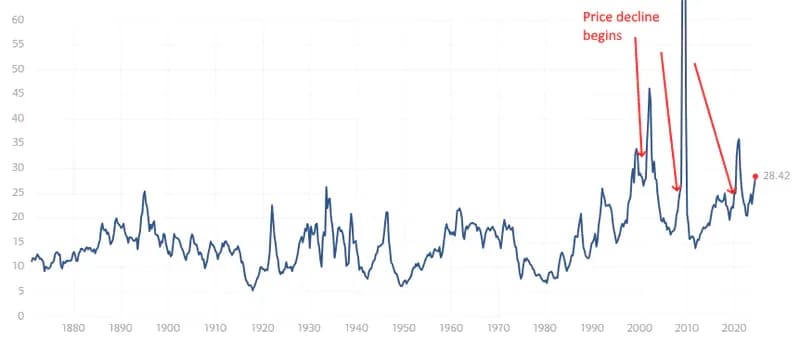
*S&P 500 існує не з 1870 року. Він з’явився у 1957 році, а S&P 90 було представлено у 1928 році. Давніші дані надає Комісія Коулза. Тому історичні дані з 1870 року ґрунтуються на відповідному індексі або джерелі даних того часу.
Що високий P/E означає для акцій?
Чи не завищений прибуток і чи стійкий він? Ось справжнє запитання, яке слід ставити інвесторам.
Немає сумнівів, що зараз акції надзвичайно дорогі відносно історичних норм, але це не означає, що ціни обваляться.
Ціни можуть стояти на місці або трохи зростати, поки прибуток збільшується сильніше. З часом це знизить P/E.
P/E також може залишитися високим. За останні 30 років вищі P/E стали нормою порівняно з попередніми 100 роками. Але навіть із цим урахуванням показник усе одно високий.
Багато технологічних компаній зростають на хвилі захоплення ШІ. Компанії активно інвестують у цю технологію, що допомогло постачальникам відповідних технологій чи інфраструктури, таким як Nvidia (NVDA) та Super Micro Computer (SMCI), досягти величезного зростання акцій.
Усе добре, поки прибуток залишається високим; якщо прибуток знизиться, P/E злетить, а ціни, як правило, вже рухатимуться вниз.
Залишається питання, чи справді інвестиції в технології ШІ зроблять компанії ефективнішими й прибутковішими. Це стосується і користувачів ШІ, і його постачальників.
Консервативні інвестори можуть воліти не відкривати агресивні довгі позиції за такої високої оцінки, а користуватися імпульсом поточних позицій, поки він зберігається. Ризик — пропустити продовження ралі, оскільки ціни можуть зростати навіть за високого P/E.
Знайдіть свого ідеального брокера: перегляньте наш список прямо зараз!
Обирайте найкраще з наших експертних варіантів


Знайдіть свого ідеального брокера: перегляньте наш список прямо зараз!
Обирайте найкраще з наших експертних варіантів