
14 хв

364
Ліквідація в трейдингу - це примусове закриття вашої позиції біржею, коли застави на рахунку більше не вистачає. Гроші списуються без вашої участі і без будь-якого узгодження. Далі розберемо, чому це відбувається, як рахується ціна ліквідації, чим часткова ліквідація відрізняється від повної і які інструменти реально знижують ризик. Приклади нижче з конкретними цифрами, бо на пальцях ця механіка не пояснюється.

Author
Оновлено 23 жовтня 2026 року
Ліквідація в трейдингу - це примусове закриття вашої позиції біржею, коли застави на рахунку більше не вистачає. Гроші списуються без вашої участі і без будь-якого узгодження. Далі розберемо, чому це відбувається, як рахується ціна ліквідації, чим часткова ліквідація відрізняється від повної і які інструменти реально знижують ризик. Приклади нижче з конкретними цифрами, бо на пальцях ця механіка не пояснюється.
Ліквідація - це закриття позиції вкладника з боку біржі або торгового майданчика через втрату початкового маржинального капіталу. Ініціатива тут не ваша: рішення ухвалює система ризик-менеджменту майданчика.
Цифрові активи, до яких належить криптовалюта, рухаються різко і без попередження. Для інвестора це палиця з двома кінцями: біткоїн та альткоїни дають шанс на високий прибуток саме за рахунок амплітуди руху, і та сама амплітуда забирає депозит за кілька годин.
Торгують або на свої, або на позикові. Позику дає третя сторона, найчастіше сама криптовалютна біржа. Маржинальний криптотрейдинг збільшує результат угоди рівно в стільки разів, у скільки виріс робочий капітал.
Разом із прибутком зростає і шанс залишитися без стартової суми. Достатньо, щоб ринок пішов проти позиції на кілька відсотків. Далі вмикається процедура ліквідації криптовалюти: майданчик закриває угоду, бо трейдер уже не тягне маржинальні вимоги.
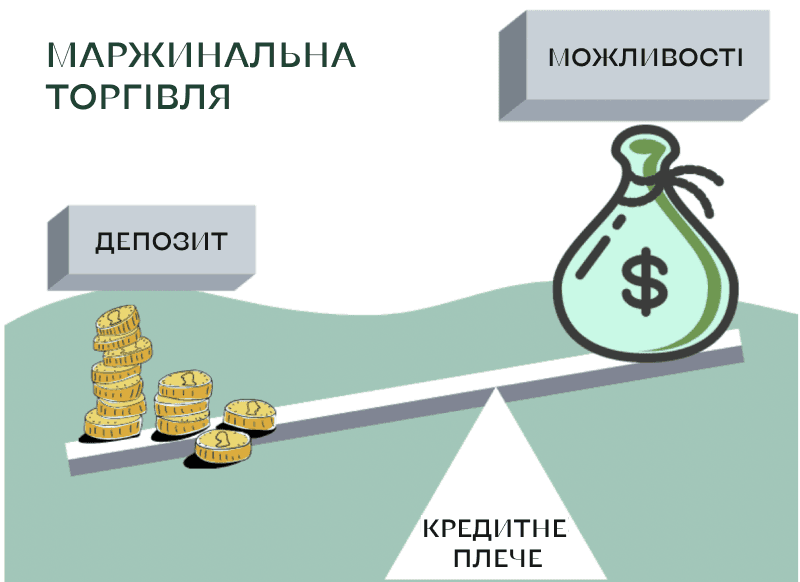
Маржинальна торгівля - це робота на кредитні кошти майданчика. Біржа дає позикові активи, трейдер отримує обсяг позиції більший, ніж дозволяє власний депозит.
Розмір позики задає кредитне плече - коефіцієнт, який показує, у скільки разів майданчик збільшує ваші власні кошти. Разом із ним зростає і відповідальність: перед біржею трейдер відповідає за всю суму кредиту, а не за свою частку в ній.
До відкриття маржинальної угоди майданчик вимагає початкову маржу - забезпечення кредиту в криптовалюті або у фіаті.
Це страховка біржі. Вона закриває майданчик від збитків, якщо ринок піде різко або якщо новачок помилиться з обсягом позиції.
Саме від початкової маржі рахується кредитне плече, тому дві однакові за обсягом угоди з різною заставою мають різну стійкість до просадки.
Простий приклад:
початкова маржа становить $100;
кредитне плече 10х;
доступні трейдеру кошти - $1000.
Тобто в угоді працює $900 біржових грошей і $100 власних.
Плече однаково масштабує і прибуток, і збиток. Ризикує трейдер не лише своїми коштами: позикові теж доведеться повернути повністю.
Повернемося до прикладу. Актив зростає на 5% - трейдер заробляє $50, тобто 5% від тисячі доларів. Актив падає на ті самі 5% - трейдер втрачає ті самі $50, і це вже половина його стартового капіталу.
Рахунок ведеться за поточною ринковою ціною. Просадка базового активу на 10% забирає всі $100, тобто весь власний капітал трейдера.
Перед тим як брати гроші в біржі, цю арифметику варто чесно порахувати на своїх цифрах. Плече 10х перетворює десятивідсотковий рух ринку на втрату всього депозиту, і це не екзотичний сценарій, а звичайний робочий день на крипторинку.
Ліквідацією в трейдингу називають позбавлення від активу заради того, щоб зупинити подальші втрати. Ліквідація на криптобіржі майже завжди примусова: рішення ухвалює не трейдер.
Приводом стає повна або часткова втрата стартового маржинального капіталу за відкритою позицією.
Процедура запускається, коли коштів на біржовому рахунку більше не вистачає, щоб тримати угоди відкритими. Найчастіший сценарій - різке падіння ціни базового активу, але причиною буває і банальний недогляд за маржею одразу на кількох позиціях.
Далі майданчик закриває позиції автоматично. Активи інвестора при цьому зникають з рахунку.
Інколи ліквідація забирає всю суму інвестицій. Наскільки все буде погано, залежить від обсягу початкової маржі, від глибини падіння ціни і від того, чи лишалися на рахунку вільні кошти.
marzhynalna-torgivlya.png
За масштабом ліквідація буває двох видів:
часткова - позиція закривається не повністю і на ранньому етапі, кредитне плече за нею знижується;
повна - позиція закривається остаточно, плече обнуляється разом із заставою.
Стикнутися з нею можна на трьох ринках:
спотовому, де актив купують і продають за фактичною ціною;
маржинальному, де в угоді працюють позикові кошти майданчика;
ф’ючерсному, де торгують контрактами на майбутню ціну.
Найчастіше з ліквідацією стикаються ті, хто працює з ф’ючерсами. Ф’ючерси - це контракт, за яким покупець зобов’язується купити, а продавець продати певний актив.
У криптотрейдингу такі контракти беруть для хеджування цінових ризиків, тобто щоб згладити коливання вартості монет. Друга група учасників просто спекулює на майбутній ціні цифрового активу.
Плече на ф’ючерсах вище, ніж деінде, і при сприятливому русі воно множить прибуток. Зворотний бік видно щоразу під час різких коливань: позиції ліквідуються масово, а збиток трейдер фіксує не тоді, коли захотів, а тоді, коли за нього це вирішив майданчик.
Ліквідації бояться, хоча за задумом це захисний механізм, схожий на запобіжний клапан. Досягнуто порогового значення - позицію закрито, і трейдер не втрачає більше, ніж вніс маржею.
Звідси просте правило входу: на ринок виходять із сумою, втрату якої бюджет переживе без наслідків. Усе інше вже питання техніки.
Щойно позиція перестає відповідати маржинальним вимогам, майданчик закриває її сам. Тригер спрацьовує автоматично, коли маржа опускається нижче рівня, встановленого біржею.
Маржа - це сума, яку біржа тримає як забезпечення позиції, і рахується вона у відсотках від загального обсягу операції. Щоб отримати відсоток ліквідації, ділять 100 на кредитне плече.
При плечі 10х відсоток ліквідації дорівнює 10%. Цифру варто тримати в голові постійно: щойно ціна активу пройде проти вас ці 10%, позицію буде закрито.
Звідси прямий зв’язок: що більше плече, то ближче ціна ліквідації до поточної котирувальної.
У частині країн біржам законодавчо заборонено пропонувати кредитне плече в криптотрейдингу. Зроблено це для захисту недосвідчених учасників від втрати стартового капіталу на ліквідаціях. Приклад такої юрисдикції - Великобританія.
chto-takoe-likvidaciya-na-kriptobirzhe.png
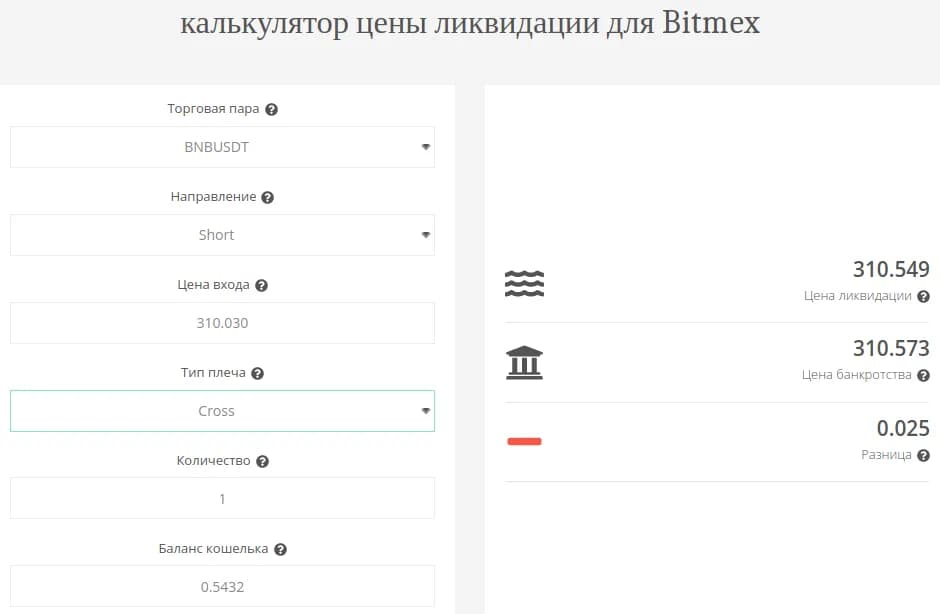
Поряд із ціною ліквідації існує ціна банкрутства - рівень вартості криптовалюти, на якому маржа дорівнює нулю. До нього майданчики не доводять і закривають позицію раніше, за ціною ліквідації.
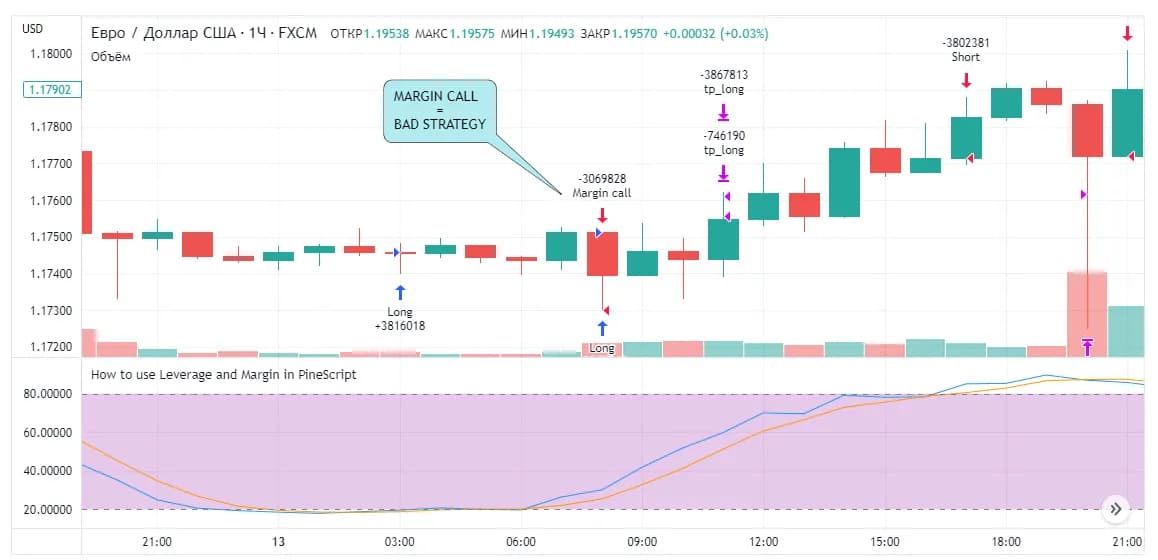
Простіше кажучи, маржа - це забезпечення угод трейдера і водночас страховка біржі на випадок збитків. Коли позиція підходить до порога ліквідації, майданчик надсилає попередження, яке називають Margin Call.
Джерело TradingView
Ніякого дзвінка там немає: приходить лист на пошту або сповіщення в акаунті. Назва залишилася з часів, коли брокери на біржі домовлялися голосом по телефону.
Сьогодні ціна змінюється швидше, ніж хтось встиг би набрати номер. Попередження тому автоматичне, а часу на реакцію іноді лічені хвилини.
У повідомленні Margin Call міститься прохання поповнити маржу. Не поповните - біржа почне ліквідацію. Найчастіше такі листи приходять на ф’ючерсних ринках, де доступне вище кредитне плече.
Отримавши попередження про досягнення порога ліквідації, трейдер має два варіанти:
довнести маржу і повернути співвідношення до початкового рівня;
не робити нічого - тоді майданчик закриє позицію сам.
Повернемося до цифр. Власні кошти $100, плече 10х, обсяг позиції $1000. Падіння базового активу на 10% лишає в угоді $900, і ці сто доларів різниці - рівно ваш капітал.
Далі гроші почне втрачати вже сама біржа, а цього вона не допускає. Тому запускається ліквідація: позицію закривають, і трейдер лишається без усього, що вклав у криптовалюту.
Багато майданчиків беруть окрему комісію за автоматичну ліквідацію. Це не спосіб заробити, а спосіб змусити трейдера закривати проблемну позицію самостійно, не доводячи справу до автомата.
Головний висновок із прикладу такий: плече прямо задає, наскільки далеко ціна може піти проти вас. Що вищий коефіцієнт, то менший рух ринку потрібен, щоб позиція зникла.
За ініціатором процедури ліквідація криптовалюти буває двох типів:
звичайна, коли позицію закриває сам трейдер;
примусова, коли це робить брокер або криптовалютна біржа.
Різниця тільки у виконавці. Механіка закриття і наслідки для рахунку в обох випадках однакові.
По суті ліквідація - це переведення одного активу в інший, найчастіше у фіатну валюту або в стейблкоїн; конкретний варіант залежить від майданчика.
kak-proishodit-likvidaciya-na-kriptorynke.webp
Звичайну ліквідацію трейдер виконує сам: закриває свої позиції за власним рішенням. Причини бувають різні і зовсім не обов’язково пов’язані з маржинальним кредитом. Іноді просто знадобилися гроші, іноді змінився погляд на ринок.
Головна перевага перед примусовим варіантом - темп. Закривати можна поступово, частинами, вибираючи момент, а не все одразу і за тією ціною, яку дасть ринок.
Примусову ліквідацію виконує криптовалютна біржа або інший торговий майданчик. Механізм вмикається, коли користувач більше не виконує встановлені маржинальні вимоги.
Далі майданчик в автоматичному режимі покриває позицію, продаючи криптовалюту з рахунку.
Формальна мета процедури - не дати збиткам вирости понад ті, що вже є. Побічний ефект теж очевидний: закриваються всі позиції одразу, зокрема й ті, які могли б відіграти.
За примусову ліквідацію біржа бере комісію. Рахується вона від суми ліквідації, а не від повної вартості активу.
Той, хто працює з левериджем, мусить закладати ліквідацію в сценарій ще до входу. Робочий мінімум - менше плече і постійний контроль маржі.
Поки баланс трейдера не пішов у мінус, майданчик не може закрити позицію примусово. Якщо ж мінус з’явився, збитки банкрутів розподіляють між тими, хто в прибутку. Метод називають соціалізацією збитків, або ADL, тобто автоделевериджингом.
Позиції під ADL підбирають не випадково. Критерії два: максимальний прибуток і найбільше кредитне плече.
Виходить, що обережні й успішні трейдери зі свого прибутку закривають чужі помилки. Ставлення до ADL у спільноті відповідне.
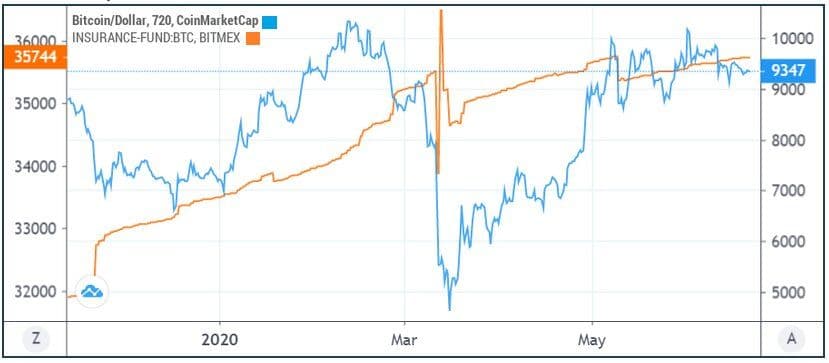
Як альтернативу біржі пропонують страхові фонди. Через них втрати криптоінвесторів скорочуються, а чужі прибуткові позиції не ріжуть примусово.
Прибуткові учасники при цьому отримують свій результат у повному обсязі. Завдання страхового фонду - звести до мінімуму ліквідації за методом соціалізованих збитків.
Сам фонд - це пул додаткових коштів, який наповнюється з результатів ліквідованих позицій. Працює він як захисний буфер і покриває збитки за таким принципом.
Ситуація на ринку Варіанти дій Ліквідація позиції здійснюється за ціною, більшою, ніж рівень банкрутства У цьому разі збитки інвестора співрозмірні з первісною маржею і вся різниця від угоди переходить у страховий фонд Позиція закривається за ціною, нижчою за ціну банкрутства У цій ситуації втрати трейдера більші за розмір початкової маржі, страховий фонд навпаки “віддає” суму, якої бракує, трейдеру і він закривається без збитків
Розміри страхових фондів провідних бірж зростають дуже швидко. Показник неоднозначний: він говорить не про надійність майданчика, а про те, скільки позицій там закривають примусово.
Ще до першої маржинальної угоди варто визначити суму, розлучитися з якою буде не шкода. Це не фігура мови, а робочий ліміт: саме ці гроші ви й ризикуєте втратити повністю. Другий крок - вибір самого майданчика: умови плеча, маржі та комісій звіряють заздалегідь, наприклад у нашій добірці брокерів.
Крипторинок належить до високоризикових, і збиткова серія тут можлива в будь-який момент. Підстав розраховувати, що вас обмине, немає жодних.
Але ліквідація не є неминучою. Існують конкретні інструменти, які прибирають більшу частину цього ризику.
Перед відкриттям позиції має сенс прогнати цифри через калькулятор ліквідації. Такий інструмент є на кожному майданчику, що себе поважає, і показує ціну, на якій позицію закриють.
У калькуляторі вказують торгову пару, напрямок угоди (Long, Short) і тип плеча. На виході трейдер бачить одразу два числа: ціну ліквідації та ціну банкрутства.
Щоб не доводити до ліквідації в маржинальному трейдингу, користуються трьома робочими прийомами:
виставляти стоп-лосс на кожну угоду;
kak-viyti-iz-likvidacii.jpg
знижувати леверидж, тобто кредитне плече;
стежити за коефіцієнтом маржі.
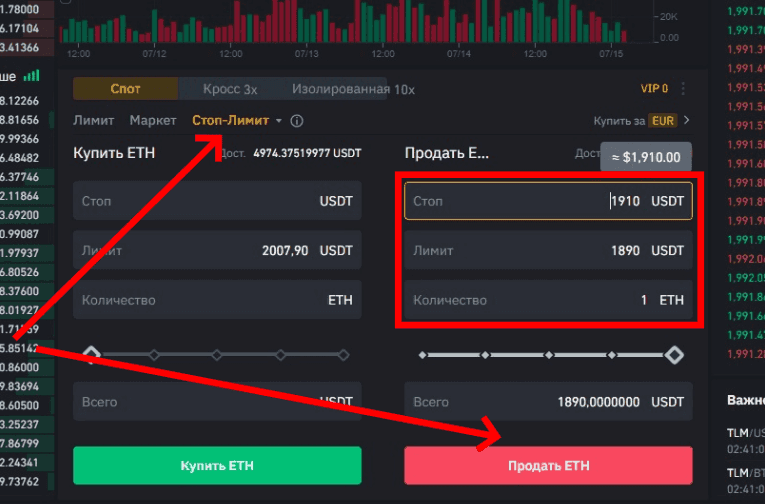
Стоп-лосс - найпоширеніший з них і доступний майже скрізь. Ордер дає змогу зафіксувати збиток самостійно, поставивши закриття вище за ціну ліквідації.
Працює він автоматично. Ціна активу доходить до заданого рівня, і система закриває позицію без участі трейдера.
Прибутку стоп-лосс не приносить. Його завдання інше - не дати рахунку обнулитися.
У заявці вказують три параметри:
стоп-ціну - рівень, за яким потрібно купити активи;
ціну продажу - рівень, за яким продається криптовалюта;
обсяг - скільки активу потрібно продати або купити.
Наприклад, при поточній ціні $12 за одиницю трейдер ставить купівлю на $12,5 і продаж на $11,5. Так фіксується коридор, за межі якого позиція не вийде.
Є і побічна вигода: комісію за ліквідацію платити не доведеться, бо позицію закриє ордер, а не біржа. У зв’язці з іншими прийомами стоп-лосс закриває більшу частину ризику.
Окремо варто згадати ковзний стоп-лосс. Такий ордер рухає рівень активації слідом за ринком.
Ринок росте - ордер підтягується за ним. Ціна розвертається вниз - позиція закривається вже за новим, вищим рівнем. Тобто інструмент і обмежує збиток, і дає забрати частину руху, який уже відбувся.
Ставити стоп-лосс нижче за ціну ліквідації сенсу немає. Рівень має бути вищим, інакше трейдер отримає і комісію за ліквідацію, і повну втрату стартового капіталу.
Робочий орієнтир для стоп-лосса - 2-5% від суми угоди. Є і другий підхід: ставити його трохи далі за останнє коливання ціни, щоб ринковий шум не вибивав позицію.
Плече впливає на ризик ліквідації сильніше за все інше. Високий коефіцієнт виглядає привабливо, бо обіцяє більший прибуток з тієї самої суми.
Проблема в тому, що навіть невелике коливання ціни за високого плеча забирає помітну частину капіталу. На волатильних ринках, а крипта саме такий, безпечніше працювати з низьким коефіцієнтом.
Початківцям експерти радять не перевищувати 3х. Великого заробітку таке плече не дасть, зате дозволить набити руку і не втратити депозит за перший тиждень.
Третій прийом - моніторинг коефіцієнта маржі. Він показує ризик за відкритими позиціями у відсотковому вираженні.
Формула розрахунку така:
коефіцієнт маржі = підтримуюча маржа / баланс маржі
Коли показник доходить до 100%, починається ліквідація. Завдання трейдера - не підпустити його туди: довнести маржу і скоротити леверидж. По суті це те саме, що взяти менше плече ще на вході.
Безпечна межа, якої варто триматися, - 80%.
На відміну від разового зниження плеча, контроль коефіцієнта маржі працює постійно. На довгій дистанції це надійніший спосіб.
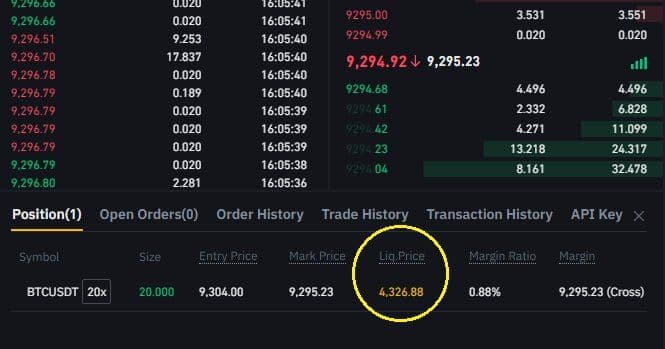
Ціна ліквідації - це граничне значення вартості активу, після якого позиція закривається автоматично. На неї впливають чотири параметри:
розмір кредитного плеча;
поточна ціна активу, у цьому випадку криптовалюти;
залишок коштів на рахунку;
ставка підтримки.
kalkulyator-ceny-likvidacii.webp
Останній параметр - це підтримуюча маржа, яку використовують не всі майданчики. Встановлюють її як частку від ціни банкрутства.
Наприклад, підтримуюча маржа 0,5% означає, що позицію закриють, щойно початкова маржа впаде до рівня 0,5% від ціни банкрутства.
Рахує ціну ліквідації сам майданчик, іноді за усередненими котируваннями кількох великих бірж. Значення не фіксоване: воно рухається разом із ринком, тому перевіряти його одним разом при відкритті угоди не варто.
znachenie-ceny-likvidacii-i-ceny-bankrotstva.png
cina-likvidaciyi.png
Візьмемо конкретну угоду. Депозит $500, трейдер відкриває Long по біткоїну з плечем 5х, обсяг позиції виходить $2500.
Відсоток ліквідації рахуємо за формулою вище: 100 поділити на 5 дорівнює 20%. Отже, ціна може піти проти позиції приблизно на 20%, після чого маржі не залишиться. Якщо вхід був по $60 000, орієнтовний рівень ліквідації - близько $48 000. Точне число дасть калькулятор майданчика, бо на нього ще впливають підтримуюча маржа і комісія.
Тепер стоп-лосс. Ставимо його на 4% від ціни входу, це приблизно $57 600. Спрацює ордер - трейдер втратить близько $100 з п’ятисот і збереже можливість зайти ще раз. Не поставить - при русі на 20% біржа закриє позицію сама, забере комісію за примусове закриття, і від депозиту не залишиться нічого.
Різниця між цими двома сценаріями - один ордер, виставлений за тридцять секунд до входу.
cena-likvidacii.jpg
Ліквідація - це не форс-мажор, а штатний механізм маржинальної торгівлі. Спрацьовує він рівно тоді, коли застави на рахунку більше не вистачає, і сперечатися з ним марно.
Уникнути її або принаймні пом’якшити цілком реально. Набір простий: тримати коефіцієнт маржі під контролем і не завищувати плече.
Третій елемент - стоп-лосс ордери, виставлені вище ціни ліквідації. Разом ці три речі знімають більшу частину ризику, а решту закриває дисципліна: не входити всім депозитом і не доливати до збиткової позиції.
Останнє, про що часто забувають: умови ліквідації задає майданчик, а не ринок. Розмір підтримуючої маржі, комісія за примусове закриття, наявність страхового фонду і калькулятора ліквідації відрізняються від біржі до біржі, і саме ці рядки регламенту визначають, скільки грошей у вас залишиться після невдалої угоди. Перш ніж відкривати маржинальний рахунок, порівняйте умови в нашому каталозі брокерів, де зібрані перевірені майданчики з описом плеча, комісій і регулювання.
Це примусове закриття позиції біржею, коли застави трейдера більше не вистачає на підтримання угоди. Рішення ухвалює система ризик-менеджменту майданчика автоматично, без згоди власника рахунку, а внесена маржа при цьому втрачається повністю або частково.
Механіка не змінилася: відсоток ліквідації дорівнює 100, поділеним на кредитне плече. При плечі 10х позицію закриють після руху ціни проти неї на 10%. Перед закриттям майданчик надсилає попередження Margin Call з проханням довнести маржу.
Бо саме вона визначає, скільки ринок може рухатися проти вас, перш ніж угода зникне. Без розрахунку ціни ліквідації розмір плеча вибирається навмання, і депозит закінчується не на стоп-лоссі, а на примусовому закритті з комісією.
Максимальне плече на волатильному активі, торгівля без стоп-лосса, доливання до збиткової позиції та ігнорування коефіцієнта маржі. Окремий випадок - весь депозит в одній угоді: тоді довнести заставу після Margin Call просто немає з чого.
До входу порахуйте відсоток ліквідації і подивіться, де опиниться цей рівень на графіку. Поставте стоп-лосс вище за нього, тримайте коефіцієнт маржі нижче 80% і залиште частину коштів вільними на випадок довнесення.
Знайдіть свого ідеального брокера: перегляньте наш список прямо зараз!
Обирайте найкраще з наших експертних варіантів


Знайдіть свого ідеального брокера: перегляньте наш список прямо зараз!
Обирайте найкраще з наших експертних варіантів
