Оновлено:September 23, 2026

1 хв

Що таке волатильність?
Волатильність ─ цей термін зустрічається на кожному кроці в газетах і новинних зведеннях. Він означає "мінливість" або "примхливість" цін в економіці, інвестуванні, трейдингу. Пропонуємо розібратися в тому, що це за явище, наскільки воно значуще для інвесторів.

Undefined
Author
Силу цінових коливань на валютних та фондових ринках можна порівняти з морем. Ціни на активи подібно до хвиль розгойдуються то вгору, то вниз. У періоди хвилювань і штормів спостерігаються сильні коливання – висока волатильність. Коли ринок заспокоюється, інтенсивність коливань спадає, цінові рухи виглядають як дрібна бриж на воді.
Волатильність може проявитися як у котируваннях окремого активу, так і зачіпати економіку загалом. Наприклад, мінливість курсу національної валюти впливає на ціни в магазинах. Тому базові знання про це явище корисні не тільки інвесторам, а й звичайним людям.
Що таке волатильність на ринку?
Волатильність це міра того, наскільки сильно змінюється ціна активу або його дохідність за певний час. Вона не показує напрямок руху. Ціна може різко зростати або падати, і в обох випадках волатильність буде високою. Якщо коливання невеликі, волатильність нижча.
На практиці історичну волатильність часто оцінюють через стандартне відхилення минулих змін дохідності. В опціонах використовують implied volatility, тобто очікувану волатильність, яку ринок закладає в ціни контрактів.
Він допомагає оцінити масштаб рухів та ризик. Тому 2% денного коливання треба розглядати в контексті самого інструменту та вибраного таймфрейму. Порівнювати акцію, валютну пару і криптовалюту за одним універсальним порогом некоректно. Це важливо для порівняння ризику між періодами.
Розглянемо приклад.
3 лютого 2022 року стався найбільший обвал акцій Meta (Facebook), падіння становило 26%.
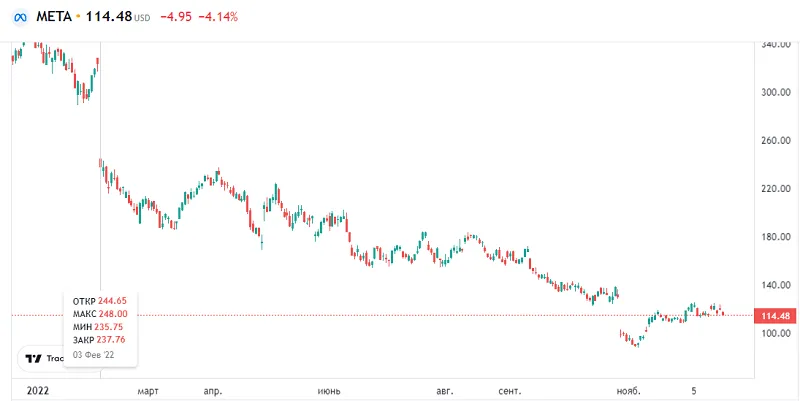
Стрибок волатильності був викликаний негативною реакцією інвесторів на фінансову звітність корпорації. На вартість акцій МЕТА також встигли вплинути скандали, пов’язані з витоком особистих даних клієнтів. Внаслідок акції перестали бути прибутковими.
Розуміння волатильності
Волатильність вказує на рівень ризику і невизначеності, пов’язаного з ціновими коливаннями. Зазвичай, чим вища сила коливань, тим ризикованішим є біржовий актив або цінний папір.
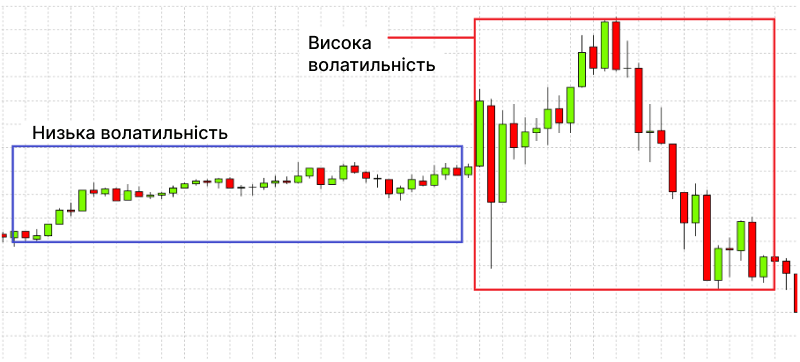
Показник волатильності є відносним. Він завжди аналізується порівняно з іншими аналогічними показниками.
Наприклад, цінові коливання акції у середньому становили 0,5%. За останні 10 днів діапазон коливань збільшився до 1,5-2%. У такому разі інвестори кажуть, що протягом 10 днів у акції спостерігається підвищена волатильність.
Крім того, можна порівнювати мінливість ціни двох акцій компаній з однієї галузі, мінливість курсу Bitcoin у різні періоди часу тощо.
Учасники торгів розраховують показник volatility, щоб оцінити цінові коливання минулих періодів, передбачити їх майбутні рухи. Підвищення волатильності супроводжує зростання обороту та кількості прибуткових операцій на ринку. Але з наближенням до піку посилюється невпевненість інвесторів, що призводить до підвищення ризиків.
Коли ціна рухається стабільно, у внутрішньоденних трейдерів залишається менше можливостей для заробітку. Зате інвестори-початківці можуть спокійно вкладати гроші.
Рівні та типи волатильності
Універсальних меж, за якими будь-який актив можна назвати низько-, середньо- чи високоволатильним, немає. Рівень оцінюють відносно історії самого інструменту або схожих активів. Якщо денні рухи акції довго становили близько 1%, а потім кілька сесій поспіль доходять до 3-4%, її поточна волатильність помітно зросла.
Найчастіше розрізняють історичну та очікувану волатильність. Історична, або realized volatility, описує те, як ціна вже рухалася. Очікувана, або implied volatility, формується з цін опціонів і показує, який масштаб майбутніх коливань закладає ринок.
Для американського фондового ринку часто дивляться на VIX. Cboe розраховує його за котируваннями опціонів на S&P 500 як оцінку очікуваної 30-денної волатильності. Це показник сили очікуваного руху, а не його напрямку.
Що таке волатильність у трейдингу?
У трейдингу волатильність це масштаб і швидкість руху ціни. Коли вона зростає, внутрішньоденні діапазони зазвичай стають ширшими, а звичний стоп може виявитися занадто близьким. Низька волатильність часто означає більш вузький діапазон. Трейдеру важливо не вгадувати напрямок лише за самим показником, а використовувати його для вибору розміру позиції, стоп-рівня та моменту входу.
Що таке волатильність валюти?
Волатильність валюти показує, наскільки сильно змінюється курс валютної пари за вибраний період. На Forex її можна вимірювати у пунктах, через ATR або як стандартне відхилення дохідності.
Рух залежить від пари та часу торгів. EUR/USD може бути спокійною в одну частину дня і різко активізуватися після статистики щодо інфляції, ринку праці або рішення центрального банку. Для кросів звичайний денний діапазон може бути ширшим, тому однакова кількість пунктів не означає однаковий ризик.
Волатильність змінюється і протягом торгових сесій. Під час важливих новин ціна здатна швидко вийти за звичний денний діапазон. Тому замість постійного списку "найволатильніших валют" краще дивитися на актуальний ATR, середній денний діапазон і календар подій для конкретної пари.
Для кожного фінансового інструменту на Форексі існує своя градація рівня volatility. Одні й ті самі значення для однієї пари можуть бути ознакою сильної невизначеності, для іншої ─ незначними змінами.
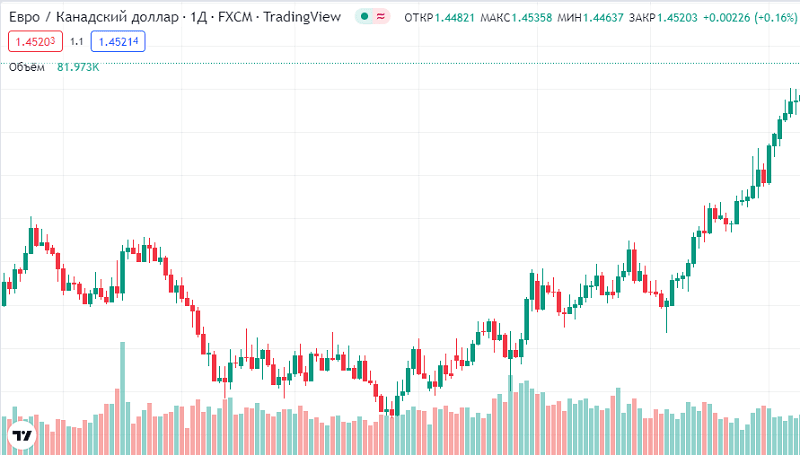
Валютні пари з високою volatility називають волатильними. До них відносяться EUR/CAD, EUR/AUD, EUR/NZD, GBP/CAD, GBP/AUD, GBP/NZD та інші. Щодня вони можуть проходити по 70-80 пунктів, а іноді понад 100 пунктів у певні моменти. Наприклад, EUR/CAD відображає стан канадської економіки, тож підходить для торгівлі на новинах.
Волатильність акцій
Курс акцій, як й інших цінних паперів, коливається під впливом ринку. У цьому розділі ми розповімо, що таке волатильність акції і чому її потрібно враховувати при інвестуванні.
Акції бувають високоволатильні та низьковолатильні. Волатильність цінних паперів залежить від багатьох чинників, зокрема:
- стабільність фінансово-економічних показників емітента;
- характеру та масштабів бізнесу, наприклад, акції зростаючих компаній відрізняються високою volatility;
- сектора економіки ─ IT, інновації зазвичай більш волатильні, ніж сектор нерухомості або телекомунікацій;
- ліквідності цінних паперів.
Ліквідність ─ це можливість укласти швидку угоду з цінним папером за найкращою ціною. За низької ліквідності показник volatility може зрости, оскільки ціна активу легше піддається маніпуляціям великих учасників торгів.
Фондовий ринок США є найліквіднішим у світі. Обсяг торгів американськими акціями становить більше 233 млрд доларів. Перші місця за ліквідністю на ринку посідають акції “блакитні фішки“. Їхні емітенти мають надійні бізнес-моделі, пропонують найвигідніші дивіденди.
Компанії США з блакитними фішками
| Позначення | Ринкова капіталізація на 16.12.2022 | Волатильність, % | |
| IV | HV | ||
| 1. Apple (NASDAQ:AAPL) | 2,14 трильйона доларів | 33,7% | 32,08% |
| 2. Berkshire Hathaway (NYSE:BRK.A) | 660,5 млрд доларів | 20,07% | 21,28% |
| 3. Coca-Cola (NYSE:KO) | 271,7 мільярда доларів | 18,2% | 14,5% |
| 4. Джонсон і Джонсон (NYSE:JNJ) | 459,2 мільярда доларів | 15,3% | 11,7% |
| 5. Американ Експрес (NYSE: AXP) | 111,5 мільярдів доларів | 32,1% | 16,38% |
Купівля «блакитних фішок» дозволяє зробити портфель стабільнішим у періоди хвилювань на ринку. Ще одним плюсом таких акцій є розширення складу портфеля — диверсифікація за країнами, регіонами, галузями.
Промисловий індекс Доу-Джонса відстежує 30 “блакитних фішок”, включно з Apple, General Electric, ExxonMobil, Walt Disney. Іншими прикладами індексів “блакитних фішок” є: FTSE 100, NTX (індекс Нової Європи), DAX (Німецький фондовий індекс).
Для оцінки історичної волатильності (IV) цінного паперу на тлі фондового ринку застосовують такий показник, як бета-коефіцієнт. По суті, це порівняння даних щодо паперу з даними індексу, наприклад, S&P 500 або RTS.
Ось формула для розрахунку бета-коефіцієнта:
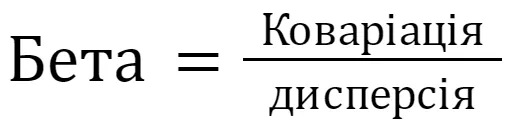
Коваріація ─ це міра відносної прибутковості акцій відносно ринку.
Дисперсія ─ це міра ступеня ризику вкладення.
Наприклад, розрахуємо бета-коефіцієнт для Apple і SPDR S&P 500 ETF Trust (SPY). Припустимо, кореляція між Apple та SPY становить 0,83 за даними 5 років. Apple має стандартне відхилення прибутковості 23,4%, а SPY — 32,2%.
Розрахунок виглядає так:
0,83×(0,322 ÷ 0,234) = 0,603
100 – 0,603 × 100 = 40%
Таким чином, акція Apple на 40% є менш волатильною, ніж SPY.
Значення бета-коефіцієнта
| Бета > 1 | Акція більш волатильна, ніж фондовий індекс. Її ціна коливається сильніше за індекс. Тому падіння індексу на 10% може призвести до ще більшого падіння курсу паперу. |
| 0 < бета < 1 | Курс акції більш стабільний, ніж індекс, і рухається в одному з ним напрямку. Якщо індекс знизиться на 10%, то вона впаде менш ніж на 10%, а може, її курс залишиться незмінним. |
| −1 < бета < 0 | Ціни індексу та цінного паперу рухаються в різних напрямках, причому індекс більш волатильний. |
| Бета < −1 | Акція рухається в протилежний від індексу бік і більш волатильна. |
Інвестори переглядають значення бета-коефіцієнтів різних акцій на порталах аналітики.
Волатильність — це добре чи погано?
Волатильність сама по собі не є ні перевагою, ні недоліком. Вона описує силу коливань. Для короткострокового трейдера широкий діапазон створює більше руху, але й підвищує ризик швидкого збитку.
Коли фактичний діапазон стає ширшим, звичний стоп може спрацьовувати через ринковий шум. Тому трейдери часто зменшують розмір позиції, якщо стоп доводиться ставити далі. Мета проста: не збільшувати грошовий ризик лише через те, що ринок став активнішим.
Для довгострокового інвестора короткий сплеск волатильності не обов'язково змінює інвестиційну тезу. Важливіше зрозуміти причину руху.
Волатильність також не дорівнює падінню. Сильне зростання теж може бути високоволатильним. Низька волатильність не гарантує безпеки: вузький діапазон іноді завершується різким рухом після новини.
Практичний підхід полягає в адаптації до ринку. Трейдер змінює розмір позиції та відстань до стопа. Інвестор перевіряє диверсифікацію. Для захисту портфеля окремі учасники використовують опціони або інші методи хеджування ризиків.
Переваги та недоліки волатильності
| Плюси | Мінуси |
|
|
Як застосовувати волатильність у трейдингу та біржовій торгівлі?
На фондовому і валютному ринку періоди спокою чергуються з періодами сильних цінових коливань. Щоб знизити ризики, учасники торгів виходять на ринок у моменти зниження активності, а потім очікують посилення амплітуди коливань. Для спекуляцій обирають, як правило, високоволатильні активи.
Середньострокових та довгострокових інвесторів підвищена волатильність лякає. У такі періоди активи можуть знецінитися або подорожчати на 10-20% за кілька торгових сесій.
У процесі роботи трейдери та інвестори можуть орієнтуватися на прості правила чи сигнали ринку.
- За низької волатильності книга заявок (склянка) збалансована. Поки обсяг торгів постійний, вартість біржового товару залишатиметься в одному діапазоні. Якщо кількість учасників торгів несподівано зміниться, ціна може також несподівано зрости або впасти.
- Низька volatility може свідчити про швидкий перехід ціни до фази зростання або «бичачий» ринок.
- Зростання показника volatility сигналізує про посилення занепокоєння серед учасників торгів. При цьому формуються вигідні умови для відкриття позицій, але водночас посилюються ризики збитків.
- На піку волатильності відкривати угоди небезпечно. Краще почекати, доки ситуація на ринку не стабілізується. Під час підвищеної volatility серед учасників торгів посилюються панічні настрої.
Тривалий період затишшя на ринку зазвичай змінюється швидким зростанням або падінням цін. Однак передбачити, коли це станеться дуже складно. Також важко точно передбачити, яким буде наступний ринковий тренд і скільки він триватиме.
Як розрахувати волатильність?
Інвестори розраховують історичну волатильність для оцінки сили коливань ціни та прибутковості. Розберемо, які формули при цьому використовуються, як здійснити розрахунок покроково.
Розрахунок історичної волатильності здійснюється на основі правил математичної статистики з використанням дисперсії та стандартного відхилення. Для обчислень використовуються ціни минулих періодів або очікувані ціни.
Принципи розрахунку схожі для торгівлі як усередині дня, так і за більш тривалий період: тиждень, місяць, квартал, рік тощо. Досвідчені інвестори перераховують денну волатильність приблизно раз на квартал.
Розглянемо приклад розрахунку історичної волатильності, що виконується за 7 кроків.
- Зібрати набір із цін на актив за минулий період.
- Обчислити середню ціну за період.
- Розрахувати різницю між цінами в наборі та середньою ціною.
- Співставити результати кроків 2 і 3.
- Підсумувати квадрати різниць.
- Розрахувати дисперсію ─ розділити квадрати різниць на загальну кількість цін у наборі.
- Обчислити квадратний корінь із числа, отриманого на 6 кроці.
Розрахуємо волатильність акцій ALPHABET INC (GOOGLE) за останні 4 дні.
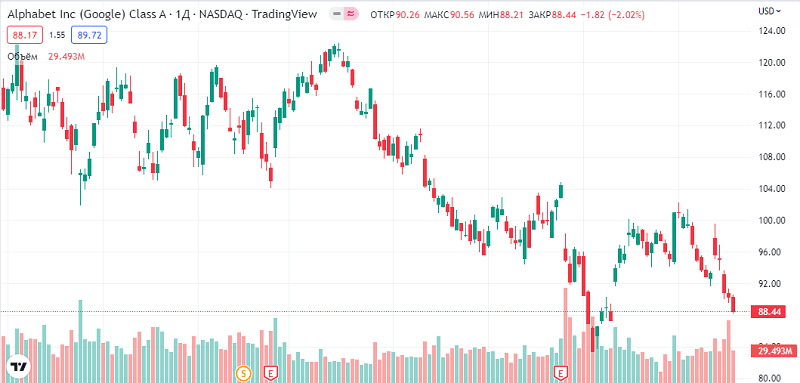
Крок 1. Виписати ціни на акції (можна округлити):
День 1 ─ $95
День 2 ─ $93
День 3 ─ $90
День 4 ─ $88
Крок 2. Обчислити середню ціну:
(88 + 90 + 93 + 95) ÷ 4 = $91,5
Крок 3. Розрахувати відхилення ринкових цін від середньої ціни:
- 95 – 91,5 = 3,5
- 93 – 91,5 = 1,5
- 90 – 91,5 = -1,5
- 88 – 91,5 = -3,5
Крок 4. Звести у квадрат значення, отримані на попередньому кроці:
- (3,5)2 = 12,25
- (1,5)2 = 2,25
- (1,5)2 = 2,25
- (3,5)2 = 12,25
Крок 5. Підсумовувати квадрати відхилень:
12,25 + 2,25 + 2,25 + 12,25 = 29
Крок 6. Обчислити дисперсію за такою формулою:
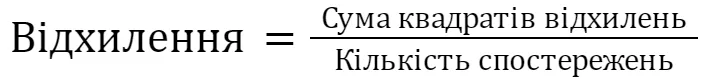
Дисперсія = 29 ÷ 4 = 7,25
Крок 7. Розрахувати стандартне відхилення (волатильність) за такою формулою:
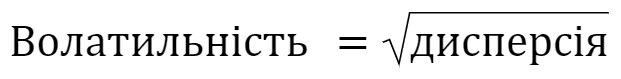
Стандартне відхилення = квадратний корінь з 7,25 = 2,69
Таким чином, ціна акцій Google відхилилася від середньої ціни на 2,69 долара.
Нижче наведено таблицю з підсумками розрахунку.
| Ціна закриття | Середня ціна закриття | Відхилення від середнього | Квадрат відхилення | Дисперсія | Volatility |
| $95 | $91,5 | 3,5 | 12,25 | ||
| $90 | $91,5 | 1,5 | 2,25 | ||
| $93 | $91,5 | -1,5 | 2,25 | ||
| $88 | $91,5 | -3,5 | 12,25 | 7,25 | 2,69 |
Як розрахувати середньорічну волатильність?
На практиці для проведення аналізу інвестори часто використовують середньорічну волатильність. Щоб її обчислити, необхідно спочатку знайти денну історичну волатильність.
Для розрахунку середньорічного значення використовують таку формулу:
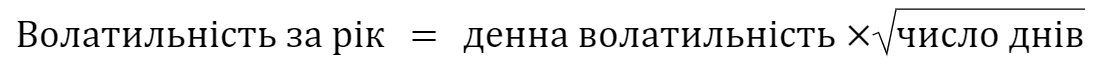
Припустимо, щоденні коливання ціни акції в середньому становили 2,69%, кількість торгових днів — 252.
Розрахуємо середньорічну волатильність:
2,69 × квадратний корінь з 252 = 42,7%
Як розрахувати волатильність за допомогою Excel?
Таблиця Excel дозволяє спростити розрахунок історичної волатильності.
Алгоритм дій наведено нижче.
Крок 1. Внести в таблицю історичні дані ─ денні котирування за активом за заданий період. Дані можна вивантажити з торгового терміналу.
Крок 2. Розрахувати денну прибутковість за кожен день можна за формулою:
LN (Xn/Xn-1), де Xn — значення ціни в день n.
Крок 3. Виділити стовпчик денних дохідностей і застосувати функцію «СТАНДОТКЛОН.В()».
Крок 4. Щоб обчислити зміну ціни за заданий період (тиждень, місяць чи рік), потрібно помножити отримане відхилення на корінь з N. Де N — кількість торгових днів у періоді, наприклад, у тижні 5, в році 250.
Для розрахунку можна використовувати графіки з тижневими та місячними таймфреймами, залежно від періоду аналізу.
Індикатори волатильності ринку
Для оцінки волатильності краще використовувати інструменти, які вимірюють діапазон або розкид рухів. Найпростіший приклад - ATR. Він показує середній true range за вибраний період. Якщо ATR зростає, фактичний діапазон руху розширюється. Сам напрямок ціни ATR не визначає.
Смуги Боллінджера дають інший погляд. Їхня ширина залежить від стандартного відхилення: коли смуги розходяться, коливання посилюються, коли звужуються - слабшають. Ковзна середня є трендовим, а не чистим індикатором волатильності. CCI теж не варто використовувати як єдину міру.
Для ринку США окремо використовують VIX. Cboe розраховує його з цін опціонів S&P 500, щоб оцінити очікувану волатильність індексу на наступні 30 днів. VIX не показує напрямок S&P 500 і не є показником для конкретної акції.
Наприклад, ATR допомагає оцінити поточний діапазон, а рівні підтримки й опору дають контекст.
Ковзне середнє
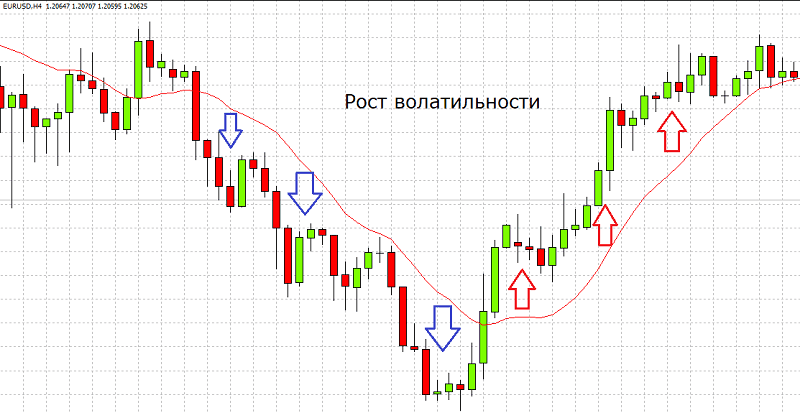
Ковзні середні (Moving Average) — один із найпростіших трендових індикаторів. Вказує усереднене значення ціни — лінія МА. Чим далі графік знаходиться від лінії МА, тим вища ринкова волатильність.
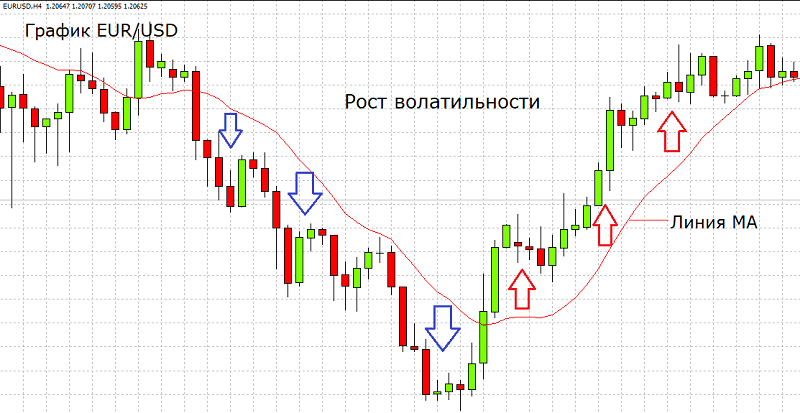
Середній дійсний діапазон
Середній дійсний діапазон ATR ─ це індикатор волатильності валютних пар у вигляді ламаної кривої. Він здійснює розрахунок значення volatility на основі історичних даних, а також вказує на періоди підвищення і зниження невизначеності.
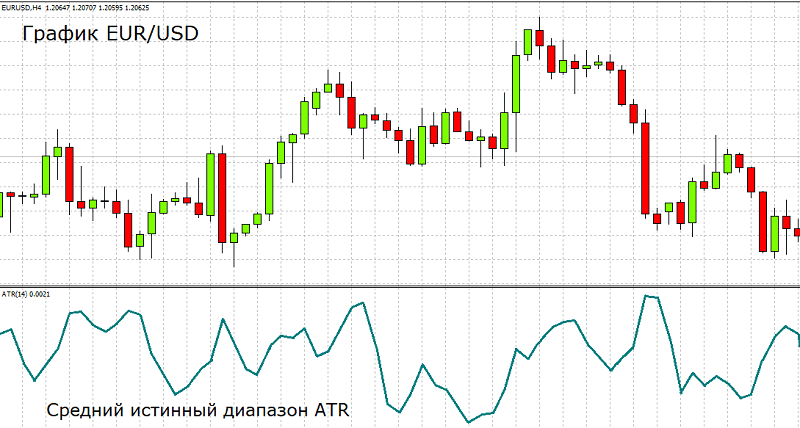
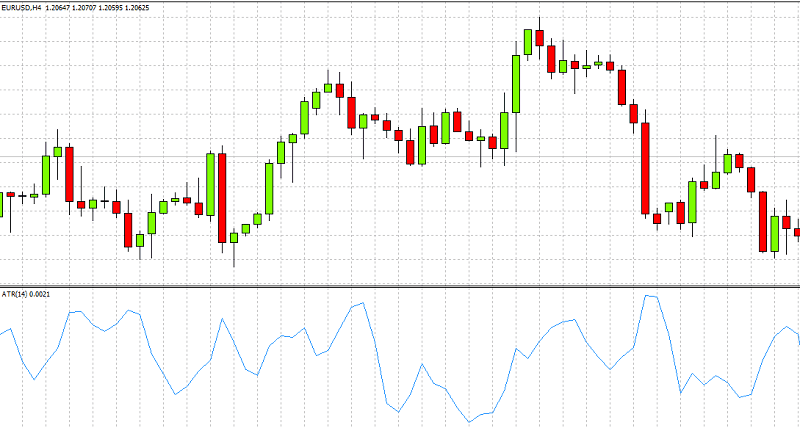
Індикатор розташований у підвалі під основним графіком. Відокремлення кривої лінії ATR від межі, тобто напрямок лінії “вгору”, означає посилення інтенсивності коливань. Наближення лінії ATR до межі, напрямок “вниз” свідчить про звуження діапазону коливань.
Average true range – це індикатор волатильності, а не трендовий. Він може суперечити тренду, тому застосовується виключно для оцінки цінових коливань та визначення моменту відкриття позиції.
Смуги Боллінджера
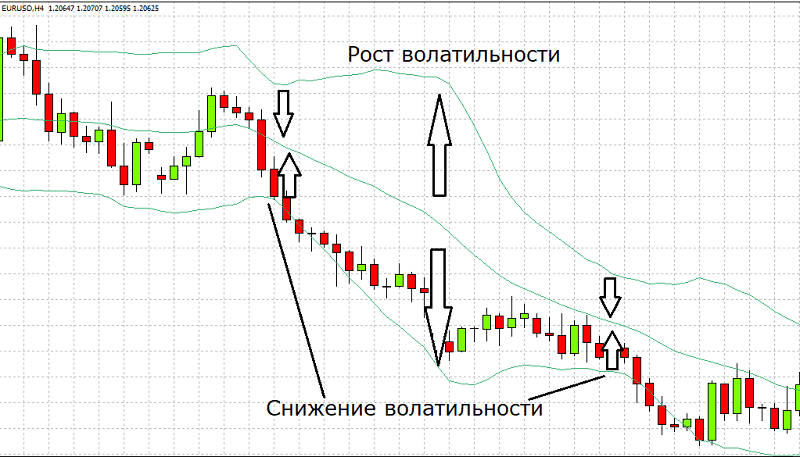
Bollinger Bands ─ це три лінії, що відображаються на графіку ринкової ціни. Побудова ліній здійснюється на основі трьох різних формул для розрахунку волатильності.
Для розшифровки показань інструмента необхідно орієнтуватися на відстань між лініями. Їх зближення та формування вузького діапазону вказує на зниження волатильності. Віддалення ліній та розширення діапазону означає підвищення волатильності.
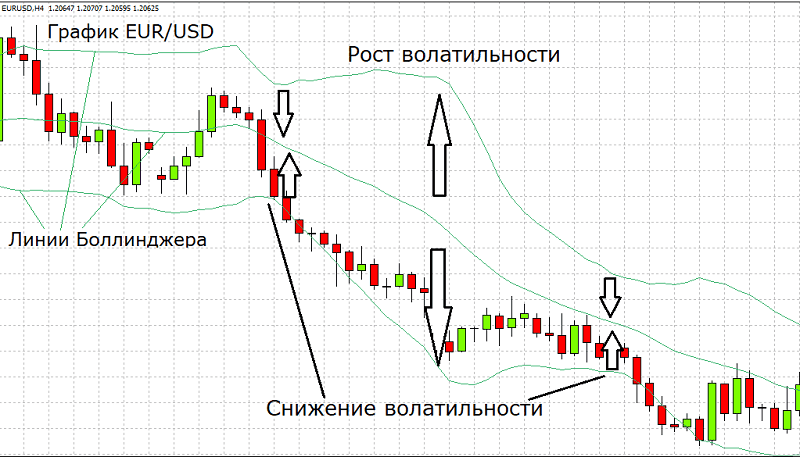
Крім того, лінії Боллінджера дозволяють визначати напрямок ринку:
- “переважання биків” або “підвищення ціни” ─ ціновий графік розташований над середньою лінією;
- “переважання ведмедів” або “падіння ціни” ─ графік розташований під середньою лінією.
Досвідчені учасники торгів орієнтуються на розворот ринку під час відкриття та закриття позицій.
Індекс товарного каналу
CCI (Commodity channel index) ─ індикатор, що вказує на імпульси волатильності. Він формує області перекупленості та перепроданості на основі поточних ринкових цін і статистики.
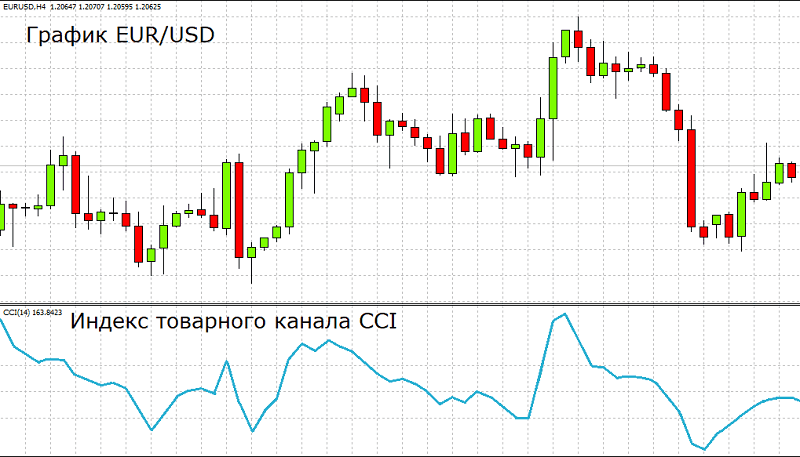
Крива індексу товарного каналу розташовується в підвалі під основним графіком. Дані кривої дають змогу визначати, в який бік буде спрямований імпульс, з якою силою і коли він активується.
Індекс VIX
Індекс CBOE/VIX або «індекс страху» відображає очікувану волатильність опціонів S&P500 протягом наступного 30-денного періоду. S&P500 – це індекс, який формується на основі котирувань акцій 500 найбільших корпорацій США.
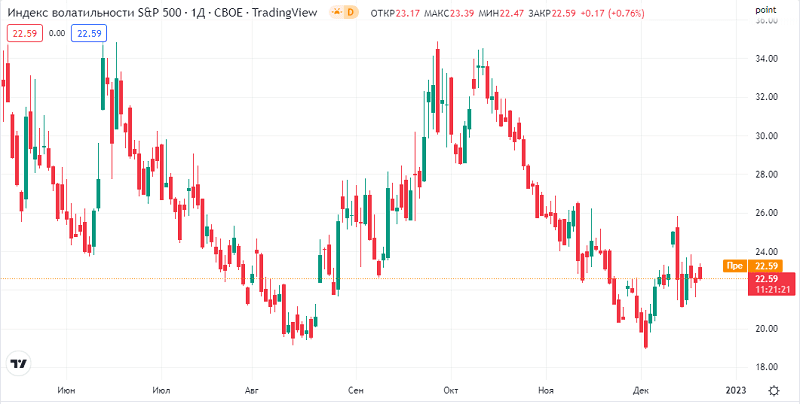
VIX розраховується Чиказькою біржею CBOE. Він дає змогу оцінювати потенційну волатильність фондового ринку США загалом. Значення VIX вище 30 вважається відносно волатильним, а нижче 20 ─ низьковолатильним.
Практичний приклад на реальному графіку
Хороший приклад високої волатильності дав ринок нафти у 2026 році. 9 березня квітневий ф'ючерс WTI піднімався приблизно до $119 за барель, падав до $81 і завершив день трохи нижче $91. Внутрішньоденний діапазон склав близько $38.
На графіку такий день видно одразу: свічка та її тіні значно ширші за попередні. ATR після такого руху також зростає, бо враховує true range.
Якщо звичайний стоп становив $2, механічно залишати його без змін у день із діапазоном $38 небезпечно. Спочатку оцінюють новий масштаб руху, а потім визначають стоп і розмір позиції. Волатильність тут не підказує напрямок наступної свічки, вона показує, що ринок став значно різкішим.
Типові помилки під час оцінки волатильності
Перша помилка - плутати волатильність із напрямком. Високий показник не означає, що ціна повинна падати. Він говорить лише про великий масштаб коливань.
Друга - порівнювати різні активи одним числом. Денний рух на 2% може бути великим для одного інструменту і звичайним для іншого. Так само не можна напряму порівнювати ATR на годинному та денному графіках.
Третя - сприймати VIX як сигнал для будь-якого ринку. Він відображає очікувану волатильність S&P 500.
Ще одна помилка - збільшувати позицію лише тому, що ринок став активнішим. Ширший діапазон часто вимагає більшого запасу до стопа, тому розмір позиції зазвичай зменшують.
Як професійні трейдери використовують волатильність
Професійний підхід починається з масштабу ризику. Трейдер порівнює поточний ATR або realized volatility з типовими значеннями для активу. Якщо діапазон різко розширився, розмір позиції можна зменшити, щоб грошовий ризик залишився тим самим.
В опціонах додатково дивляться на implied volatility. Вона показує, який майбутній розкид ринок закладає в премії. Історична та implied volatility відповідають на різні питання, тому їх не варто змішувати.
Для фондового портфеля VIX використовують як орієнтир очікуваної волатильності S&P 500. Це 30-денна forward-looking оцінка, а не прогноз напрямку.
Волатильність допомагає налаштувати ризик під поточний ринок. Вона не замінює торгову систему і не робить прогноз автоматично точнішим.
Висновки
Волатильність ─ це відхилення ціни або прибутковості фінансового інструменту від середнього значення.
Існує кілька моделей вимірювання volatility:
- стандартні відхилення IV та HV, дисперсія;
- бета-коефіцієнти;
- індекси;
- спеціальні індикатори.
Крім того, показник volatility застосовується для обчислення цін опціонів.
Високоволатильні активи часто є більш ризикованими, ніж низько- і середньоволатильні активи, оскільки їхня ціна є менш передбачуваною.
Інвестори орієнтуються на показники volatility під час формування портфеля цінних паперів. Трейдери виходять на ринок у моменти зниження волатильності, а потім очікують посилення амплітуди коливань для закриття позицій.
FAQ
Що таке волатильність простими словами?
Волатильність це показник сили коливань ціни або дохідності за певний час. Чим ширші й швидші рухи, тим вища волатильність.
Як працює волатильність у 2026 році?
Принцип не змінився: історичну волатильність оцінюють за минулими рухами, а implied volatility отримують із цін опціонів. Для S&P 500 популярним орієнтиром залишається VIX.
Чи можна довіряти індикаторам волатильності?
Так, якщо розуміти, що вони вимірюють. ATR показує діапазон, VIX - очікувану 30-денну волатильність S&P 500. Жоден із них сам по собі не прогнозує напрямок.
З чого почати?
Порівняйте поточний діапазон активу з його власною історією. Для практики достатньо ATR і простого аналізу денних свічок.
Чи підходить аналіз волатильності новачкам?
Так. Він допомагає зрозуміти, чому однаковий розмір позиції може мати різний ризик у спокійний і різкий ринковий день.
Знайдіть свого ідеального брокера: перегляньте наш список прямо зараз!
Обирайте найкраще з наших експертних варіантів
Знайдіть свого ідеального брокера: перегляньте наш список прямо зараз!
Обирайте найкраще з наших експертних варіантів