Обновлено:November 11, 2026

18 мин

Хеджирование рисков простыми словами: методы и инструменты
Хеджирование рисков это способ заранее оплатить свою страховку от неудачного движения цены. Вы не угадываете направление рынка, а строите позицию так, чтобы убыток по одной сделке перекрывался прибылью по другой. Стоит это денег и почти всегда срезает потенциальную прибыль. Ниже разберем, когда такой размен оправдан, какими инструментами он делается и как считаются результаты на конкретных цифрах.

Илья Самотолков
Author
Обновлено 23 октября 2026 года
Хеджирование рисков это способ заранее оплатить свою страховку от неудачного движения цены. Вы не угадываете направление рынка, а строите позицию так, чтобы убыток по одной сделке перекрывался прибылью по другой. Стоит это денег и почти всегда срезает потенциальную прибыль. Ниже разберем, когда такой размен оправдан, какими инструментами он делается и как считаются результаты на конкретных цифрах.
В финансах хеджированием называют снижение влияния ценового риска на уже открытую или планируемую сделку. Чаще всего страховку строят через операции на срочных рынках. Звучит громоздко, но механика простая: рядом с основной позицией появляется вторая, зеркальная, и вместе они дают предсказуемый результат вместо лотереи.
Когда стоит использовать хеджирование
Покупая любой актив, акцию, облигацию, криптовалюту или производный инструмент, инвестор берет на себя два разных типа риска:
-
Бессистемные.
-
Систематические.
-
Бессистемный риск это события, которые бьют по цене одного конкретного актива и не задевают остальные.
Например:
Допустим, у вас есть депозит и два актива на выбор. Назовем их актив №1 и актив №2.
Вы вложили весь депозит в актив №1, пусть это будут акции одной компании. Через месяц выходит финансовый отчет, доходы упали, котировки идут вниз. Часть вложенных денег потеряна, и повлиять на это уже нельзя: решение принималось до публикации отчета.
При этом отчет одной компании не двигает цену актива №2 и остальных бумаг на рынке. Именно поэтому такой риск и называют бессистемным: он привязан к отдельному эмитенту.
На фондовом рынке бессистемный риск создают:
-
снижение доходов компании;
-
падение нормы прибыли предприятия;
-
подорожавшее финансирование;
-
ошибочные решения руководства и последствия этих ошибок.
На криптовалютном рынке список другой:
-
отток пользователей из блокчейн-сети конкретной монеты;
-
падение активности адресов в сети;
-
негативный новостной фон вокруг проекта и связанные с ним оттоки ликвидности.
Все эти риски замкнуты на компанию, выпустившую бумагу, которую вы держите.
Систематический риск устроен иначе: он накрывает рынок целиком и зависит от макроэкономики. Сюда относят:
-
торможение роста ВВП;
-
ужесточение процентных ставок;
-
высокую инфляцию;
-
геополитику и связанные с ней шоки.
Такой риск действует на все активы разом. Против бессистемного риска отлично работает диверсификация, против систематического она бесполезна, и здесь нужен другой подход.
Даже хорошо собранный портфель из тридцати акций не спасет: замедление экономики утянет вниз все тридцать бумаг, пусть и с разной скоростью. Систематический риск есть у любого портфеля при любой стратегии, и распределением по инструментам он не убирается.
Зато его можно захеджировать производными инструментами: фьючерсами, опционами, форвардами и свопами. Дальше разберем каждый из них по очереди.
Как работает хеджирование
Когда следует использовать хеджирование?
Механизм сводится к одному действию: рядом с основной позицией открывается встречная сделка по тому же или связанному активу. Она направлена в противоположную сторону, поэтому при развороте рынка приносит прибыль там, где основная позиция теряет.
Пример на пальцах. Вы купили акции и ждете роста, но на горизонте появился фактор, способный уронить котировки. Вместо того чтобы закрывать позицию, вы открываете короткую позицию по тому же активу и фиксируете риск падения.
Направление рынка не знает никто. Смысл хеджирования не в угадывании, а в том, чтобы результат сделки стал управляемым независимо от того, куда пойдет цена.
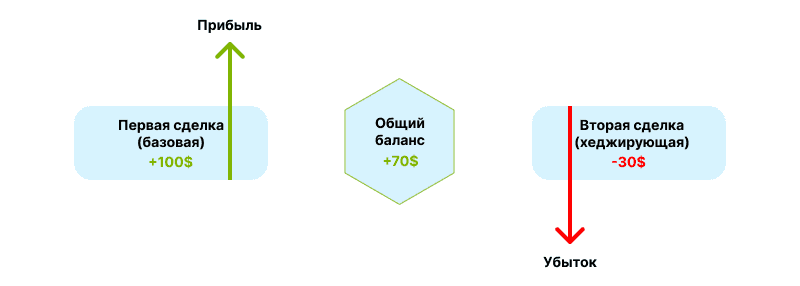
Ситуация №1: базовый актив вырос. В плюс выводит сама основная сделка, страховка при этом отработала вхолостую и стоила денег.
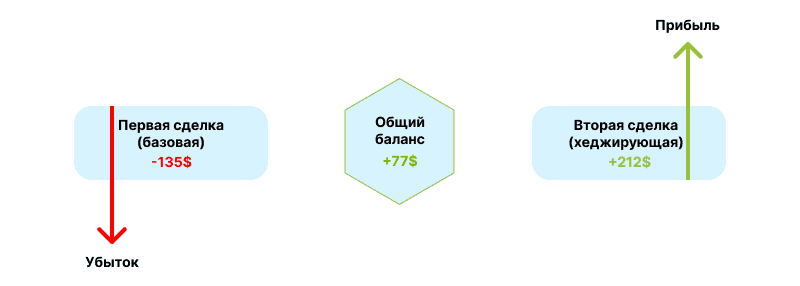
Ситуация №2: базовый актив упал. Прибыль по хеджирующей сделке перекрыла убыток по основной, и общий результат остался положительным или нулевым.
Если совсем просто, хеджирование это поиск равновесия. Сделка, способная уйти в минус, перекрывается сделкой, которая при тех же условиях даст плюс. Задача не заработать больше, а зафиксировать положение по инструменту на выбранном отрезке времени.
В руках опытного трейдера это рабочий инструмент, который снимает большую часть риска. У новичка он же превращается в источник убытков: неверный объем встречной позиции или неучтенная комиссия легко съедают весь смысл страховки.
Методы хеджирования рисков
Видов хеджирования много. Самая простая схема выглядит так: держите портфель акций и продаете фьючерсный контракт на фондовый индекс, чтобы закрыть риск общего падения рынка.
Схемы посложнее подключают опционы и другие деривативы. Ниже разберем классификации, которые реально используются в работе, а не только в учебниках.
По времени заключения относительно базовой сделки хеджирование бывает двух видов.
Классическое. Страхующая срочная сделка заключается уже после покупки актива. Вы купили бумагу, затем увидели новость, которая создает риск, и добираете срочный контракт, чтобы этот риск закрыть.
Предвосхищающее. Срочный контракт заключается задолго до покупки или продажи основного актива. Так работают, когда риск известен заранее и его хотят снять до входа в позицию.
Ситуация №1
По объему покрытия хеджирование делят на полное и частичное.
Ситуация №2
Полное. Разнонаправленные позиции совпадают по объему и стоимости и закрывают весь возможный убыток. Прибыли при этом тоже не будет.
Частичное. Страхуется только часть средств. Подходит, когда негативный сценарий маловероятен, а платить за полную страховку не хочется. Если риск начинает реализовываться, объем хеджа наращивают постепенно.
Коэффициент хеджирования это отношение общего объема хеджа к объему открытой позиции, либо отношение цены фьючерса к стоимости хеджируемого товара. Проще говоря, он показывает, какая доля риска реально закрыта.
По типу контрагента различают хедж покупателя и хедж продавца.
Хедж покупателя. Закрывает риски, связанные с ростом цен или ухудшением условий будущей сделки.
Хедж продавца. То же самое с другой стороны: страхуется падение цены. Подробнее оба варианта разобраны ниже, в части про фьючерсы.
По страхующему активу хеджирование бывает перекрестным и чистым.
Перекрестное. Страхующая сделка заключается на другой актив, связанный с базовым. Вы держите акции Apple, впереди заседание ФРС, после которого рынок может просесть целиком, и вы продаете фьючерс на индекс широкого рынка S&P 500.
Чистое. Хеджирующий контракт заключается на тот же самый актив. В том же примере это была бы продажа фьючерса на акции Apple.
Есть и деление по условиям самого хеджирующего контракта.
Одностороннее. Прибыль и убыток от движения цены целиком ложатся на одного участника, продавца или покупателя.
Двухстороннее. Потери и доход делятся между обеими сторонами сделки.
Инструменты хеджирования рисков
Производных инструментов для страховки много, но в реальной работе используются четыре: фьючерсы, опционы, форварды и свопы. Первые два торгуются на бирже, вторые два за ее пределами, и разница между этими группами важнее, чем кажется.
Инструменты хеджирования делятся на две группы.
Биржевые. Их выпускает и контролирует сама биржа, она же гарантирует исполнение. Это опционы и фьючерсы.
Внебиржевые. Это форвардные контракты и свопы. На централизованных площадках их нет, сделки заключают через дилера или напрямую между контрагентами. Минус такой схемы всплывает при выходе: закрыть позицию досрочно бывает сложно, а иногда и не с кем.
Выбор инструмента упирается в задачу: какой именно риск закрывается, на какой срок, какого объема позиция и есть ли деньги на гарантийное обеспечение. Универсального ответа здесь нет.
Что такое хеджирование фьючерсами
Начнем с самого инструмента, потому что без него дальнейшее не разобрать.
Фьючерс это биржевой контракт, по которому продавец обязуется поставить покупателю базовый актив по заранее оговоренной цене и в оговоренный срок.
Фьючерсы есть на фондовые индексы, процентные ставки, валюту и ценные бумаги. Важная деталь, о которой забывают новички: покупая акции через фьючерс, вы не становитесь их собственником. Ни права голоса, ни дивидендов, ни юридических операций с бумагой у вас нет.
При этом обе стороны обязаны выполнить условия контракта, а гарантом выступает биржа. Это ключевое отличие от внебиржевых договоров.
Торгуются фьючерсы по установленной цене, которая меняется вслед за рынком. Заработок здесь на разнице: купить дешевле, продать дороже. При покупке сумма стоимости контракта блокируется на счетах обоих участников как гарантийное обеспечение.
Если денег на счете не хватает, брокер требует довнести средства. Не довнесли, позицию закроют по рыночной цене без вашего участия.
Отдельно стоит запомнить слово экспирация. Так называют дату исполнения контракта, когда стороны рассчитываются по договоренностям. После нее контракт перестает существовать.
Хеджирование фьючерсами бывает двух видов:
-
Длинный хедж, он же покупка. Фьючерс покупают, чтобы защититься от будущего роста цены.
-
Короткий хедж, он же продажа. Фьючерс продают, чтобы застраховаться от падения стоимости актива.
-
Разберем короткий хедж на цифрах.
-
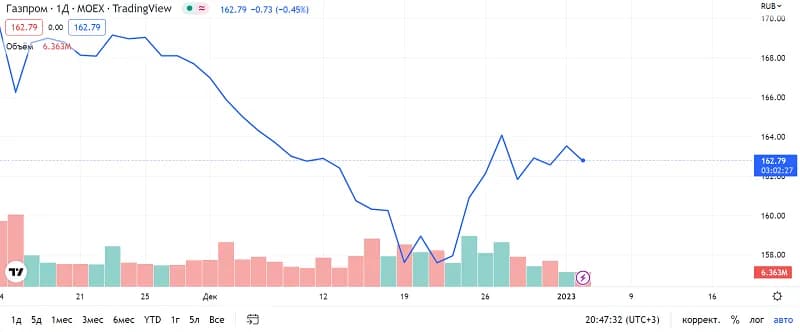
Инвестор держит 1000 акций Газпрома по текущей цене 162 рубля за штуку. Общая стоимость пакета составляет 162 000 рублей.
Он опасается падения котировок и открывает шорт по десяти фьючерсным контрактам на тот же актив с экспирацией через месяц по цене 162 рубля. Один фьючерс на акции Газпрома включает 100 акций, то есть десять контрактов полностью покрывают пакет.
Контракт расчетный, поэтому реальной поставки бумаг не будет: инвестор условно обязуется поставить пакет на 162 000 рублей через месяц, а по факту стороны рассчитаются разницей цен.
Дальше возможны два сценария.
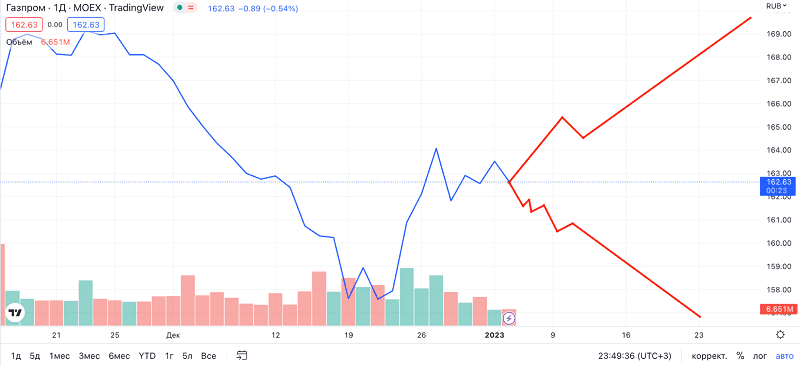
Сценарий первый. Акции падают до 150 рублей. Прогноз инвестора оправдался, и на спотовом рынке он теряет 12 000 рублей: разница в 12 рублей умножается на 1000 акций. Портфель подешевел.
Но перед исполнением контрактов инвестор закрывает шорт, откупая ранее проданные фьючерсы, и получает прибыль. Считается она так:
(текущая стоимость фьючерса - стоимость покупки фьючерса) * количество фьючерсов * количество акций в одном фьючерсе
(162 руб. - 150 руб.) * 10 * 100 = 12 000 руб.
Прибыль на срочном рынке ровно перекрыла потери на спотовом. Итог по позиции нулевой, и это именно тот результат, ради которого страховка и строилась.
Сценарий второй. Акции растут до 170 рублей. На спотовом рынке инвестор зарабатывает 8000 рублей за счет подорожавшего портфеля, но по фьючерсам теряет те же 8000 рублей. Результат снова нейтральный.
Отсюда главный вывод по фьючерсному хеджу: он полностью снимает риск неблагоприятного движения цены и ровно так же отрезает возможность заработать на благоприятном. Платой за спокойствие становится упущенная прибыль.
Хеджирование опционами
Что такое хеджирование фьючерсами?
Опционы дают больше гибкости, чем фьючерсы, и именно поэтому их так любят для страховки. На опционных контрактах строят сразу несколько схем снижения риска, от простой покупки Put до комбинаций из двух контрактов на разных страйках.
По устройству опцион похож на фьючерс, но с одним принципиальным отличием. Продавец опциона обязан предоставить актив, а покупатель не обязан его забирать. Разберем, как это выглядит на практике.
Цена и срок в опционе тоже согласованы заранее. Контракт при этом неравный: обязательство несет только продавец, а покупатель решает сам, исполнять сделку или отказаться от нее.
Допустим, компания купила опцион на покупку 100 тонн нефти со сроком экспирации через год. Вторая компания выступила продавцом и обязалась через год поставить эту нефть по цене, зафиксированной в день сделки.
Если через год нефть подешевела и покупать по старой цене стало невыгодно, покупатель просто отказывается от сделки: право такое у него есть. Если же цена его устраивает, продавец отказать не может и обязан поставить актив на прописанных условиях.
Кажется, что продавец в этой схеме всегда проигрывает. Компенсирует ему риск премия опциона, то есть сумма, которую покупатель платит за само право выбора.
Проще говоря, это плата за риск, который берет на себя продавец. Премию он оставляет себе в любом случае: состоится сделка или нет, значения не имеет.
Размер премии не фиксирован и меняется в течение дня. Среднее дневное значение называют котировкой опциона, его формирует и публикует расчетная палата биржи. По котировкам видно, на какие контракты есть спрос, а какие рынку неинтересны.
Работать с опционами удобно, но нужен гарантийный депозит. Обычно он составляет от 2 до 10 процентов суммы сделки, и эти деньги замораживаются на счете.
После исполнения опциона депозит возвращается. Считать выгоду нужно до входа: покупка по повышенному курсу иногда обходится дешевле, чем страховка вместе с замороженным обеспечением.
Сами опционы делятся на три категории:
-
Put. Дает право продать актив по фиксированной цене или отказаться от продажи.
-
Call. Дает право купить актив по фиксированной цене или отказаться от покупки.
-
Double. Двусторонний контракт, объединяющий оба права.
Существует 2 вида хеджирования с применением фьючерсов
доходы от операций на фьючерсном рынке полностью компенсируют потери
Когда стоит использовать опционы
Чаще всего опционы берут, чтобы пересидеть бумажный убыток. Ситуация типичная: портфель собран правильно, в него верят, но в ближайшие недели ждут резких и плохо предсказуемых колебаний.
Перетряхивать портфель ради этого не хочется, продавать бумаги тем более. Call и Put позволяют закрыть просадку, не трогая основные позиции.
Разберем базовый пример с Call-опционом.
Покупатель Call рассчитывает на рост цены, чтобы в нужный момент воспользоваться правом купить актив дешевле рынка.
Продавец в рост не верит и рассчитывает заработать премию, продав в будущем актив выше рыночной цены или не продав его вовсе.
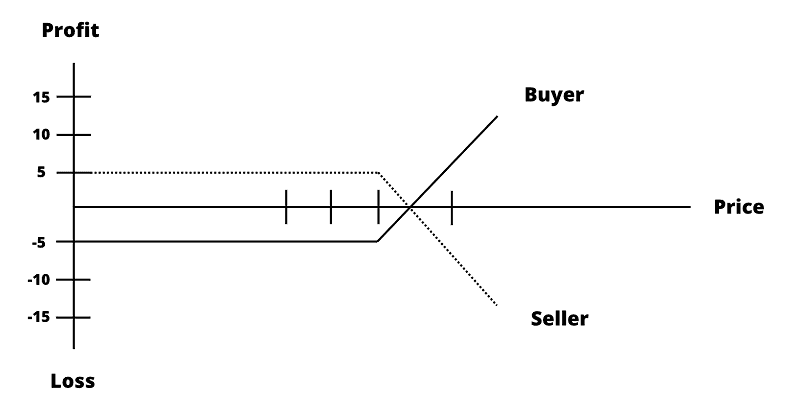
Пусть базовый актив, как и в прошлых примерах, это акция. Сейчас она стоит 100 долларов, премия по опциону составляет 5 долларов.
Расклад получается такой:
Покупатель Call выходит в плюс, если цена поднимается выше 105 долларов: это его точка безубыточности с учетом премии. Если акция торгуется ниже, убыток ограничен уплаченными 5 долларами, и больше он не станет.
Продавец Call получает фиксированные 5 долларов, пока акция ниже 105 долларов. Выше этого уровня его убыток формально ничем не ограничен, и в этом главная асимметрия опционной торговли.
Хеджирование свопами
Свопы работают на принципе обмена встречными платежами: стороны договариваются о равных по сумме выплатах через определенные интервалы времени. Объем этих выплат оговаривается заранее и называется контрактным номиналом.
Своп это производный инструмент, договор, по которому актив продается с одновременным обязательством выкупить его обратно по фиксированной цене.
Немедленных выплат своп не предполагает, поэтому в момент заключения денег не приносит ни одной из сторон. Смысл в другом: зафиксировать будущие условия.
Свопы заключают не только с валютой. Обмениваться можно сырьем и готовой продукцией, хотя на практике чаще всего речь идет о биржевых инструментах.
Сделки проходят как напрямую между участниками, так и через контрагентов и посредников.
Своп используют для финансирования под залог ценных бумаг и для обратной задачи, займа бумаг под поставку по договору, например при открытии короткой позиции. Такие операции называют сделками РЕПО.
Когда следует использовать опционы?
Еще одна задача свопа это изменение валютного состава портфеля, когда нужная валюта занимается на срок под залог другой.
Хеджирование с помощью форвардных сделок
Форвардные сделки относятся к внебиржевой части инструментов и закрывают те же задачи, что фьючерсы, но по другим правилам.
Форвардный контракт это договор между участниками рынка: продавец обязуется поставить, а покупатель оплатить и принять определенный объем базового актива в будущем по цене, зафиксированной в момент заключения сделки.
В отличие от фьючерса и опциона, форвард не биржевой. Срок и объем стороны определяют сами, без стандартных спецификаций. Реальной поставки актива, как и в биржевых контрактах, может не быть.
Расчет ведется по разнице между рыночной ценой актива и ценой из контракта. После экспирации одна сторона компенсирует эту разницу другой.
Основные участники этого рынка банки, а предметом договоров обычно выступают валюты и процентные ставки.
Еще одно отличие форварда от фьючерса это отсутствие клиринга. На практике разница выглядит так.
Вы купили форвард на евро с поставкой через три месяца и в тот же день продали его с тем же сроком исполнения. С фьючерсом вы получили бы финансовый результат сразу и вышли из операции.
С форвардом так не выйдет: в дату исполнения придется физически выполнить оба обязательства, то есть купить евро и затем продать их. Именно поэтому форварды и считают инструментом для тех, кто доводит сделку до конца.
Что такое хеджирование валютных рисков
Хеджирование валютных рисков это операция, которая закрывает влияние курсовых колебаний на остальные сделки участника рынка. Актив может вести себя ровно так, как вы рассчитывали, а результат в вашей валюте все равно окажется отрицательным из-за курса.
Если инвестор из России покупает российские акции за рубли, курс USD/RUB или EUR/RUB на его риск не влияет. Как только деньги уходят за границу, обменный курс становится вторым источником прибыли и убытка наравне с самим активом.
На валютном рынке такую страховку часто называют локированием позиции, или замком.
Опытные трейдеры к замку прибегают редко. Обычно проще закрыть неудачную сделку, дождаться разворота и войти заново, чем держать две встречные позиции и платить за обе.
Локирование это ситуация, когда по одной валютной паре открыты разнонаправленные позиции одинакового объема. Убыток фиксируется, сумма на счете перестает меняться: одна сделка приносит столько же, сколько теряет вторая.
Проблема в переносе через ночь. Каждый день замок обходится в своп по обеим позициям, и убыток растет молча, без движения цены. Чем дольше держится замок, тем труднее принять решение о выходе, и это уже не рыночный, а психологический риск.
Пример хеджирования валютных рисков
Допустим, вы инвестируете из России, а брокер дает доступ к бумагам по всему миру. Вы хотите вложить 100 000 рублей в акции компании с американской биржи.
Что такое хеджирование валютных рисков?
Акции торгуются по 100 долларов, курс на тот момент USD/RUB = 65/1. За 100 000 рублей выходит 1538,46 доллара, то есть 15 акций плюс небольшой остаток на комиссию брокера.
Пока вы изучаете отчетность компании, выходят важные экономические новости, и доллар резко идет вверх.
Новый курс составил USD/RUB = 70/1. Стоимость акций не изменилась, все те же 100 долларов за бумагу, но на те же 100 000 рублей вы теперь купите не 15 акций, а 14. Одна акция потеряна на пустом месте, без единой сделки.
Чтобы закрыть этот риск, нужно было заранее открыть позицию, которая дает прибыль при росте пары USD/RUB. Тогда курсовая разница компенсируется, и вы покупаете запланированный объем бумаг.
Пример хеджирования рисков с помощью опционов
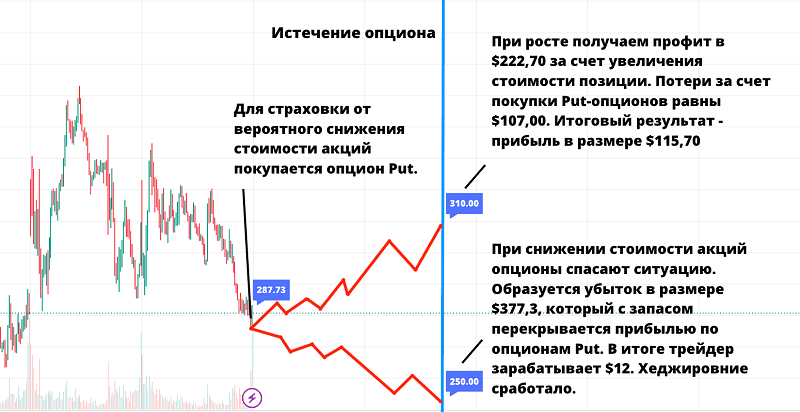
Трейдер купил десять акций Apple и ждет роста в ближайшие две недели, но уверенности в этом нет. Страховку он строит покупкой Put-опциона: тот дает право продать бумаги по заранее зафиксированной цене.
На момент покупки одна акция стоила 287,73 доллара, весь пакет 2877,3 доллара. Выбран страйк 290 долларов со сроком исполнения две недели. Страховка на десять акций обошлась в 107 долларов.
Через две недели возможны три исхода.
Цена падает ниже 250 долларов, и по акциям набегает убыток 377,3 доллара. Put в этом случае выгодно исполнить: он приносит 389,3 доллара. Итог по всей конструкции плюс 12 долларов вместо серьезной просадки. Чем сильнее движение вниз, тем заметнее эффект страховки.
Цена растет до 310 долларов, позиция дорожает на 222 доллара. Без опциона это и была бы прибыль. Исполнять Put смысла нет: продавать по 290 то, что стоит 310, невыгодно. Премия в 107 долларов сгорает, итоговая прибыль чуть больше 115 долларов. Страховка срезала часть дохода и ровно за это была куплена.
Третий вариант самый неприятный. Цена стоит на месте, направленного движения нет. Опцион не дает ничего, а премия уже уплачена, и она остается чистым убытком.
Общее правило такое: лонг страхуют покупкой Put или продажей Call, шорт наоборот, продажей Put или покупкой Call.
Рабочих схем с опционами несколько:
Покупка опциона, чтобы зафиксировать цену актива на приемлемом уровне. Так делают, когда планируется поставка реального товара, а фьючерсные спецификации под эту задачу не подходят.
Покупка и продажа Put-опционов с разными страйками. Конструкция ограничивает убыток в момент сделки и одновременно удешевляет страховку.
Стрэддл это покупка Put и Call на одном страйке в расчете на сильное движение в любую сторону. Стрэнгл устроен так же, но страйки берутся разные, и стоит он дешевле.
Частые ошибки при хеджировании
Первая и самая дорогая ошибка это неверный объем встречной позиции. Захеджировали пакет из 1000 акций пятью контрактами вместо десяти, и половина риска осталась открытой, хотя ощущение защищенности уже появилось.
Вторая ошибка это игнорирование стоимости страховки. Премия опциона, гарантийное обеспечение, своп за перенос позиции и комиссии брокера складываются в сумму, которая при частом хеджировании съедает доходность портфеля быстрее, чем сами убытки.
Третья ошибка это хедж на срок, не совпадающий со сроком риска. Опцион на две недели не закрывает риск, который реализуется через два месяца, и после экспирации позиция снова остается голой.
Четвертая ошибка это замок вместо закрытия убыточной сделки. Позиция заперта, потери зафиксированы, а свопы продолжают начисляться каждую ночь. Как правило, дешевле признать неудачный вход и выйти.
Пример хеджирования рисков с помощью опционов
Вывод
Финансовые рынки всегда несут риск: макроэкономический, политический и связанный с делами конкретных компаний. Те же самые рынки дают инструменты, чтобы от этого риска закрыться.
Применение таких инструментов и называется хеджированием рисков. Для трейдера, инвестора и предпринимателя это базовый навык, а не факультативная опция.
Выше разобраны фьючерсы, опционы, свопы и форварды, а также отдельный случай с валютным риском. Помните главное: все перечисленные деривативы сами по себе относятся к высокорисковым инструментам, и неверно рассчитанный объем страховки создает новый риск вместо того, чтобы закрыть старый.
Что делать дальше
Разумный порядок действий такой. Сначала определите, какой именно риск вы закрываете: падение конкретной бумаги, просадку всего рынка или курсовую разницу. От этого зависит выбор инструмента: для одного актива подходит чистый хедж, для портфеля перекрестный через индексный фьючерс.
Затем посчитайте стоимость страховки и сравните ее с размером риска. Если премия и комиссии сопоставимы с возможным убытком, хеджирование теряет смысл, и проще уменьшить позицию.
И последнее: доступ к срочному рынку и размер комиссий зависят от площадки. Условия по деривативам стоит сравнить заранее, в нашем каталоге брокеров, а перед открытием счета изучить подборку брокеров по вашему региону.
FAQ
Что такое хеджирование рисков?
Это открытие встречной сделки, которая приносит прибыль тогда, когда основная позиция уходит в убыток. Страховка строится через производные инструменты: фьючерсы, опционы, форварды и свопы. Цель не заработать больше, а сделать результат по позиции предсказуемым при любом движении цены.
Как работает хеджирование рисков в 2026 году?
Механика не изменилась. Рядом с основной позицией открывается зеркальная по объему сделка на срочном рынке. При падении цены прибыль по хеджу перекрывает убыток по активу, при росте наоборот. Разница между двумя результатами и есть цена спокойствия.
Зачем трейдеру знать про хеджирование?
Диверсификация закрывает риск отдельной компании, но бессильна против падения всего рынка. Хеджирование это единственный способ снять систематический риск, не распродавая портфель. Плюс оно позволяет пересидеть бумажный убыток, не фиксируя потери по хорошим бумагам.
Какие ошибки встречаются чаще всего?
Неверный объем встречной позиции, из-за которого закрыта только часть риска. Недооценка расходов на премию, гарантийное обеспечение и свопы. Срок хеджа, который короче срока самого риска. И замок вместо закрытия убыточной сделки, когда потери растут за счет переноса позиции через ночь.
Как применять хеджирование на практике?
Определите риск и его срок, подберите инструмент под конкретный актив или под весь рынок, рассчитайте объем встречной позиции так, чтобы он совпал с объемом основной. Затем сравните стоимость страховки с возможным убытком: если они сопоставимы, разумнее просто сократить позицию.
Найдите своего идеального брокера: ознакомьтесь с нашим списком!
Выбирайте лучшее из наших экспертных вариантов


Найдите своего идеального брокера: ознакомьтесь с нашим списком!
Выбирайте лучшее из наших экспертных вариантов