Обновлено:January 15, 2026

12 мин

Где трейдеры хранят деньги: лучшие способы и рекомендации
Какой способ хранения денег самый лучший для трейдера? В этой статье разбираем популярные варианты сбережения денежных средств, сравниваем их преимущества и недостатки, выбираем лучшую опцию.

Undefined
Author
Основная задача трейдера – постепенно повышать уровень своих знаний, чтобы делать максимально точные прогнозы по ценодвижению.
Статистика показывает, что около 5-10% «торговцев» заключают сделки в прибыль, а средний годовой доход трейдера варьируется в пределах 80 тысяч долларов. Не миллионы, конечно, за которыми бегают новички, но сумма тоже приличная, поэтому следующим вопросом становится – где хранить свои деньги?
Два главных врага сбережений – это инфляция и злоумышленники, поэтому при выборе оптимального способа хранения необходимо учитывать надежность и выгоду. Давайте рассмотрим несколько наиболее востребованных вариантов.
Банковские счета
Банковские счета — самая популярная опция хранения денег. Разбираемся, насколько безопасно оставлять депозит в банке, какие документы нужны для открытия счета и какие существуют ограничения.
«Хранить деньги в сберегательной кассе» — это прерогатива представителей ХХ века, когда банковские счета воспринимались как самый надежный и чуть ли не единственный способ хранения своих средств.
Опция остается популярной и в настоящее время. Согласно данным The World Bank, 69% от всего населения планеты (достигшего 18-летнего возраста) имеют открытый банковский счет. Для сравнения, в 2011 году банкам доверяли только 51% населения.
В чем заключаются основные преимущества банковского счета в качестве доминантного способа хранения денежных средств?
- Безопасность. Банковский счет всегда считался символом надежности. Организации регулируются государством, а права вкладчиков защищаются на законодательном уровне. Даже в случае банкротства банка, депозиты до определенной суммы (лимит зависит от страны) потом возвращаются своим владельцам по программе страхования.
- Простота и доступность. С банковским счетом у вас не будет проблем. Пришли в отделение, открыли счет, положили деньги, и никаких дополнительных действий или специальных знаний вам не нужно.
- Доходность. Депозиты предполагают выплату процентов вкладчикам. Ставка зависит от срока вложения и выбранной валюты.
Для новичков этого вполне достаточно. Безопасно, просто, еще и сверху что-то начислят за хранение. Но профессиональные трейдеры оценивают обе стороны медали. Недостатки у банковских счетов тоже имеются:
-
Ограничения. В большинстве стран положить на депозит вы сможете только официально подтвержденные средства. Для трейдеров, получающих «серый» доход, такая опция не подойдет.
-
Сложности для нерезидентов. Не в каждой стране банк считается надежным способом хранения денег. Граждане Индии, Украины или ЮАР предпочли бы положить свои средства в банковские компании Германии, США или Швейцарии, а не на счета местных банков. Требуются дополнительные документы.
-
Отсутствует защита от инфляции. Процент по депозитам не перекрывает инфляционные показатели, поэтому деньги все равно постепенно теряют свою покупательскую способность. Например, в Швеции лучшие процентные ставки достигают 1,267% годовых, а инфляция в стране удерживается на уровне 7,6%.
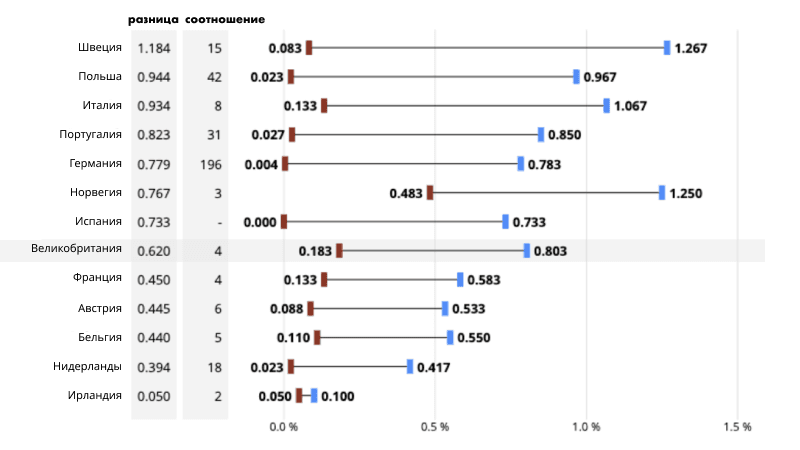
Источник: Minfin.com
-
Санкции и заморозка счета. Банковские средства могут заморозить из-за санкций или по требованию правительства. Счет окажется недоступен до завершения разбирательства.
Важно! Страховка депозита покрывает только определенную сумму. Уточните лимиты для конкретной страны. Например, в США страхуются депозиты до 250 тысяч долларов, в Украине – до 400 тысяч гривен и т.д. Альтернативное решение – размещать депозиты в нескольких банках до указанного лимита.
Особенности открытия счета
В российском, украинском или белорусском банке открыть счет проще. Обычно достаточно наличия паспорта, дальнейший пакет документов уже оформляется непосредственно в банковском учреждении.
С банками в развитых странах сложнее. Например, в США действует одна из самых сложных законодательных систем в отношении противодействия отмыванию денег и финансированию терроризма.
Требования к открытию счета отличаются в зависимости от банка, но обычно в пакет обязательных документов входят: международный паспорт (одной из стран), подтверждение адреса, кредитная или дебетовая карта из страны проживания нерезидента, номер соцстрахования, начальный депозит.
В качестве дополнительных документов от вас могут потребовать вторичный идентификационный документ, иммиграционные документы, кредитную историю из банка страны нерезидента и т.д.
Важно! Согласно законодательству США, каждый владелец банковского счета обязан иметь физический адрес в стране (постоянный или временный), поэтому «смотаться открыть счет в американском банке» не получится.
Кроме того, хранение денег в зарубежном банке накладывает ряд обязательств. Вы должны подтвердить легальность своих доходов, а потом в установленные сроки подавать декларации и налоговые отчеты.
Действующие ограничения
Лимиты на максимальную сумму не установлены, но во многих странах есть порог на минимальный депозит для нерезидентов. Варьируется от 3000 евро (Латвия) до 5 миллионов долларов (Швейцария).
Электронные кошельки
Хранить средства на электронном кошельке тоже можно. В данном разделе разбираемся, какие преимущества и недостатки у такой опции, а также изучаем особенности открытия электронного кошелька.
В исследовании издания Juniper говорится, что в 2022 году количество пользователей электронных кошельков достигло отметки в 3,2 миллиарда человек. К 2026 году ожидается рост данной цифры до 5,2 миллиарда.
Электронные кошельки обещают стать популярнее банковских организаций. В топ-10 самых популярных «э-валетов» входят Apple Pay, PayPal, Cash App, Venmo, Zelle и другие.
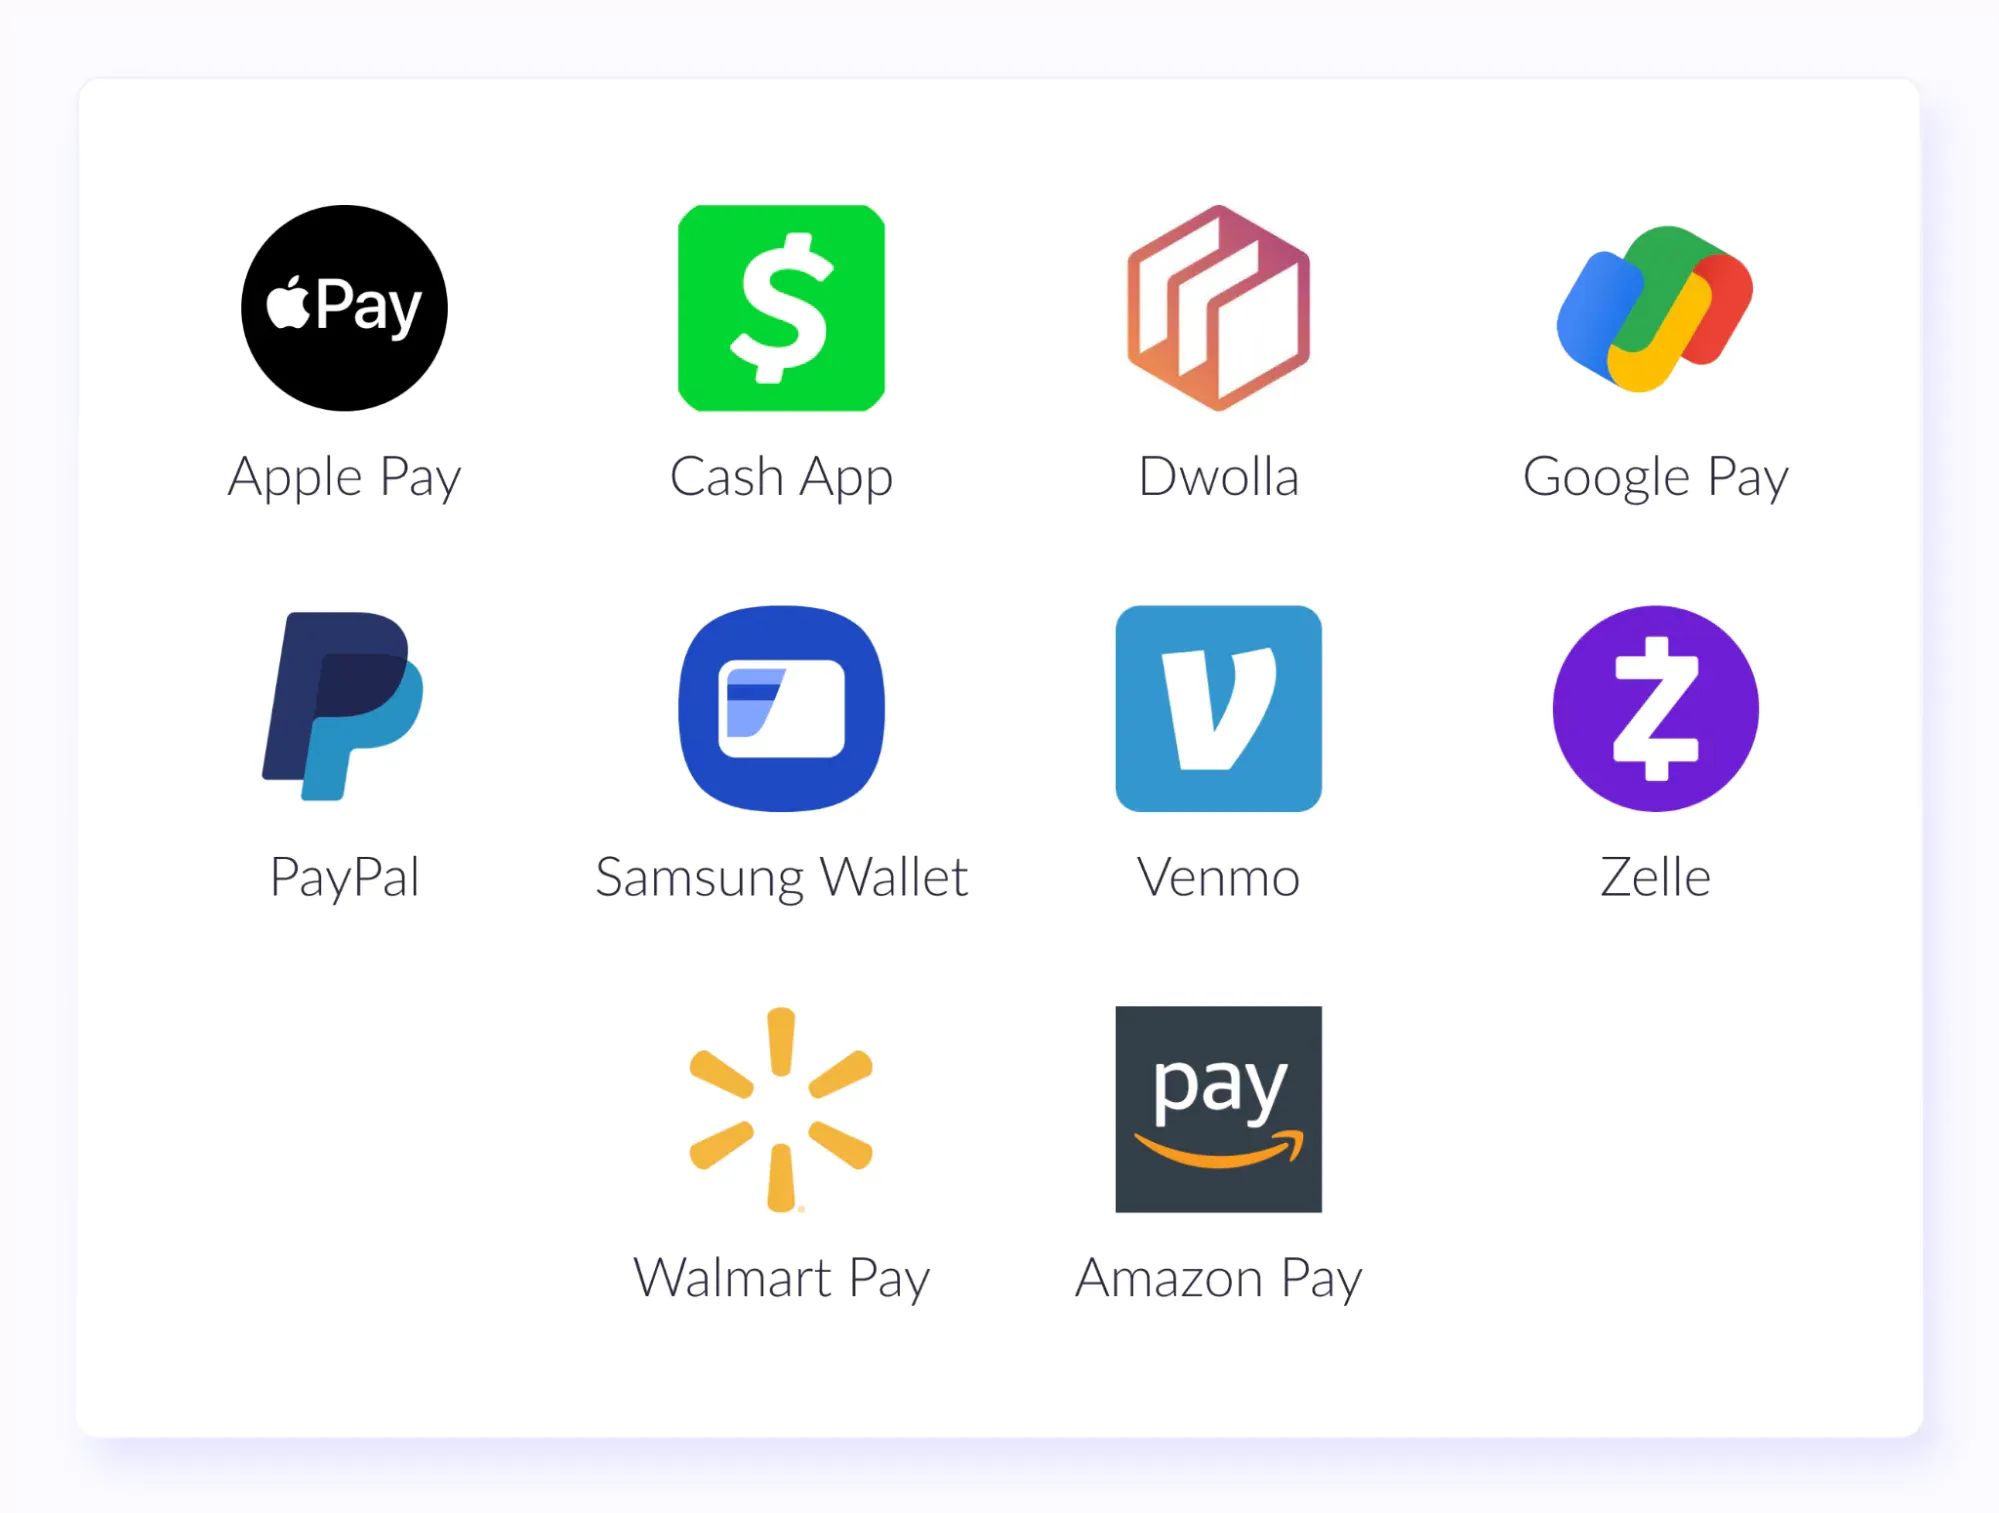
Источник: Geniusee
Преимущества и недостатки
Главные плюсы электронных кошельков обычно подаются в сравнении с банковскими счетами:
- Покупка товаров и услуг через электронные кошельки не требует внесения платежных данных (как в случае с кредитными картами), что делает оплату более безопасной. Исключается риск кражи данных злоумышленниками.
- Открыть счет в электронной платежной системе намного проще, чем в банковском учреждении. От владельца требуется пройти регистрацию, а затем пройти верификацию с помощью паспорта или другого ID документа.
- Транзакции, выполненные через электронные кошельки, обычно проходят мгновенно, независимо от времени (одинаково работает как в будние, так и в выходные или праздничные дни).
- Электронный кошелек удобен в использовании. Вам не нужно контактировать с банком, все операции выполняются в приложении или на сайте платежной системы.
- Кошельки не привязаны к какой-либо стране, выполнять переводы можно по всему миру, в один клик.
Недостатки у электронных кошельков тоже имеются. Ключевые минусы заключаются в следующем:
- Электронные кошельки поддерживаются не всеми компаниями. Вы можете столкнуться с невозможностью оплатить товар или услугу выбранным способом.
- За безопасность средств отвечает платежная система, защитные меры постоянно дорабатываются, однако опасность кибератаки и последующей кражи средств сохраняется.
- Большинство кошельков вводят лимиты на транзакции, неудобные для переводов крупных сумм.
- Некоторые платежные системы устанавливают высокие комиссии на транзакции, поэтому частое использование «э-валета» становится невыгодным для его владельца.
Особенности открытия кошелька
Рассмотрим процедуру открытия электронного кошелька на примере популярнейшей системы PayPal.
-
Переходите на официальный сайт PayPal.
-
В правом верхнем углу выберите кнопку «Регистрация».
-
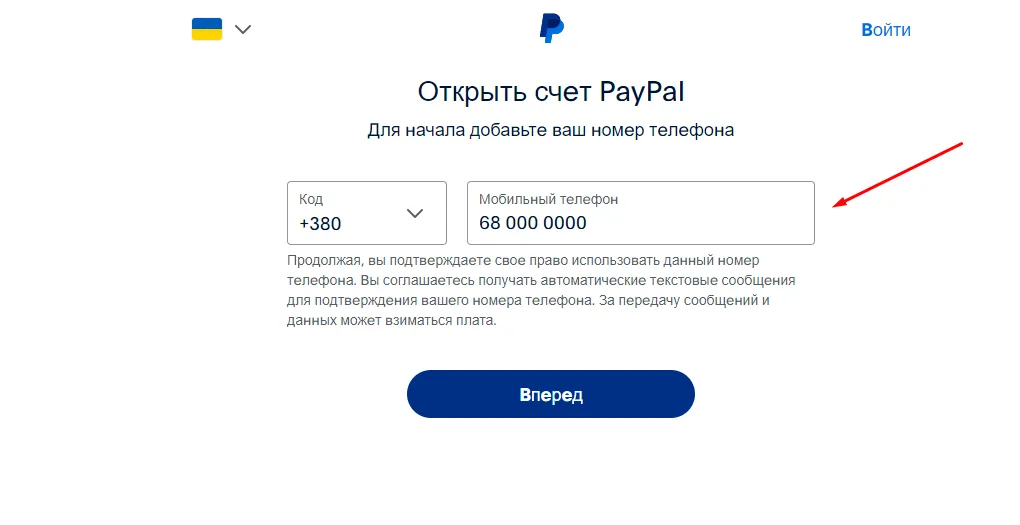
Укажите номер мобильного телефона.
-
На номер телефона придет SMS-сообщение. Впишите код из него в соответствующее поле.
-
Заполните все поля в новом окне: электронная почта, имя и фамилия. Придумайте надежный пароль. Жмите на кнопку «Далее».
-
Выберите свою национальность, дату рождения, регион и адрес проживания, почтовый индекс.
-
Прочитайте всю указанную информацию, убедитесь, что она верна, а затем нажмите на «Согласиться и создать аккаунт».
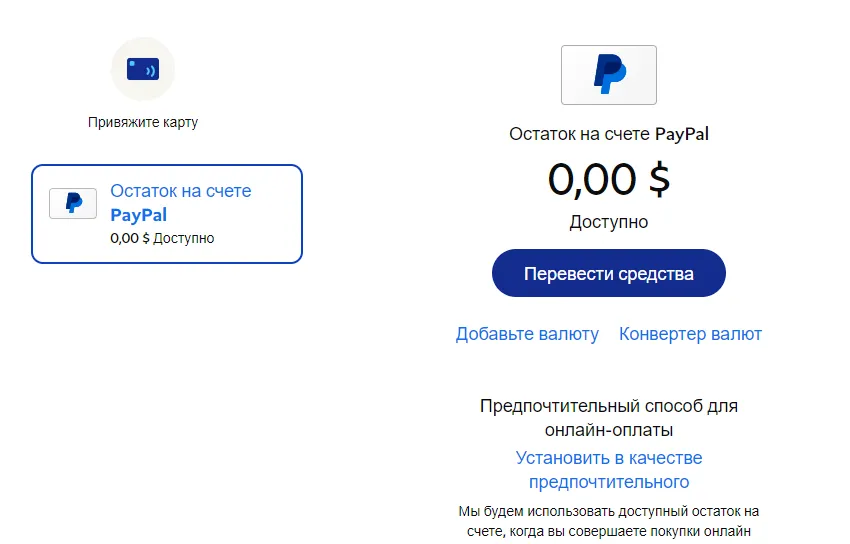
Вся процедура занимает обычно не более 5 минут. Кроме того, нет ограничений на количество используемых кошельков – вы можете открыть счет у нескольких платежных систем при необходимости.
Действующие ограничения
Лимиты на транзакции устанавливаются в зависимости от конкретной платежной системы. Например, PayPal разрешает переводить до 60 тысяч долларов одной транзакцией, а суточное ограничение на перевод равно $100 тысячам.
В системе Zelle ограничений куда больше – суточный лимит обычно варьируется от 2 000 до 5 000 долларов, а в месяц можно переводить до 40 тысяч долларов. Но если банк или кредитная организация не работают с системой, устанавливается недельный лимит на переводы в размере $500.
Криптовалютные кошельки
Использование криптовалют становится все более популярным, а криптокошельки многие рассматривают как безопасный и надежный способ хранения своих средств.
Криптовалюты все еще остаются «диковинным» платежным инструментом для многих, но их популярность стремительно растет. В отчете издания Zippia говорится, что количество держателей цифровых активов перевалило за отметку в 400 миллионов в 2023 году.
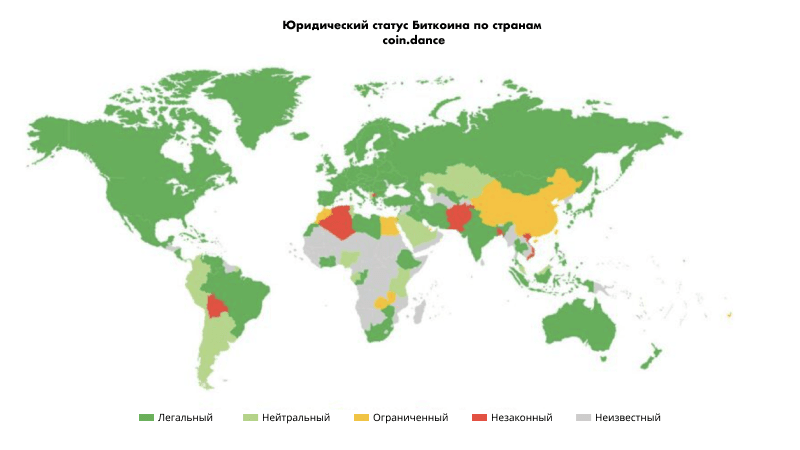
Эксперты уверены, что в ближайший год цифра достигнет психологического уровня в 1 миллиард. Во многих странах принимаются законы, делающие криптовалюты легальным платежным средством, что открывает новые горизонты для цифровых активов.
Криптовалютные кошельки бывают нескольких типов: централизованные (биржевые и программные) и децентрализованные (программные, аппаратные и бумажные).
Преимущества и недостатки
Список преимуществ криптовалютных кошельков варьируется от конкретного типа хранилища, но остановимся на общих положительных сторонах:
- Криптовалютные кошельки не вводят никаких лимитов для пользователя, вы можете хранить там миллионы или даже миллиарды долларов.
- Транзакции в цифровых активах облагаются минимальными комиссиями. Размер сборов намного меньше, чем у банка или электронного кошелька.
- Нет лимитов на транзакцию. Вы можете перевести несколько миллионов долларов с одного кошелька на другой.
- Средства зачисляются мгновенно. Транзакции проходят без посредников, остается только дождаться необходимого количества подтверждений в сети.
- Открыть криптовалютный кошелек очень просто. Для большинства видов не требуется даже паспорт. Достаточно выхода в интернет и подходящего устройства (ПК или смартфон).
- Можно использовать в инвестиционных целях – покупать и продавать активы с целью заработка на росте стоимости.
Если говорить о децентрализованных кошельках, то к преимуществам добавляется еще и безопасность. Ваши средства не заблокируют, а за их сохранность отвечаете только вы.
К недостаткам крипто кошельков относят:
- Сохраняется риск взлома кошелька. Не распространяется только на аппаратные устройства, отличающиеся максимальной защитой. А еще ваш девайс может быть заражен вредоносным ПО, похищающим данные и ключи доступа.
- Не все кошельки отличаются мультивалютностью. Некоторые виды кошельков работают только с ограниченным набором цифровых активов.
- Если вы забудете пароль или seed-фразу, то на некоторых кошельках средства будут утеряны навсегда.
Особенности открытия кошелька
Рассмотрим особенности открытия криптовалютного кошелька на примере программного расширения MetaMask:
- Сначала открываем официальный сайт криптокошелька (metamask.io).
- Находим вкладку Download, кликаем по ней и далее ищем кнопку Download Now. Нажимаем на нее.
- Выбираем версию для установки – Chrome, iOS, Android. Нас интересует версия для Chrome. Нажимаем на кнопку Install MetaMask for Chrome.
- Далее выбираем наше расширение в браузере, открываем его и кликаем по кнопке Get Started.
- Чтобы создать новый кошелек, нажимаем на выбор Create a wallet.
- Создавайте пароль для последующего входа в кошелек (рекомендуется придумать надежную буквенно-цифровую комбинацию). Поставьте галочку-согласие с правилами и нажмите Create.
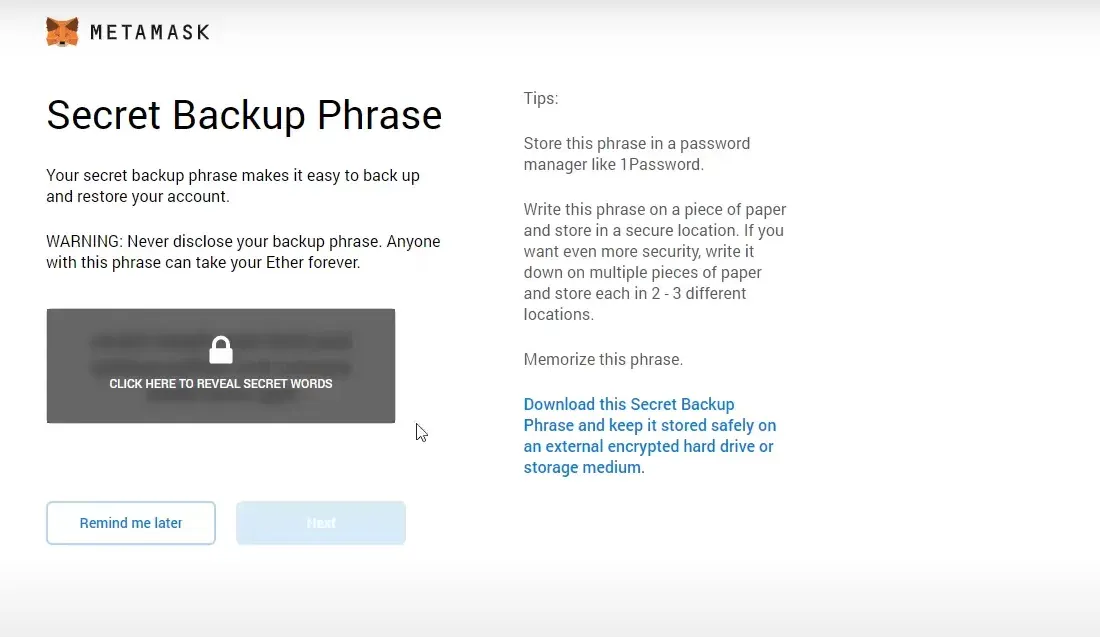
- Запишите секретную seed-фразу, а затем воспроизведите ее в правильной последовательности.
- Кошелек готов к использованию – переводите на него свои криптосредства, оплачивайте с него товары и услуги, подключайте к децентрализованным биржам для торговли и т.д.
Действующие ограничения
В случае с децентрализованными кошельками ограничений, по сути, не существует. Вы можете хранить на них любую сумму, максимального порога для транзакций тоже не установлено. Централизованные кошельки обычно требуют от пользователей пройти ID верификацию своего аккаунта.
Инвестиционные счета
Инвестиционный счет служит, скорее, способом вложения, а не хранения денег. Рассмотрим, как его открыть, какие существуют ограничения, обратим внимание на преимущества и недостатки.
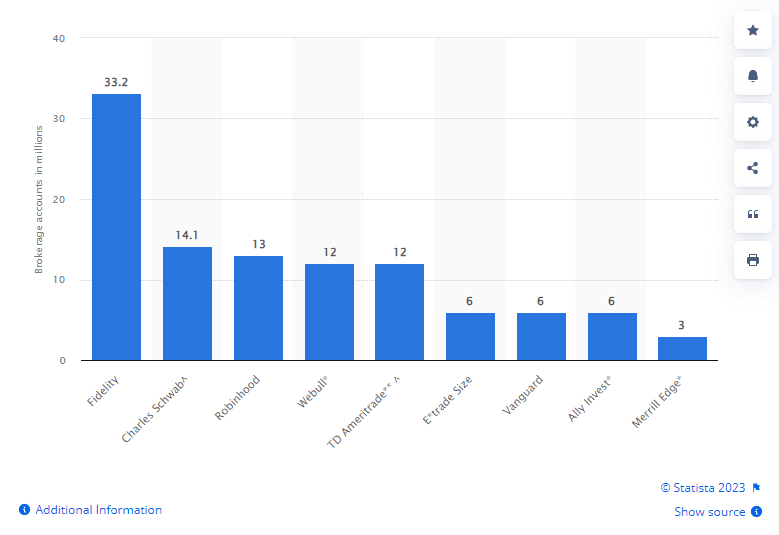
Еще один интересный вариант для хранения своих средств – инвестиционные счета брокерских платформ. В развитых странах практически у каждого открыт брокерский аккаунт для инвестирования в разные активы. Например, по состоянию на 2023 год, количество брокерских счетов в США превышает 100 миллионов аккаунтов.
Преимущества и недостатки
К основным преимуществам брокерского инвестиционного счета относят:
- Доступ к многочисленным инвестиционным инструментам. Владелец аккаунта инвестирует в акции, сырьевые товары, индексы и другие активы.
- Топовые брокеры обеспечивают надежную защиту средств своих пользователей, взломы и потеря денег практически исключена.
- Максимальные лимиты нередко отсутствуют, на инвестиционном счете хранят по нескольку миллионов долларов.
- Международные брокеры не привязаны к конкретной стране, там открывают счета пользователи из разных государств.
Недостатки брокерского счета заключаются в следующем:
- Для открытия брокерского счета требуется верификация. Часто запрашивают подтверждение средств и другие документы на усмотрение платформы.
- Инвестиционный счет как правило регистрируется в налоговой, поэтому вы обязаны отчитываться о своих доходах, декларировать их.
- Возможно наложение санкций в отношении отдельных лиц, заморозка счета. Топовые брокеры строго следуют требованиям и распоряжениям финансовых регуляторов.
Особенности открытия инвестиционного счета
Разберем этапы открытия инвестиционного счета на примере брокерской платформы Interactive Brokers:
-
Открываем официальный сайт площадки (interactivebrokers.com).
-
Нажимаем на кнопку Open Account.
-
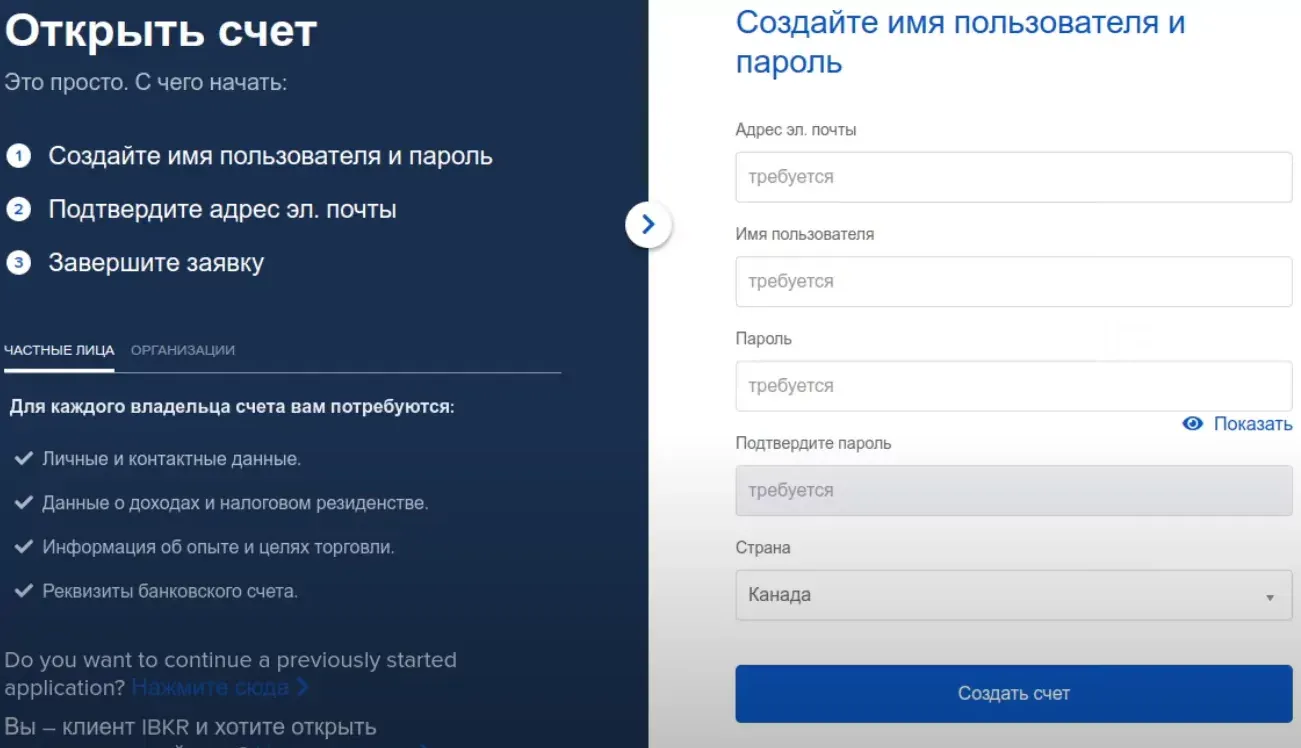
Выбираем удобную языковую опцию и заполняем персональную информацию. Впишите адрес электронной почты, имя пользователя и страну проживания. Создайте и подтвердите пароль для входа на сайт. Кликните по синей кнопке «Создать счет».
-
Подтвердите указанный адрес электронной почты – перейдите по присланной ссылке.
-
Выберите нужную опцию в полях «Тип клиента» и «Язык ввода данных».
-
Заполните контактные данные, в соответствии с паспортом или другим ID документом.
-
Укажите документ для идентификации учетной записи (например, паспорт) и его номер.
-
Выберите торговые инструменты, которыми собираетесь торговать (облигации, акции, Форекс и т.д.).
-
Перепроверьте всю указанную информацию, а затем введите свои ФИО, чтобы подтвердить свои данные.
-
Последние шаги регистрации – подтверждение номера телефона и загрузка сканов, подтверждающих личность и адрес проживания.
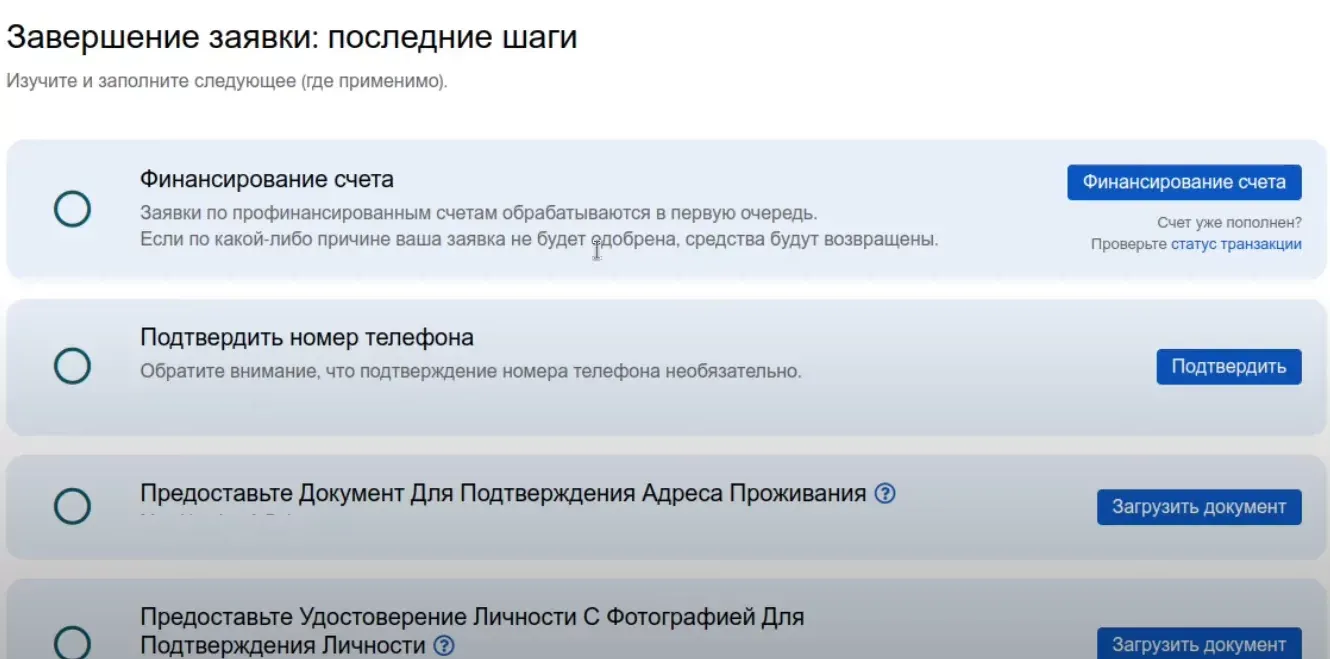
Процедура открытия инвестиционного счета достаточно продолжительна, поскольку брокеры обязаны следовать всем требованиям финрегулятора.
Физическое хранение денег
Хранить свои деньги можно и «под матрасом». Какие преимущества и недостатка у такого способа хранения средств и какой «матрас» лучше выбрать трейдеру?
Альтернативный вариант вышеперечисленным – физическое хранение денег. Кто-то держит свои средства «под матрасом», никому не доверяя. В числе явных преимуществ – не нужно никаких документов, да и лимитов нет, кладите в сейф или тайник, сколько хотите.
Главный минус – отсутствие безопасности. Конечно, можно устанавливать суперсовременные системы безопасности, сигнализации, сейфы и т.д., но полной уверенности в том, что злоумышленника это остановит, нет. Да и придется столкнуться с дополнительными расходами.
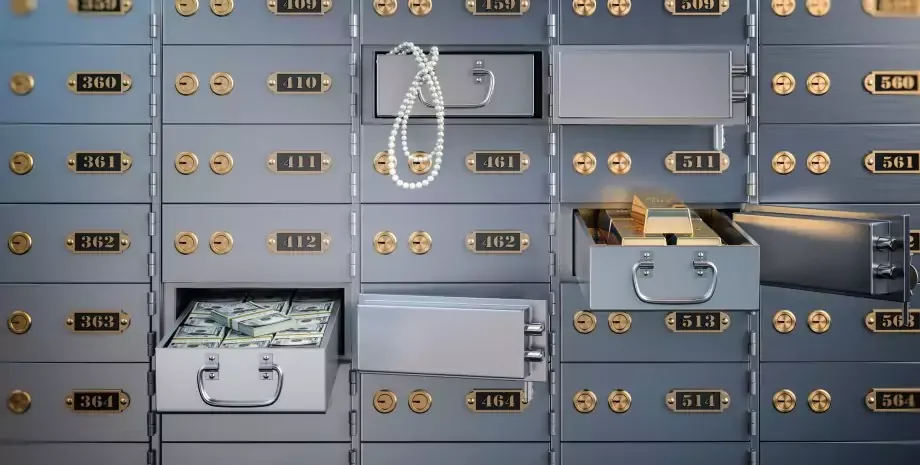
Неплохой вариант физического хранения денег – аренда банковской ячейки. За сохранность средств ответственен банк, и даже в случае банкротства содержимое ячейки все равно вы сможете забрать назад.
Стоимость аренды ячейки варьируется в зависимости от страны. В России она обойдется в 40-90 рублей в день, а в США – порядка 15-25 долларов в месяц. Есть вариант покупки ячейки. Тогда вы будете платить за обслуживание минимальную стоимость, в зависимости от содержимого.
Источник: Focus
Еще один важный минус такого выбора – инфляция. Деньги просто лежат, не работают, поэтому с годами они будут только терять покупательскую способность.
Рекомендации по выбору способа хранения денег
Так какой же способ хранения денежных средств выбрать? Лучшее решение — это диверсификация. Разберемся, для каких целей лучше всего подойдет каждый из перечисленных вариантов.
Вариантов хранения денег много. Какую опцию выбрать трейдеру? Золотое правило инвестора – не «хранить все яйца в одной корзине». К хранению денег его тоже можно применить. Зачем выбирать какую-то одну опцию, если можно диверсифицировать?
Кратко сделаем вывод, для каких целей подойдет каждый из перечисленных вариантов хранения.
| Способ хранения | Главное преимущество | Как использовать? | Сколько хранить? |
| Банковский депозит | Сохранность средств обеспечивается банком | Долгосрочное хранение, в зарубежных банках | Рекомендуется вносить депозиты, не превышающие страховую выплату |
| Электронный кошелек | Удобный способ оплаты товаров и услуг | Оплачивать товары и услуги в интернете | Храните сумму, необходимую для покрытия расходов на 2-3 месяца |
| Криптовалютный кошелек | Возможность инвестирования, быстрые и дешевые переводы | Вкладывать деньги в цифровые активы, отправлять криптовалюты с минимальной комиссией | Профессиональные инвесторы определяют процент от своего дохода, используемый для регулярных инвестиций |
| Инвестиционный счет | Широкий выбор инструментов для инвестирования | Покупать и продавать акции, индексы, ETF-фонды и т.д. | Храните там ровно столько, сколько хотите вкладывать в перечисленные активы |
| Физическое хранение | Доступность средств | Тратить в форс-мажорных ситуациях | Храните так сумму, которая может понадобиться срочно |
Наилучший способ хранения денег зависит от заработка трейдера и целей использования средств, но лучше всего распределить их между несколькими способами хранения.
Найдите своего идеального брокера: ознакомьтесь с нашим списком!
Выбирайте лучшее из наших экспертных вариантов
Найдите своего идеального брокера: ознакомьтесь с нашим списком!
Выбирайте лучшее из наших экспертных вариантов
Откройте для себя лучших брокеров бинарных опционов, адаптированных к вашему региону. Просмотрите наши списки по странам: