
3 мин

808

Author
Со временем цена акции или корзины акций относительно их прибыли служит барометром стоимости. Начиная с 1870 года отношение цены к прибыли от пяти до 10 считалось низким и обычно означало, что акции дешевы. Значения от 20 до 25 высоки и означают, что акции стоят с премией к историческим нормам.
Текущий P/E составляет 28,4. За последние 150 лет лишь несколько раз P/E S&P 500* поднимался выше нынешнего уровня.
За исключением этих событий P/E не был выше, чем сейчас. Это говорит о чрезвычайно высокой оценке акций, но не обязательно означает приближение обвала. Объясняет Кори Митчелл, аналитик Tradequotex.com.
«В 2001, 2009 и 2020 годах P/E взлетал выше текущих уровней уже после того, как цены акций некоторое время находились в свободном падении. P/E резко рос, поскольку прибыль компаний падала быстрее цен акций.
Вспомните пандемию. Многие акции очень быстро упали на 20–30%, а затем восстановились, однако в последующие месяцы у многих компаний прибыль снизилась еще сильнее. Некоторые ранее прибыльные компании получили убытки, поскольку спрос на продукцию исчез, — например, круизные операторы, рестораны и авиакомпании.
Возникает ситуация, в которой прибыль низкая, а цены высокие, хотя они и несколько снизились, что формирует высокий P/E. В 2009 году P/E достиг астрономических значений, поскольку банки разорялись, а компании и их прибыль показывали плохие результаты после финансового кризиса.
К моменту скачка P/E акции уже снижались больше года и начали восстанавливаться.
Именно падение прибыли обычно вызывает резкий скачок P/E, но снижение акций к этому моменту уже идет. Исключение — 1998–2000 годы: до обвала и падения прибыли P/E был примерно на нынешних уровнях, а затем поднялся еще выше. Сейчас цены высоки, но прибыль существенно не снизилась».
На следующем графике Multpl показана динамика P/E. Также на графике за последние 30 лет отмечены моменты начала снижения цен акций.
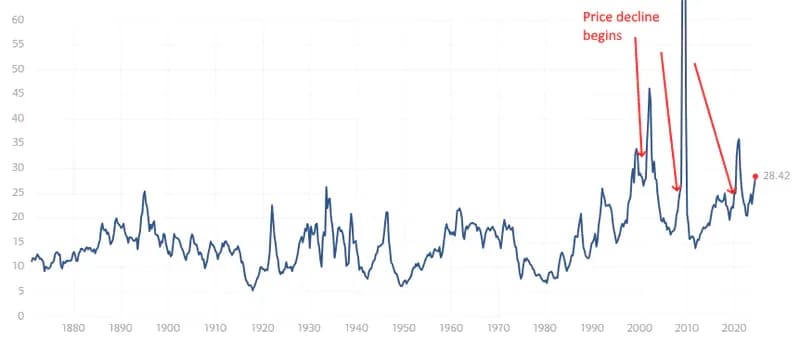
*S&P 500 существует не с 1870 года. Он появился в 1957 году, а S&P 90 был представлен в 1928 году. Более ранние данные предоставляет Комиссия Коулза. Поэтому исторические данные с 1870 года основаны на соответствующем индексе или источнике данных того времени.
Не завышена ли прибыль и устойчива ли она? Вот настоящий вопрос, который следует задавать инвесторам.
Нет сомнений, что сейчас акции чрезвычайно дороги относительно исторических норм, но это не означает, что цены рухнут.
Цены могут стоять на месте или немного расти, пока прибыль увеличивается сильнее. Со временем это снизит P/E.
P/E также может остаться высоким. За последние 30 лет более высокие P/E стали нормой по сравнению с предыдущими 100 годами. Но даже с учетом этого показатель все равно высок.
Многие технологические компании растут на волне увлечения ИИ. Компании активно инвестируют в эту технологию, что помогло поставщикам соответствующих технологий или инфраструктуры, таким как Nvidia (NVDA) и Super Micro Computer (SMCI), добиться огромного роста акций.
Все хорошо, пока прибыль остается высокой; если прибыль снизится, P/E взлетит, а цены, как правило, уже будут двигаться вниз.
Остается вопрос, действительно ли инвестиции в технологии ИИ сделают компании эффективнее и прибыльнее. Это касается и пользователей ИИ, и его поставщиков.
Консервативные инвесторы могут предпочесть не открывать агрессивные длинные позиции при такой высокой оценке, а пользоваться импульсом текущих позиций, пока он сохраняется. Риск — пропустить продолжение ралли, поскольку цены могут расти даже при высоком P/E.
Найдите своего идеального брокера: ознакомьтесь с нашим списком!
Выбирайте лучшее из наших экспертных вариантов


Найдите своего идеального брокера: ознакомьтесь с нашим списком!
Выбирайте лучшее из наших экспертных вариантов
