
2 мин

1337

Author
Акции ConocoPhillips (COP), одной из крупнейших в мире независимых компаний по разведке и добыче нефти и газа, снизились на 3% с начала года. Хотя многие агрессивные трейдеры и инвесторы предпочли избегать этих акций, аналитик Tradingbiz Рахул Намбиампурах считает их потенциально привлекательной покупкой в 2026 году.
«ConocoPhillips занимает стратегически выгодное положение в текущем цикле слияний и поглощений в американском секторе разведки и добычи. Крупные приобретения, такие как Concho и Hess, создают дефицит качественных крупных нефтяных компаний для инвестирования. Как крупнейшая независимая компания сектора по добыче и рыночной капитализации, ConocoPhillips способна привлечь значительный интерес инвесторов», — отмечает Рахул после подробного изучения компании.
Рахул внимательно изучил финансовый отчет ConocoPhillips за I квартал 2026 года и выделил следующие данные:
Хотя недобор выручки указывал на операционные и специфические рыночные трудности, ConocoPhillips сохраняла твердую приверженность возврату капитала акционерам в рамках политики распределения 30% операционного денежного потока. Уже в I квартале 2026 года значительные выплаты акционерам сохранились.
Даже EPS по non-GAAP соответствовала ожиданиям, демонстрируя стабильную прибыль несмотря на недобор выручки. Рахул отмечает, что совпадение EPS с прогнозом наряду с высокими объемами добычи в I квартале 2026 года вывело COP на бычью траекторию. Рынок, по-видимому, оптимистично ожидает отчет за II квартал 2026 года, публикация которого намечена на 25 июля 2026 года.
Более подробный анализ дневного графика COP показывает движение внутри канала с приближением к нижней линии тренда. Несколько дней назад акции пытались пробить эту линию, но покупателям удалось вернуть позитивный настрой. Сейчас COP торгуется по $114, и для демонстрации дополнительной бычьей силы ей сначала необходимо преодолеть $115.
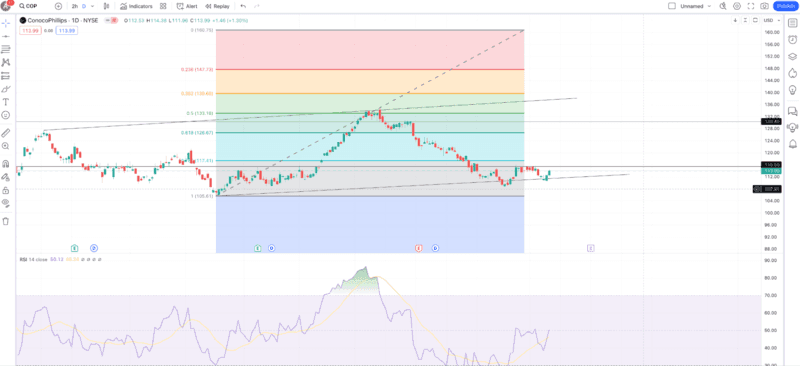
Движение выше 115 на высоком объеме способно быстро подготовить рост до $130 ввиду отсутствия явных уровней сопротивления. Если же на фоне сильных финансовых отчетов и других позитивных факторов цена преодолеет $130, она может достичь $139.68, а затем $147.73, что предполагает максимальный потенциал роста более 30%.
Аналитик BofA Акамине разделяет бычий взгляд Рахула, рекомендуя покупать COP с целевой ценой $147. Даже Wells & Fargo повысила целевую цену COP с $149 до $151, сохранив рекомендацию «Выше рынка».
Найдите своего идеального брокера: ознакомьтесь с нашим списком!
Выбирайте лучшее из наших экспертных вариантов


Найдите своего идеального брокера: ознакомьтесь с нашим списком!
Выбирайте лучшее из наших экспертных вариантов
