Обновлено:November 12, 2026

16 мин

Волатильность в трейдинге: что это такое простыми словами
Волатильность это в первую очередь про скорость и размах ценовых движений, а не про их направление - термин мелькает в новостях и биржевых сводках так часто, что смысл размывается. На деле все проще: это мера того, насколько резко и часто меняется цена актива, и разобраться в ней стоит любому, кто хоть немного связан с рынком.

Ирина Сабурова
Author
Обновлено 23 октября 2026 года
Волатильность это в первую очередь про скорость и размах ценовых движений, а не про их направление - термин мелькает в новостях и биржевых сводках так часто, что смысл размывается. На деле все проще: это мера того, насколько резко и часто меняется цена актива, и разобраться в ней стоит любому, кто хоть немного связан с рынком.
Силу ценовых колебаний часто сравнивают с морем: цены на активы, как волны, раскачиваются вверх и вниз. В шторм колебания резкие и мощные - это высокая волатильность. Когда рынок успокаивается, движения выглядят как мелкая рябь на воде.
Волатильность проявляется и в котировках отдельного актива, и в экономике целиком: скачки курса национальной валюты сразу отражаются на ценах в магазинах. Поэтому базовые знания о ней полезны не только инвестору, но и человеку, далекому от биржи.
Что такое волатильность на рынке
Это одно из ключевых понятий для чтения фондового, валютного и криптовалютного рынка. Дальше - простыми словами о том, что это такое и какие у волатильности бывают виды.
Волатильность (англ. volatility - изменчивость) - статистический показатель отклонения цены биржевого актива за период (день, неделя, месяц, год) от среднего уровня или основного направления рынка.
Если совсем просто, волатильность это:
-
меру скорости ценовых колебаний;
-
степень изменчивости курса или доходности актива;
-
рост или падение цен на конкретный финансовый инструмент.
Иначе говоря, volatility показывает, насколько сильно и быстро меняются цены. Рынок считают волатильным, если он колеблется больше чем на 1% на протяжении длительного времени.
Рассмотрим пример.
3 февраля 2022 года произошел крупнейший обвал акций Meta (Facebook), падение составило 26%.
Скачок был вызван реакцией инвесторов на слабую отчетность компании, а заодно и скандалами вокруг утечек личных данных пользователей - в моменте акции резко потеряли инвестиционную привлекательность.
Понимание волатильности
Волатильность - это прямой индикатор риска и неопределенности: чем сильнее колебания, тем рискованнее актив или бумага.
Сама по себе цифра волатильности мало что говорит - ее всегда сравнивают с аналогичными показателями по другим активам или периодам.
Например, если колебания акции в среднем держатся на уровне 0,5%, а за последние 10 дней диапазон вырос до 1,5-2%, инвесторы скажут, что у бумаги на этом отрезке повышенная волатильность.
Сравнивать можно что угодно в одной плоскости: изменчивость двух акций из одной отрасли, курс Bitcoin в разные периоды, одну и ту же пару в разные годы.
Показатель volatility считают, чтобы оценить прошлые колебания цены и спрогнозировать будущие. Рост волатильности обычно идет рука об руку с ростом оборота и числа прибыльных сделок, но чем ближе к пику, тем больше неуверенности у инвесторов - и тем выше риски.
Когда цена идет ровно, внутридневному трейдеру зацепиться не за что. Зато новичку в такие периоды спокойнее заходить в рынок.
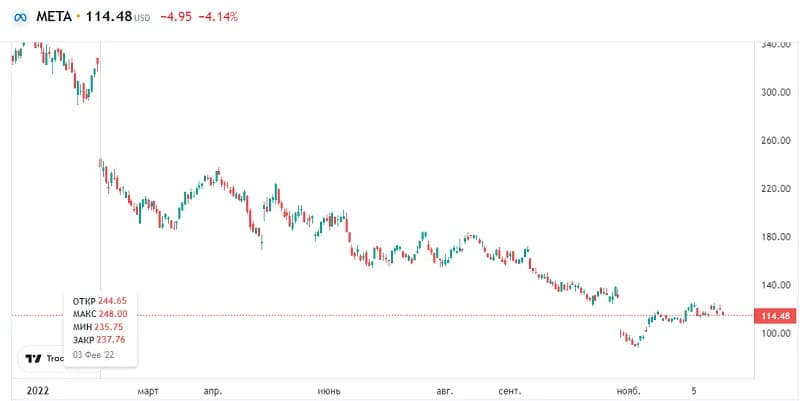
крупнейший обвал акций Meta (Facebook)
Уровни и типы волатильности
Аналитики выделяют три уровня: высокий, средний и низкий. На высоком цена летает быстро и далеко. Средний и низкий говорят о том, что актив успокоился.
Понимание волатильности
Уровни волатильности для классических активов фондового рынка
Процент volatility Состояние рынка Сигналы Менее 20% (низкий) Трейдеры и инвесторы настроены оптимистично. На рынке стоит ожидать разворота тренда, если процент volatility падает ниже 20%. Закрытие позиций до наступления разворота 20-30% (средний) Трейдеры и инвесторы настроены положительно, но нервозность на рынке постепенно усиливается. Сигналы отсутствуют 40% и более (высокий) На рынке наблюдаются панические настроения. Это приводит к резкому развороту цен на активы. Поиск точки входа на рынок
Когда паника уходит, амплитуда сжимается, а цены начинают подниматься. Именно такие моменты и используют для покупки бумаг по хорошей цене.
Оговорка: уровни выше работают только для традиционных инструментов. У криптовалют дневные колебания в 20-40% считаются рабочей нормой.
Типы волатильности
Для прогноза движения цены в трейдинге и инвестировании смотрят на три показателя:
-
статистическая, она же историческая волатильность (HV): отклонение доходности, посчитанное по ценам прошлых периодов;
-
прогнозируемая, она же ожидаемая (IV): опирается на текущее движение цены и оценку потенциала актива;
-
историческая ожидаемая (HIV): сочетает оба подхода.
HV чаще всего меряет движение от одной цены закрытия к другой. Растет HV, значит курс, скорее всего, будет ходить сильнее обычного. Падает, значит неопределенности на рынке стало меньше.
В основе IV лежит допущение, что рыночная цена уже учитывает ожидаемые риски. Показатель отвечает на вопрос, ждать ли болтанку впереди.
Что такое волатильность в трейдинге
Цены на рынках меняются каждый день - это нормально, а не аномалия. Скорость, с которой стоимость инструмента растет или падает за выбранный период, и называют волатильностью: термин описывает как раз периоды резких и непредсказуемых движений.
Трейдеру volatility интересна напрямую. Высокая изменчивость это одновременно крупная прибыль и крупный риск. Когда неопределенность зашкаливает, часть участников просто уходит в сторону и не открывает сделок вовсе.
По данным о volatility участники торгов читают настроение рынка и прикидывают, как поведут себя колебания дальше.
Что такое волатильность валюты
Что такое волатильность в трейдинге?
На Forex трейдеры зарабатывают по-разному: одни делают ставку на волатильные пары, другие на спокойные, флэтовые. Разберем, что такое волатильность валюты применительно к форексу.
Волатильность валюты это то, насколько сильно курс уходит в сторону за выбранный отрезок времени. Считают отклонение рыночной цены от средней линии, то есть от общей тенденции движения валюты.
Показатель считают невысоким, когда цена меняется ровно и в рамках ожидаемого коридора. Например, курс каждую неделю прибавляет или теряет 3%, а внутри торгового дня отклоняется не больше чем на 1-2%.
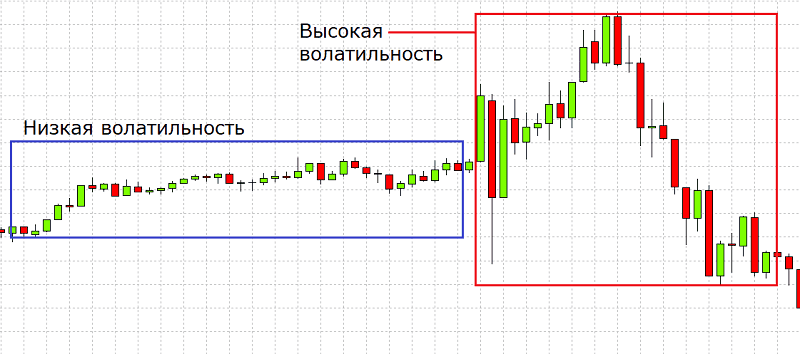
Высокая волатильность на графике выглядит как резкие рывки вверх и вниз. Недельное движение те же 3%, а вот отклонения внутри доходят до 10% и выше.
Градация у каждого инструмента своя. Одно и то же значение для одной пары будет признаком сильной неопределенности, а для другой обычным рабочим днем.
Волатильными называют пары вроде EUR/CAD, EUR/AUD, EUR/NZD, GBP/CAD, GBP/AUD, GBP/NZD - ежедневно они проходят по 70-80 пунктов, а в отдельные моменты и больше 100. EUR/CAD, например, отражает состояние канадской экономики, поэтому хорошо подходит для торговли на новостях.
Пары со спокойным поведением называют флэтовыми - курс на графике выглядит как пологая кривая с редкими волнами. Самые тихие обычно GBP/JPY, EUR/JPY, CAD/CHF, EUR/GBP, AUD/NZD: на графике AUD/NZD движение почти всегда держится в узком коридоре.
На разных таймфреймах одна и та же пара выглядит по-разному. Самые нервные периоды это минутка и пятиминутка, на дневных графиках цена ведет себя куда спокойнее.
Волатильность акций
Курс акций, как и любой ценной бумаги, колеблется под давлением рынка - и то, насколько сильно, определяет, стоит ли держать бумагу в портфеле консервативному инвестору.
Акции делятся на высоко- и низковолатильные. Влияет на это сразу несколько вещей:
-
устойчивость финансовых показателей эмитента;
-
характер и масштаб бизнеса: у растущих компаний volatility традиционно выше;
-
сектор экономики: IT и инновации подвижнее недвижимости или телекома;
-
ликвидности ценных бумаг.

EUR/CAD отражает состояние канадской экономики
Ликвидность это возможность быстро заключить сделку по лучшей цене. Когда ликвидность низкая, volatility растет: цену такого актива крупному участнику подвинуть намного проще.
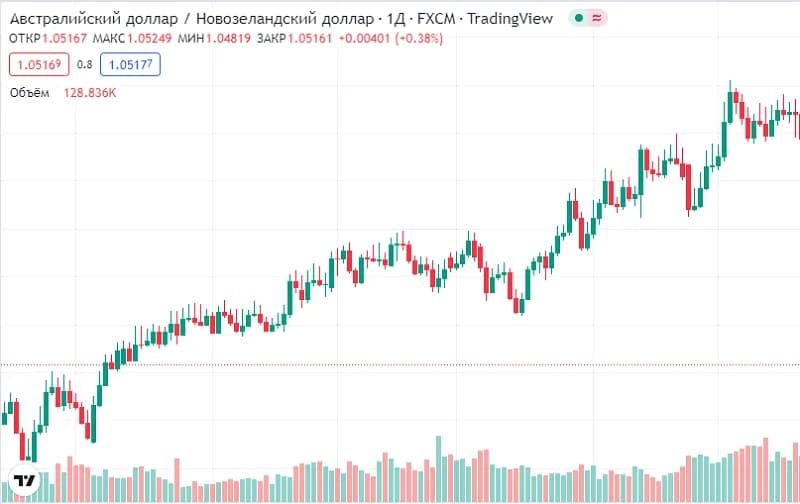
на графике AUD/NZD мы видим движение в пределах узкого коридора
Фондовый рынок США остается самым ликвидным в мире: объем торгов американскими акциями превышает 233 млрд долларов. Первые места по ликвидности занимают «голубые фишки» - у их эмитентов надежные бизнес-модели и одни из самых выгодных дивидендов на рынке.
Компании США с голубыми фишками
Наименование Рыночная капитализация на 16.12.2022 Волатильность, % IV HV 1. Apple (NASDAQ:AAPL) $2,14 трлн 33,7% 32,08% 2. Berkshire Hathaway (NYSE:BRK.A) $660,5 млрд 20,07% 21,28% 3. Кока-кола (NYSE:KO) $271,7 млрд 18,2% 14,5% 4. Джонсон и Джонсон (NYSE:JNJ) $459,2 млрд 15,3% 11,7% 5. Американ Экспресс (NYSE:AXP) $111,5 млрд 32,1% 16,38%
Голубые фишки делают портфель устойчивее в моменты рыночных штормов. Плюс к этому они расширяют его состав, то есть дают диверсификацию по странам, регионам и отраслям.
Промышленный индекс Доу-Джонса отслеживает 30 голубых фишек, среди них Apple, General Electric, ExxonMobil, Walt Disney. Похожие индексы есть и за пределами США: FTSE 100, NTX, то есть индекс Новой Европы, и немецкий DAX.
Для оценки волатильности ценной бумаги относительно рынка используют бета-коэффициент - по сути, сравнение динамики бумаги с индексом, например S&P 500 или РТС.
Формула бета-коэффициента выглядит так:
-
Ковариация показывает доходность акции относительно рынка.
-
Дисперсия показывает степень риска вложения.
Посчитаем бета-коэффициент для Apple и SPDR S&P 500 ETF Trust (SPY). Допустим, за пять лет корреляция между ними составила 0,83. Стандартное отклонение доходности у Apple 23,4%, у SPY 32,2%.
Расчет выглядит так:
-
0,83×(0,322 ÷ 0,234) = 0,603
-
100 - 0,603 × 100 = 40%
-
Получается, акция Apple на 40% менее волатильна, чем SPY.
-
Значения бета-коэффициента
Бета > 1 Акция более волатильна, чем фондовый индекс. Ее цена колеблется сильнее индекса. Поэтому падение индекса на 10% может привести к еще более сильному падению курса бумаги. 0 < бета < 1 Курс акции более стабилен, чем индекс, и движется в одном с ним направлении. Если индекс снизится на 10%, то она упадет менее чем на 10%, а может, ее курс останется неизменным. - 1 < бета < 0 Цены индекса и ценной бумаги движутся в разных направлениях, причем индекс более волатилен. Бета < - 1 Акция движется в противоположную от индекса сторону и более волатильна.
Готовые значения беты по конкретным бумагам инвесторы смотрят на аналитических порталах.
Волатильность - это хорошо или плохо?
Ответ зависит от того, кто спрашивает. Разберем плюсы и минусы волатильности для разных участников рынка - и как ее использовать в трейдинге, а не только бояться.
Хорошо это или плохо, зависит от стратегии и отношения к риску. Для инвестора чрезмерная изменчивость - головная боль. Для трейдера на внутридневных и опционных стратегиях те же колебания и есть торговые возможности.
Преимущества и недостатки волатильности
Плюсы Минусы Возможность применения технического анализа для изучения трендов volatility. Способность возвращаться к среднему значению. Трейдеры при принятии решений ориентируются на равновесные значения волатильности для каждого товара. Volatility используется в опционных стратегиях. Фьючерсы на индекс volatility позволяют хеджировать риски. Волатильные рынки создают возможности для получения быстрой прибыли. В периоды просадок волатильные активы торгуются по сниженным ценам. Например, акции после понижения мультипликаторов компаний. Резкие перепады цен заставляют участников торгов нервничать, что негативно сказывается на качестве их решений. Изменчивость рынка может привести к резкому снижению стоимости портфеля ценных бумаг. Портфель может стать менее ликвидным. Чтобы избежать убытков, придется ждать возврата к прежним ценовым уровням.
Долгосрочному инвестору изменчивость рынка почти безразлична. На горизонте от десяти лет она превращается в обычный рыночный шум. А тот, кто заглядывает в портфель раз в полгода, крупных колебаний может вообще не заметить.
Для начинающего инвестора volatility это плохо, если он слишком эмоционально реагирует на колебания цены - например, поддавшись эмоциям, продает бумаги на минимуме, а покупает на максимуме.
Для трейдера на краткосрочных стратегиях волатильность - это хорошо, это и есть источник заработка: чем больше колебания, тем выше потенциальная разница между ценой покупки и продажи.
Но чтобы сделки были успешными, мало предугадать направление - нужно еще контролировать размер позиции и ставить стоп-ордера для ограничения убытков на волатильном рынке. Калькулятор размера позиции помогает быстро прикинуть, сколько ставить на сделку при заданном стоп-лоссе.
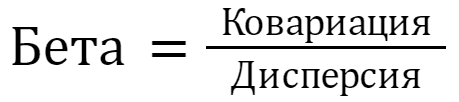
формула для расчета бета-коэффициента
Как применять волатильность в трейдинге и биржевой торговле?
На фондовом и валютном рынке спокойные отрезки сменяются периодами сильной болтанки. Чтобы не переплачивать риском, в рынок заходят на затишье и ждут, когда амплитуда начнет расти. Для спекуляций берут высоковолатильные активы.
Волатильность - это хорошо или плохо?
Среднесрочного и долгосрочного инвестора высокая волатильность пугает по понятной причине: за несколько сессий актив может подешеветь или подорожать на 10-20%.
В работе трейдеры и инвесторы опираются на несколько простых правил и сигналов рынка.
При низкой волатильности стакан заявок сбалансирован. Пока объем торгов ровный, цена держится в своем диапазоне. Стоит числу участников резко измениться, и котировка так же резко уходит вверх или вниз.
Низкая volatility нередко предупреждает о скором переходе цены в фазу роста, то есть о бычьем рынке.
Рост показателя говорит о том, что участники нервничают. Условия для входа при этом складываются выгодные, но и вероятность получить убыток повышается.
На пике волатильности открывать сделки опасно. Разумнее подождать, пока рынок успокоится: в такие моменты паника среди участников только усиливается.
Долгое затишье обычно заканчивается быстрым рывком цены вверх или вниз. Проблема в том, что момент почти невозможно угадать. Как и то, каким окажется следующий тренд и сколько он продержится.
Пример: как волатильность влияет на размер стоп-лосса
Пара EUR/CAD торгуется у отметки 1,4700, а ATR за последние 14 дней показывает среднее дневное движение в 90 пунктов. Трейдер, который ставит стоп-лосс в 20 пунктов на такой волатильности, почти гарантированно вылетит из сделки на обычном рыночном шуме, даже если направление угадал верно. Логичнее ориентироваться на ATR: стоп на уровне 0,75-1 от его значения, то есть 65-90 пунктов, дает сделке пространство пережить нормальные колебания и сработать только при реальном развороте.
На низковолатильной паре вроде EUR/GBP тот же принцип работает в обратную сторону: если ATR показывает 25-30 пунктов, стоп в 90 пунктов уже избыточен и просто увеличивает потенциальный убыток без причины. Разница в подходе - это и есть практическое применение волатильности, а не абстрактная цифра в терминале.
Как рассчитать волатильность
Историческую волатильность инвесторы считают, чтобы оценить силу прошлых колебаний цены и доходности. Формулы не такие страшные, как кажется - ниже пошаговый разбор.
Историческую волатильность считают по правилам математической статистики, через дисперсию и стандартное отклонение. В расчет берут цены прошлых периодов или ожидаемые цены.
Принцип одинаков и для внутридневной торговли, и для более длинных отрезков: недели, месяца, квартала, года. Опытные инвесторы пересчитывают дневную волатильность примерно раз в квартал.
Разберем расчет исторической волатильности по шагам, их будет семь.
Собрать набор из цен на актив за прошлый период.
Вычислить среднюю цену за период.
Рассчитать разницу между ценами в наборе и средней ценой.
Сопоставить результаты шагов 2 и 3.
Суммировать квадраты разностей.
Рассчитать дисперсию - разделить квадраты разностей на общее число цен в наборе.
Вычислить квадратный корень из числа, полученного на 6 шаге.
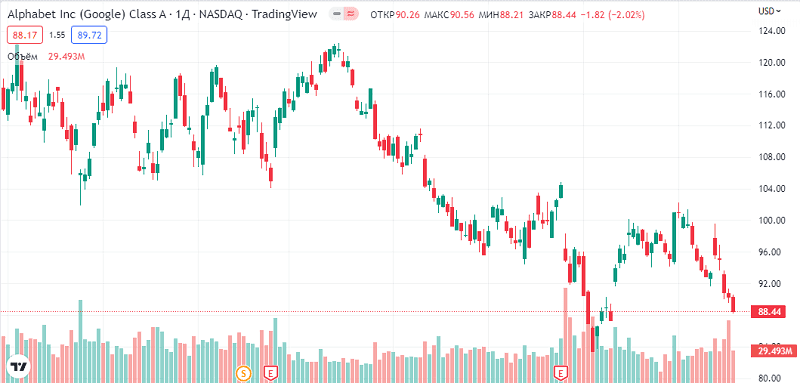
Рассчитаем волатильность акций ALPHABET INC (GOOGLE)
Рассчитаем волатильность акций ALPHABET INC (GOOGLE) за последние 4 дня.
Шаг 1. Выписать цены на акции (можно округлить):
-
День 1 - $95
-
День 2 - $93
-
День 3 - $90
-
День 4 - $88
Шаг 2. Вычислить среднюю цену:
(88 + 90 + 93 + 95) ÷ 4 = $91,5.
Шаг 3. Рассчитать отклонение рыночных цен от средней цены:
-
95 - 91,5 = 3,5
-
93 - 91,5 = 1,5
-
90 - 91,5 = -1,5
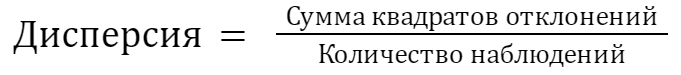
Вычислить дисперсию
88 - 91,5 = -3,5
Шаг 4. Возвести в квадрат значения, полученные на предыдущем шаге:
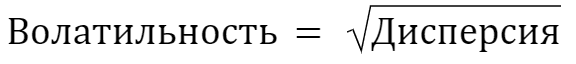
Рассчитать стандартное отклонение (волатильность)
(3,5) 2 = 12,25
(1,5) 2 = 2,25
Шаг 5. Суммировать квадраты отклонений:
12,25 + 2,25 + 2,25 + 12,25 = 29
Шаг 6. Вычислить дисперсию по следующей формуле:
Дисперсия = 29 ÷ 4 = 7,25
Шаг 7. Рассчитать стандартное отклонение (волатильность) по формуле:
Стандартное отклонение = квадратный корень из 7,25 = 2,69
Таким образом, цена акций Google отклонилась от средней цены на $2,69.
Ниже приведена таблица с итогами расчета.
Цена закрытия Сред. цена закрытия Отклонение от среднего Квадратотклонения Дисперсия Volatility $95 $91,5 3,5 12,25 $90 $91,5 1,5 2,25 $93 $91,5 -1,5 2,25 $88 $91,5 -3,5 12,25 7,25 2,69
Как рассчитать среднегодовую волатильность?
На практике аналитики чаще берут среднегодовую волатильность. Но начинать все равно приходится с дневной исторической.
Для расчета среднегодового значения используют следующую формулу:
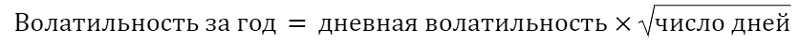
Допустим, дневные колебания цены акции в среднем составили 2,69%, количество торговых дней - 252.
Рассчитаем среднегодовую волатильность:
2,69 × квадратный корень из 252 = 42,7%
Как рассчитать волатильность с помощью Excel?
Excel заметно упрощает расчет исторической волатильности. Порядок действий такой.
Шаг 1. Внести в таблицу исторические данные - дневные котировки по активу за заданный период. Данные можно выгрузить из торгового терминала.
Шаг 2. Рассчитать дневную доходность за каждый день можно по формуле:
-
LN (Xn/Xn-1), где Xn - значение цены в день n.
-
Шаг 3. Выделить столбик дневных доходностей и применить функцию «СТАНДОТКЛОН.В()».
Шаг 4. Чтобы вычислить изменение цены за заданный период (неделю, месяц или год), нужно умножить полученное отклонение на корень из N. Где N - число торговых дней в периоде, например, в неделе 5, в году 250.
Для расчета подойдут графики с недельными и месячными таймфреймами, тут все зависит от периода анализа.
Индикаторы волатильности рынка
У современного трейдера в арсенале сотни инструментов для анализа волатильности. Разберем несколько самых ходовых.
Чаще прочих используют такие индикаторы волатильности:
Moving Average (МА);
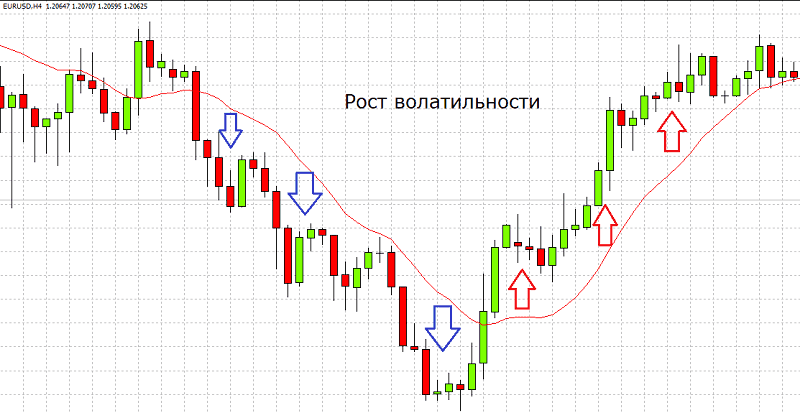
Рост волатильности 1
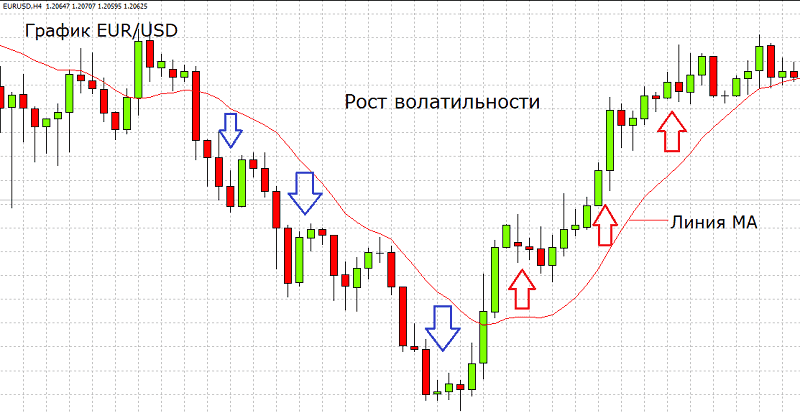
Рост волатильности 2
Average true range (ATR);
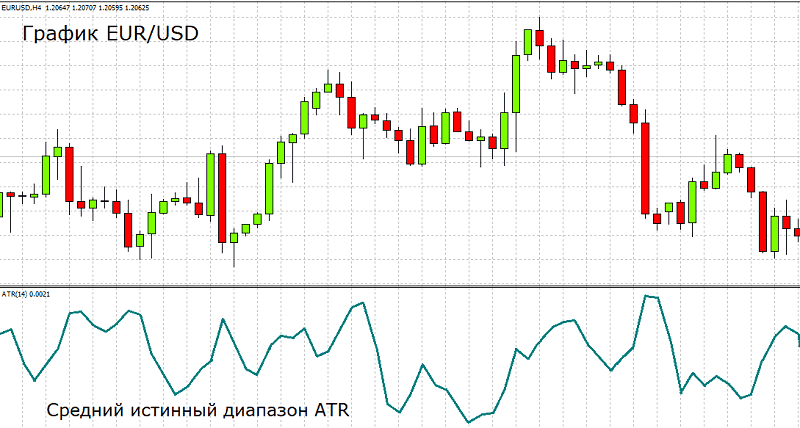
Average true range
Bollinger Bands;
Commodity channel index (CCI);
индикатор волатильности
Moving Average
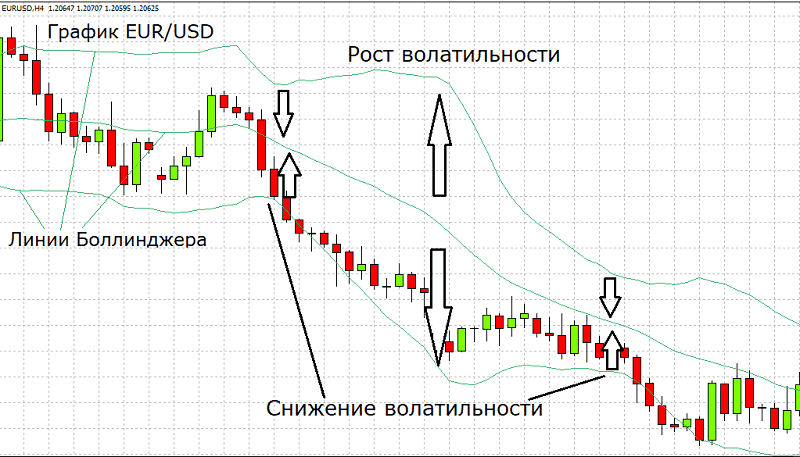
Bollinger Bands
Скользящая средняя (Moving Average) - один из самых простых трендовых индикаторов: линия MA показывает усредненную цену. Чем дальше график отклоняется от этой линии, тем выше волатильность.
Average true range
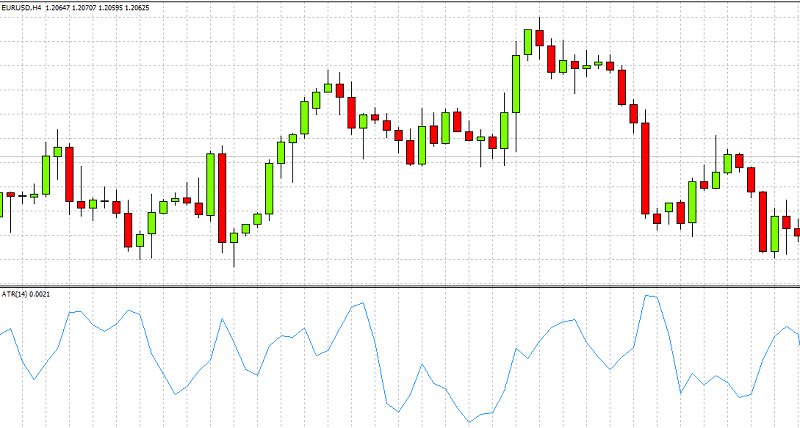
ATR (Average True Range) - индикатор волатильности в виде ломаной линии. Считает значение на основе исторических данных и показывает, когда неопределенность на рынке растет, а когда снижается.
Расположен он под основным графиком: линия ATR идет вверх - колебания усиливаются, идет вниз к границе - диапазон сужается.
Bollinger Bands 2
Важный нюанс: ATR - индикатор именно волатильности, а не тренда, и может ему противоречить. Его задача - оценивать амплитуду движений и помогать выбрать момент входа, а не направление сделки.
Commodity channel index
Bollinger Bands
Bollinger Bands 2
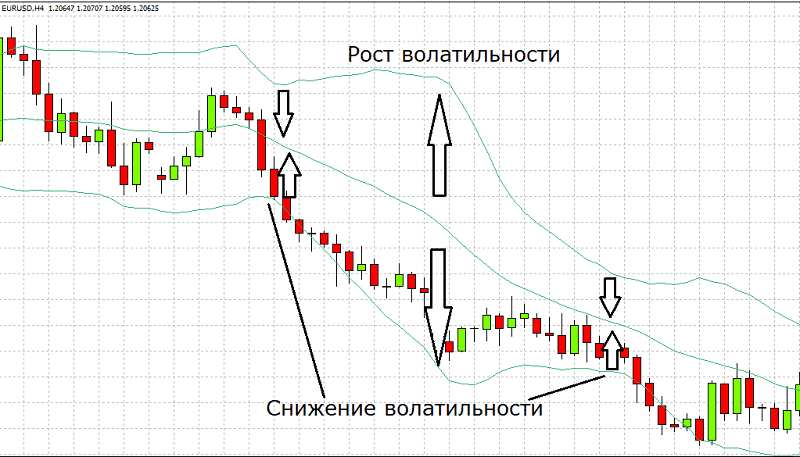
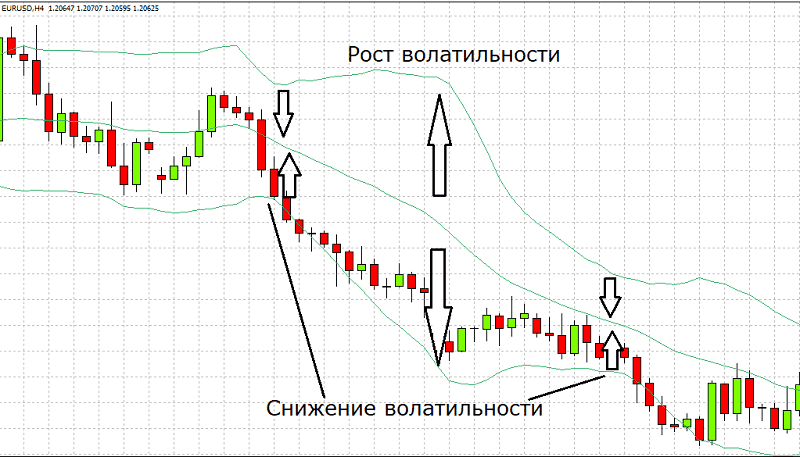
Bollinger Bands - три линии на графике цены, каждая построена по своей формуле волатильности.
Индекс VIX
Читать индикатор просто: линии сближаются и диапазон сужается - волатильность падает, линии расходятся - волатильность растет.
Кроме того, линии Боллинджера подсказывают направление рынка:
-
«преобладание быков» или «повышение цены» - ценовой график расположен над средней линией;
-
«преобладание медведей» или «падение цены» - график находится под средней линией.
Опытные участники торгов ловят по ним разворот и уже под него открывают или закрывают позиции.
Commodity channel index
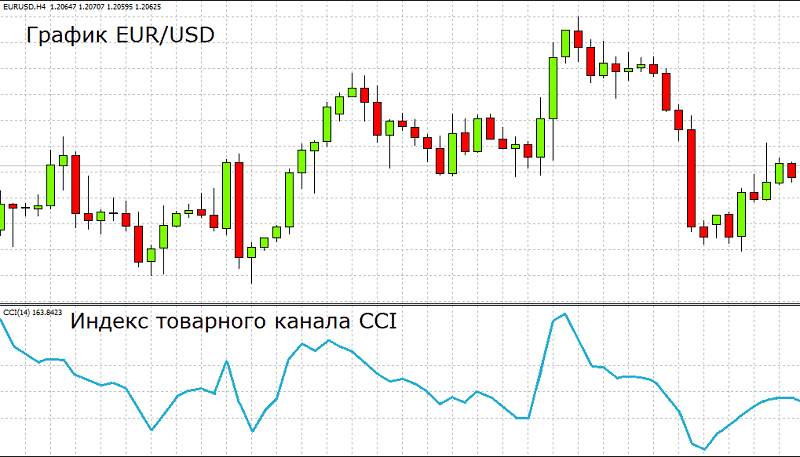
CCI (Commodity Channel Index) показывает импульсы волатильности: строит зоны перекупленности и перепроданности на основе текущих цен и статистики.
Кривая индекса товарного канала выводится в подвале под основным графиком. По ней видно, куда пойдет импульс, насколько он сильный и когда сработает.
Индекс VIX
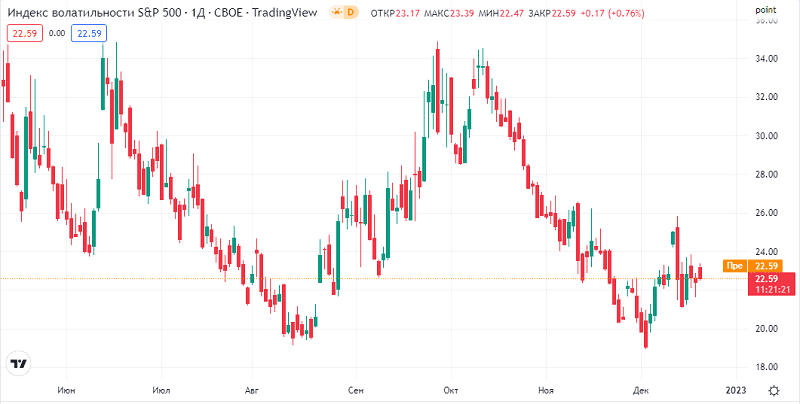
Индекс CBOE/VIX, или «индекс страха», отражает ожидаемую волатильность опционов S&P500 на ближайшие 30 дней. Сам S&P500 - индекс 500 крупнейших корпораций США по капитализации.
Считает его Чикагская биржа CBOE, а по значению ориентируются на весь рынок США: выше 30 - относительно высокая волатильность, ниже 20 - низкая.
Что в итоге
Волатильность это отклонение цены или доходности инструмента от среднего значения.
Измеряют ее несколькими способами:
-
стандартные отклонения IV и HV, дисперсия;
-
бета-коэффициенты;
-
индексы;
-
специальные индикаторы.
Кроме того, показатель нужен для расчета цены опционов.
Высоковолатильные активы рискованнее низко- и средневолатильных по простой причине: их цена хуже поддается прогнозу.
Инвесторы ориентируются на volatility при формировании портфеля, трейдеры - при выборе момента входа и выхода из сделки. Если торгуете на волатильных парах вроде тех, что перечислены выше, взгляните на хаб брокеров - там можно сравнить условия и выбрать площадку под свою стратегию.
FAQ
Что такое волатильность простыми словами?
Волатильность - это мера того, насколько быстро и сильно меняется цена актива, а не то, куда именно она движется. Рынок с колебаниями больше 1% на длинном отрезке считается волатильным. Аналитики выделяют три уровня: низкий (до 20%), средний (20-30%) и высокий (от 40%).
Как волатильность влияет на трейдинг в 2026 году?
Высокая волатильность, как и раньше, означает больше рисков и больше возможностей одновременно: краткосрочным трейдерам она дает пространство для заработка, долгосрочным инвесторам обычно добавляет нервов. Индикаторы вроде ATR и Bollinger Bands помогают отследить, в какой фазе сейчас находится актив.
Зачем трейдеру считать волатильность самому?
Готовые индикаторы показывают волатильность с задержкой и без привязки к вашему конкретному стоп-лоссу. Собственный расчет исторической волатильности через дисперсию и стандартное отклонение дает точную цифру под конкретный актив и период, которую сразу можно применить к размеру позиции.
Какие частые ошибки допускают с волатильностью?
Главная - игнорировать ее при выборе стоп-лосса: слишком узкий стоп на волатильной паре выбивает из сделки на обычном шуме. Вторая - путать высокую волатильность с трендом: индикаторы вроде ATR показывают только силу колебаний, а не их направление.
Как применять волатильность на практике?
Проще всего - через ATR: стоп-лосс ставят на уровне 0,75-1 от его значения, чтобы сделка пережила обычные колебания, но не съедала депозит на ложных срабатываниях. Инвесторы используют volatility иначе - для оценки риска бумаги перед покупкой и распределения долей в портфеле.
Найдите своего идеального брокера: ознакомьтесь с нашим списком!
Выбирайте лучшее из наших экспертных вариантов


Найдите своего идеального брокера: ознакомьтесь с нашим списком!
Выбирайте лучшее из наших экспертных вариантов