Обновлено:November 19, 2026

9 мин

0
Как выставить стоп лосс и тейк профит: примеры расчета
Стоп на $38,75 при входе по $40 задаёт плановый риск $1,25 на акцию. Фактическая цена выхода зависит от приказа и рынка. Разбираем стоп-маркет, стоп-лимит и тейк-профит, а затем считаем размер позиции для акции и EUR/USD.

Погодин Виктор
Author
Обновлено: 12 ноября 2026 года
Вы купили акцию по $40 и поставили стоп на $38,75. В расчёте записан риск $1,25 на акцию. Утром торги открылись по $38,10, и фактический выход оказался ниже уровня. Это расхождение нужно учитывать ещё при выборе объёма. Разберём, как задать стоп-лосс и тейк-профит, посчитать позицию и проверить, что именно отправляет терминал.
Что такое стоп-лосс и тейк-профит и зачем они нужны
Стоп-лосс – условие защитного выхода при движении против позиции. Для длинной позиции уровень обычно находится ниже цены входа, для короткой – выше. Тейк-профит задаёт выход при достижении запланированного уровня прибыли. В длинной позиции он обычно выше входа. В короткой – ниже.
Название кнопки ещё не описывает весь приказ. Обычный стоп при срабатывании может стать рыночной заявкой. Цена тогда зависит от встречных ордеров. Стоп-лимит отправляет лимитную заявку, поэтому позволяет задать худшую допустимую цену исполнения. Если рынок перескочит через лимит, позиция может остаться открытой. Памятка SEC о стопах и стоп-лимитах.
Допустим, для продажи поставлены триггер $100 и лимит $99,80. Следующая доступная цена покупателя после разрыва – $99,20. У стоп-маркета продажа может пройти около $99,20 или хуже, если объёма мало. У стоп-лимита по $99,80 исполнения может не быть. Выбор приказа определяет, какой риск вы принимаете при таком разрыве.
У тейк-профита тоже есть механика исполнения. В одних интерфейсах это условный приказ, в других задачу решает лимитная заявка на закрытие. Касание уровня на графике не подтверждает, что весь объём исполнился. До сделки выясните, какая котировка запускает приказ и что произойдёт при частичном исполнении. Правила одной платформы можно посмотреть в справке MetaTrader 5.
Как выставить стоп-лосс: по уровню, по волатильности, по проценту
Сначала решите, в какой точке идея перестаёт работать. При покупке после отскока от $39 можно рассмотреть защитный уровень ниже этого минимума, например $38,75. Если стоп отодвинуть до $38, объём нужно уменьшить, чтобы сохранить тот же бюджет. Иначе изменение на графике незаметно увеличит риск в деньгах.
Метод по волатильности учитывает обычный размах инструмента. ATR оценивает средний истинный диапазон за выбранное число периодов. Истинный диапазон учитывает разрывы относительно предыдущего закрытия. В учебном примере ATR равен $0,80, множитель 1,5 даёт расстояние $1,20. Период и множитель записывают до проверки стратегии. ATR не определяет сторону будущего движения. Справка TradingView о расчёте ATR.
Процентный способ задаёт расстояние от цены. При входе $40 стоп на 3% ниже окажется на $38,80. Это процент движения актива. Процент риска счёта считается отдельно. Если счёт $5 500, а бюджет одной сделки 1%, на неё выделено $55 планового риска. Из этой суммы и расстояния до стопа получают объём.
Способы можно сравнить на одном входе $40. В таблице уровни условные и относятся к длинной позиции.
| Способ | Основание | Стоп и расстояние |
|---|---|---|
| По уровню | Минимум отката около $39 | $38,75, расстояние $1,25 |
| По ATR | $0,80 × 1,5 | $38,80, расстояние $1,20 |
| По проценту | 3% от $40 | $38,80, расстояние $1,20 |
В двух строках уровень совпал случайно. При другом ATR расстояния разойдутся. Выбирайте метод, который соответствует сценарию, и проверяйте его на закрытых свечах. Для MT4 порядок работы с приказами описан в обзоре MetaTrader 4.
Как выставить тейк-профит и выбрать соотношение риска к прибыли
Начните с ближайшей области, в которой движение может замедлиться. Если выше входа видна предыдущая вершина, цель можно оценить перед ней. Затем сравните расстояние до цели и расстояние до стопа. В учебном примере $40 → $42,50 даёт $2,50 потенциального роста, а $40 → $38,75 – $1,25 риска по цене. Это 2 к 1 в порядке «прибыль к риску».
Уточняйте порядок записи. Некоторые авторы называют это соотношением риска к прибыли 1 к 2. Оба выражения описывают одну арифметику при явно подписанных числах. В журнале удобно пользоваться R, где 1R соответствует запланированному риску. Тогда целевое движение на $2,50 при риске $1,25 равно 2R до издержек.
Два к одному само по себе не подтверждает положительный результат. При десяти сделках с тремя выигрышами по +2R и семью потерями по −1R итог до расходов равен −1R. В реальной серии добавятся комиссии, проскальзывание и выходы до цели. Поэтому цель проверяют вместе с частотой исполнения и средним результатом, который действительно получали в тесте.
Если до ближайшей цели всего $0,60, а стоп требует $1,25, перенос цели дальше только ради красивого числа меняет сценарий. Проверьте достижимость нового уровня на истории. Если итоговое соотношение не проходит ваш фильтр, такую сделку можно пропустить. Следующая заявка требует собственного расчёта.
Пример расчета: размер позиции, стоп и цель
Для акции оставим цену покупки $40, стоп $38,75, цель $42,50 и общий бюджет потерь $55. Комиссия полного цикла условно равна $2. После неё на движение цены остаётся $53. Делим $53 на $1,25 и округляем вниз до 42 акций. Покупка 43 акций дала бы $55,75 расчётного риска вместе с комиссией.
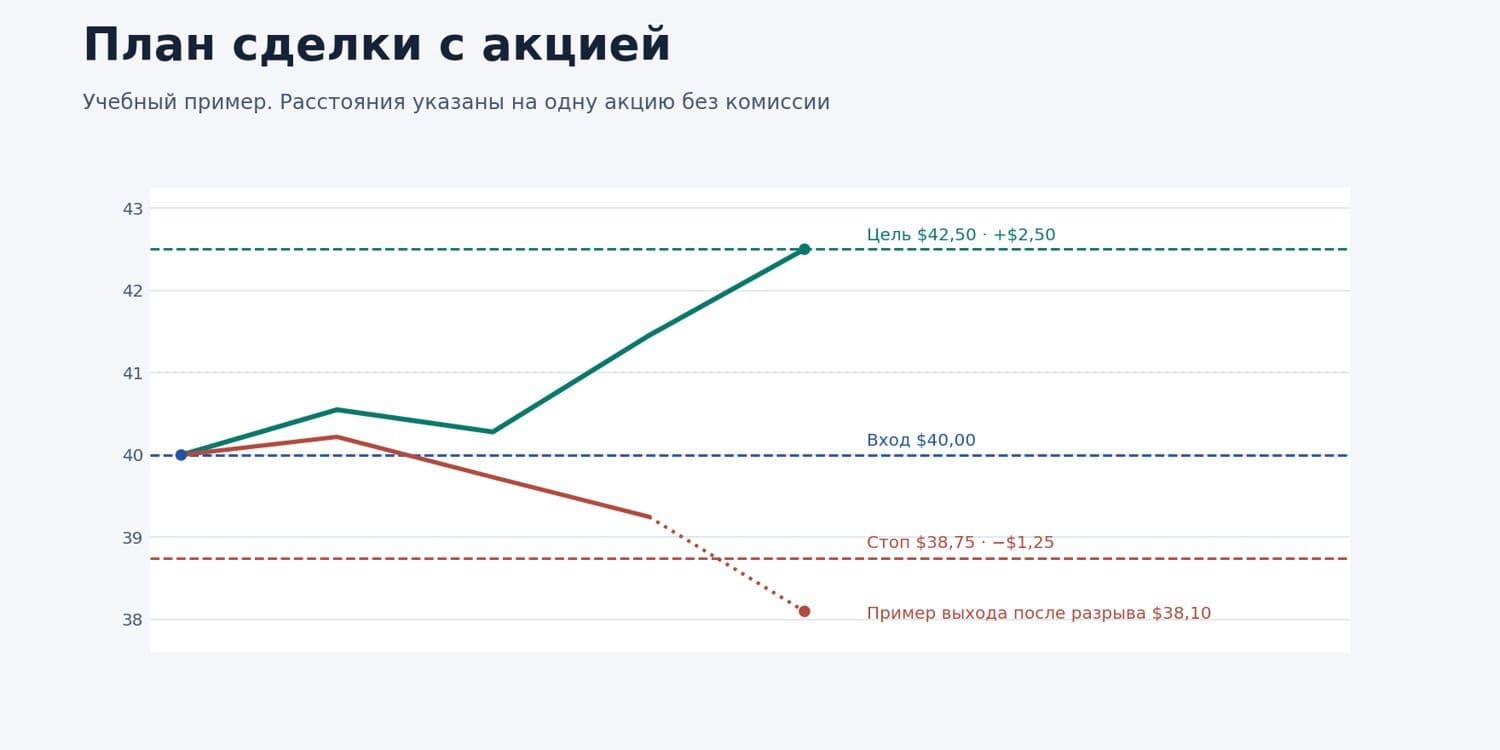
Условная покупка по $40. Расстояние до стопа составляет $1,25 на акцию, до цели – $2,50.
Если 42 акции проданы по стопу $38,75, ценовой убыток составит $52,50, с комиссией – $54,50. При продаже по цели $42,50 ценовой результат $105, после комиссии – $103. Соотношение после комиссии около 1,89 к 1. При продаже по $38,10 ценовой убыток уже $79,80, с комиссией – $81,80. Запланированные $55 предполагают исполнение около стопа.
На форексе расчёт начинается со спецификации контракта. Возьмём учебную покупку EUR/USD по 1,0850, стоп 1,0825 и цель 1,0900. Один пипс здесь 0,0001. До стопа 25 пипсов, до цели 50. Для стандартного лота в 100 000 EUR пипс стоит $10, если результат считается в долларах. Проверьте размер лота и шаг объёма в своём терминале.
Маржу проверьте отдельной строкой. Для 0,38 стандартного лота в примере номинал составляет 38 000 EUR. Требуемое обеспечение зависит от спецификации и плеча. Оно может отличаться от плановых $98,04. Даже при свободном остатке для маржи размер сделки ограничивает выбранный риск, а при нехватке обеспечения заявка может не пройти.
При бюджете $100, условной комиссии $8 за полный цикл на стандартный лот и шаге 0,01 лота риск одного лота по плану равен $258. Деление $100 на $258 даёт около 0,387 лота. Округляем вниз до 0,38. На этом объёме стоимость пипса равна $3,80, риск движения – $95, комиссия – $3,04. Общий плановый риск $98,04.
У цели результат после той же комиссии составит 50 × $3,80 − $3,04 = $186,96. Пример предполагает исполнение по указанным ценам. При расчёте по графику, который показывает только одну сторону котировки, проверьте Bid и Ask. Для покупки с последующей продажей фактические цены могут отличаться от двух отметок на свечах. Во время публикаций расширение спреда особенно заметно. Время событий сверяйте по экономическому календарю.
Трейлинг-стоп и перенос стопа в безубыток
Трейлинг-стоп подтягивает защитный уровень по мере благоприятного движения в пределах заданных правил. Допустим, после активации он держит расстояние $1,25 до максимума, а цена поднялась до $42,25. Стоп поднимется до $41,00 при таком способе расчёта. Если цена откатится, граница останется на достигнутом уровне. Исполнение всё равно зависит от доступных котировок.
Проверьте, где работает сопровождение. В настольном MetaTrader 5 алгоритм трейлинга выполняется терминалом. При выключении приложения новые перемещения прекращаются, а последний отправленный стоп сохраняется по правилам сервера. На другой платформе реализация может отличаться. Проверьте настройку на демо и найдите подтверждение последнего выставленного уровня. Описание трейлинга в справке MetaTrader 5.
Если терминал одновременно ведёт несколько позиций, проверьте режим счёта. На одном счёте ордера могут объединяться в общую позицию, на другом учитываться отдельно. Покупка ещё 10 акций по новой цене меняет средний вход. После добавления проверьте, к какому остатку применён стоп и по какой цене теперь считается безубыток.
Перенос стопа на цену входа не покрывает комиссию. Для 42 акций при $2 расходов компенсация требует около $0,048 на акцию. При шаге цены $0,01 ориентир $40,05 дал бы $2,10 ценового результата при точном исполнении. Если выход проскользнёт ниже, итог может снова стать отрицательным. Для короткой позиции расчёт сдвигается в обратную сторону.
Выберите условие переноса заранее. Например, после прохода 1R можно дождаться подтверждённого нового минимума и подтянуть стоп под него. Если переносить защиту сразу при первом движении на несколько центов, обычный откат может закрыть позицию до развития сценария. Сравнивайте оба правила по одной серии сделок и одинаковым издержкам.
Частые ошибки при выставлении стопов
Первая ошибка – менять стоп после расчёта объёма. При 42 акциях перенос с $38,75 на $38 увеличивает плановый ценовой риск с $52,50 до $84. Если уровень пришлось изменить до входа, пересчитайте размер заявки. Если позиция уже открыта, изменение защитного приказа меняет предел потерь по вашей гипотезе.
Вторая ошибка – оставить лишние приказы после частичного выхода. После продажи половины позиции проверьте остаток и количество в стопе. В связанных приказах OCO или bracket проверьте, как площадка уменьшает либо отменяет второй приказ. В крипте тип рынка имеет значение. Спотовые и фьючерсные настройки стоит сверять раздельно. Обзор Binance. Типы приказов Binance.
Третья ошибка – считать отправку приказа подтверждением. Терминал может отклонить уровень из-за минимального расстояния, шага цены или режима инструмента. Проверьте статус и количество в активных приказах. После тестовой сделки сохраните цену срабатывания и цену фактического исполнения. Разница пригодится в следующем расчёте объёма.
FAQ
Что выбрать: стоп-маркет или стоп-лимит?
Стоп-маркет отдаёт приоритет исполнению после срабатывания, цена может отличаться от триггера. Стоп-лимит задаёт допустимую границу цены и может остаться без исполнения. Выберите риск, который готовы принять по конкретному инструменту. Проверьте глубину, возможные ценовые разрывы и правила приказа в терминале.
Где правильно ставить стоп-лосс?
Начните с уровня, при котором торговая гипотеза перестаёт работать. Для покупки после отскока это может быть область ниже минимума. Затем учтите волатильность, шаг цены и расходы. Размер позиции рассчитывают по расстоянию до стопа. Если минимальный объём превышает бюджет потерь, сделку можно пропустить.
Можно ли ставить тейк-профит в два раза дальше стопа?
Можно проверить такую цель в стратегии. При стопе на $1,25 ниже входа цель на $2,50 выше даёт 2R до затрат. Сначала оцените ближайшее сопротивление и частоту достижения цели в своей серии. Комиссии уменьшают результат, а проскальзывание может увеличить фактический убыток.
Почему стоп сработал, хотя свеча не коснулась уровня?
Свеча может отображать последнюю сделку или только одну сторону котировки. Условие приказа зависит от площадки и может использовать Bid, Ask, последнюю или расчётную цену. Запросите историю котировок и проверьте тип триггера. Отдельно сравните время срабатывания и цену исполнения в отчёте.
Когда переносить стоп в безубыток?
Задайте правило до входа и проверьте его на истории. Возможный ориентир – движение в пользу позиции на один запланированный риск. Цена входа сама по себе не покрывает расходы. Для расчётного безубытка учтите комиссии и котировки обеих сторон, затем проверьте, как реальное исполнение влияет на итог.
Найдите своего идеального брокера: ознакомьтесь с нашим списком!
Выбирайте лучшее из наших экспертных вариантов
Найдите своего идеального брокера: ознакомьтесь с нашим списком!
Выбирайте лучшее из наших экспертных вариантов