Оновлено:November 12, 2026

13 хв

З якого віку починати інвестувати: гід для новачків
З якого віку починати інвестувати? Коротка відповідь: щойно з’явився легальний доступ до рахунку і перші вільні гроші. Довга відповідь займе цю статтю. Розберемо, що насправді дає ранній старт, які активи підходять новачку і як склад портфеля змінюється з роками.

Самелюк Олександра
Author
Оновлено 23 жовтня 2026 року
З якого віку починати інвестувати? Коротка відповідь: щойно з’явився легальний доступ до рахунку і перші вільні гроші. Довга відповідь займе цю статтю. Розберемо, що насправді дає ранній старт, які активи підходять новачку і як склад портфеля змінюється з роками.
Юний вік дає найбільше часу на вивчення фінансових ринків
Інвестувати пробує дедалі більше людей. У списку активів і класичні акції з облігаціями, і криптовалюти, і частки в стартапах.
Чому важливо починати інвестувати з раннього віку
Ціни і ринок праці змінюються швидше, ніж покоління тому. Без фінансової грамотності відкладені гроші просто тануть. Інвестиції тут працюють як інструмент: вони нарощують заощадження і формують подушку безпеки. Що раніше ви почнете, то менше доведеться надолужувати потім.
Ранній старт дає дві речі одразу: відсотки, які встигають накопичитися на рахунку, і досвід, який не купується за гроші й не вичитується з підручника. Помилка з невеликою сумою у двадцять років обходиться дешевше, ніж та сама помилка з великим капіталом у сорок.
Самостійно відкрити брокерський рахунок можна після 18 років
Зі скількох років можна відкрити брокерський рахунок самостійно? У більшості країн поріг однаковий: 18 років, тобто повноліття. Винятки є, і вони варті уваги.
Батьки або опікуни в низці юрисдикцій відкривають рахунок на дитину і керують ним самі, доки їй не виповниться вісімнадцять. Дитина при цьому бачить, як усе влаштовано, і вчиться на реальних, а не навчальних грошах.
Складний відсоток: чому час важливіший за суму
Причина проста і називається складний відсоток. Вкладені гроші приносять дохід. Далі цей дохід теж починає працювати і приносити свій дохід. На короткій дистанції різниця майже непомітна. На довгій вона вирішує все.
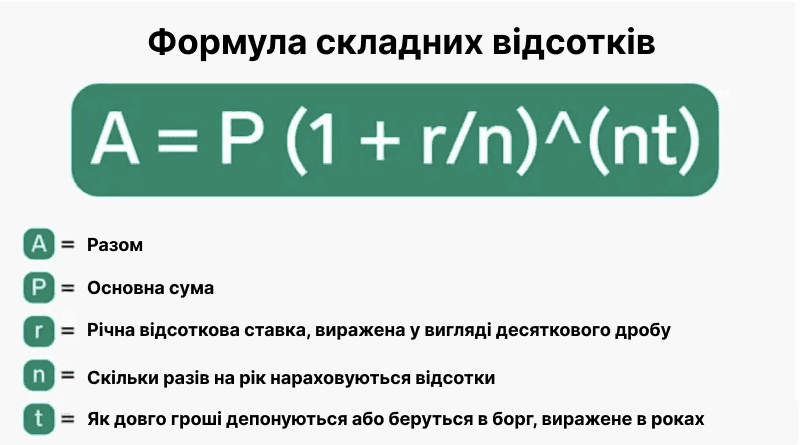
Формула нарахування складних відсотків
Розберемо на цифрах. Припустимо, ви вклали 1000 рублів під 10% річних на два роки. Через перший рік на рахунку буде 1100 рублів: початкова тисяча плюс 10% від неї.
Далі починається різниця. У другому році відсотки нараховуються не лише на початкову тисячу, а й на ті 100 рублів, що вже зароблені. Тому підсумок другого року не 1200, а 1210 рублів.
Формула враховує і початковий внесок, і всі раніше нараховані відсотки. За рік різниця становить десять рублів. За тридцять років вона перетворюється на кратний розрив у підсумковій сумі.
Тепер про роль віку. Двадцятирічний інвестор вкладає 15 000 рублів щомісяця у фонд із дохідністю 7% річних.
До шістдесяти років у нього накопичиться близько 39 375 000 рублів. Той самий внесок, розпочатий у тридцять, дає близько 18 375 000. Десять років затримки коштують більше половини результату.
Час дає ще одну перевагу: право на помилку. Промахи трапляються у всіх, і вони частина навчання. Коли попереду тридцять років, невдалу угоду можна пережити і спокійно виправити підхід, а коли попереду п’ять, кожен прорахунок б’є боляче.
Почати рано означає дати собі час спокійно вивчити ринок. За ці роки формується структура інвестиційного портфеля, яка справді відповідає вашим цілям і терпимості до ризику.
Які можливості відкриває ранній старт
Головна перевага раннього старту це час. Інших переваг у новачка зазвичай немає: ні великого капіталу, ні досвіду, ні готової стратегії.
Що раніше ви почнете, то довше гроші працюють. Регулярні невеликі внески за десятиліття перетворюються на суму, яку разово відкласти майже нереально.
Друга перевага це освіта і практика. Підручник не навчить тримати позицію, коли рахунок червоний третій місяць поспіль. Реальні гроші навчать. Що раніше починається ця практика, то більше досвіду накопичиться до моменту, коли на кону стоятимуть значні суми.
Розподіл активів у портфелі новачка залежить від терпимості до ризику
Молодий інвестор зазвичай спокійніше ставиться до ризику. Причина не в характері, а в горизонті: втрачене є час відіграти, і саме тому агресивні активи в такому портфелі виглядають виправданими.
Третя перевага менш очевидна. Це дисципліна. Коли ви щомісяця відкладаєте частину доходу і бачите результат через роки, ставлення до грошей змінюється назавжди.
Що про ранній старт на фінансових ринках говорить наука?
За дослідженням від TD Ameritrade, проведеним 2019 року, середній вік старту в американців становить 28,8 року. Свіжіші спостереження показують, що на ринок виходять раніше.
У 2021 році вийшов матеріал “Мілленіали та інвестиції”. За ним близько 40% мілленіалів, тобто народжених із 1981 до 1996 року, зробили перші вкладення у віці від 18 до 24 років.
Види інвестицій та їхні переваги для молодих
У цьому розділі ми зробимо огляд різних видів інвестицій і розглянемо найцікавіші активи для молодих інвесторів. Ми також відповімо на запитання: чи можна інвестувати до 18 років і як це зробити?
Акції великих промислових і технологічних компаній складають ядро портфеля молодого інвестора
У багатьох країнах інвестувати до 18 років справді можна. Кастодіальний, або юнацький, рахунок відкриває дорослий, а капітал переходить дитині разом із повноліттям. Що покласти на такий рахунок на старті?
Акції це частка у власності компанії. Вони дають право на дивіденди і голос на зборах акціонерів. Ціна коливається, іноді різко. Приклад: новачок купує папери Apple або Microsoft і розраховує, що бізнес зростатиме роками.
Облігації це позика, яку інвестор дає компанії або державі. Натомість він отримує фіксований відсоток протягом обумовленого строку. Дохідність нижча, ніж в акцій. Передбачуваність вища.
ETF і взаємні фонди розкладають гроші відразу по багатьох паперах. Одним рухом ви отримуєте диверсифікацію, на збирання якої поштучно пішли б місяці роботи і помітна частина капіталу в комісіях. Класичний вибір новачка це фонд на індекс S&P 500, що відстежує 500 найбільших компаній США.
Криптовалюти це цифрові активи, захищені криптографією. Потенціал зростання високий, ризик теж. Bitcoin і Ethereum здатні дати кратне зростання і так само різко просісти. Тримати в них увесь капітал не варто нікому, а новачку тим паче.
Ризик є в кожному з цих інструментів. До 18 років інвестувати можливо, але вибір активу має спиратися на розуміння того, скільки ви готові втратити. Не на очікуваний дохід.
3 кейси для молодих інвесторів
Як це виглядає на практиці? Розберемо три приклади з різними інструментами.
№ 1. Індексні фонди. Ви вкладаєте 50 000 рублів в індексний фонд на ММВБ. Середня річна дохідність індексу закладена на рівні близько 8%.
Через 30 років без жодного додаткового внеску початкова сума зростає приблизно до 500 000 рублів. Гроші весь цей час нічого від вас не вимагали.
№ 2. Довгострокові інвестиції в окремі акції. Ви купуєте акції “Сбербанку” на 25 000 рублів у 2010 році. До кінця 2020 року пакет коштував би близько 140 000 рублів з урахуванням зростання котирувань і реінвестованих дивідендів.
№ 3. Облігації. Ви берете десятирічні ОФЗ на 50 000 рублів із купоном 7%. Щороку на рахунок приходить 3 500 рублів купона, а наприкінці строку повертається початкова сума.
За десять років це 35 000 рублів купонного доходу плюс повернені вкладення. Передбачувано і нудно. Саме такою і має бути консервативна частина портфеля.
Усі три розрахунки спираються на припущення. Реальний результат буде іншим. Ринок не зобов’язаний повторювати середню дохідність минулих років, тому перед рішенням варто перевірити цифри самостійно і за потреби порадитися з консультантом.
Перший рік новачка покроково
Припустимо, вам 19 років і ви можете відкладати невелику фіксовану суму щомісяця. Перший крок це не купівля активу, а рахунок: треба вибрати брокера, який працює з вашим ринком і має зрозумілі тарифи.
Другий крок це подушка безпеки на кілька місяців витрат. Поки її немає, будь-яке падіння ринку змусить продавати в найгірший момент.
Третій крок це перший актив. Широкий індексний фонд закриває питання диверсифікації одним рухом, тому з нього зазвичай і починають.
Далі рік ви просто повторюєте внесок і нічого не міняєте. Це найважча частина, і саме на ній відсіюється більшість.
Як обрати інвестиційний портфель залежно від віку
Ідеального портфеля для всіх не існує. Структура залежить від віку, цілей і того, яке просідання ви витримаєте без паніки. Нижче орієнтири за віковими групами.
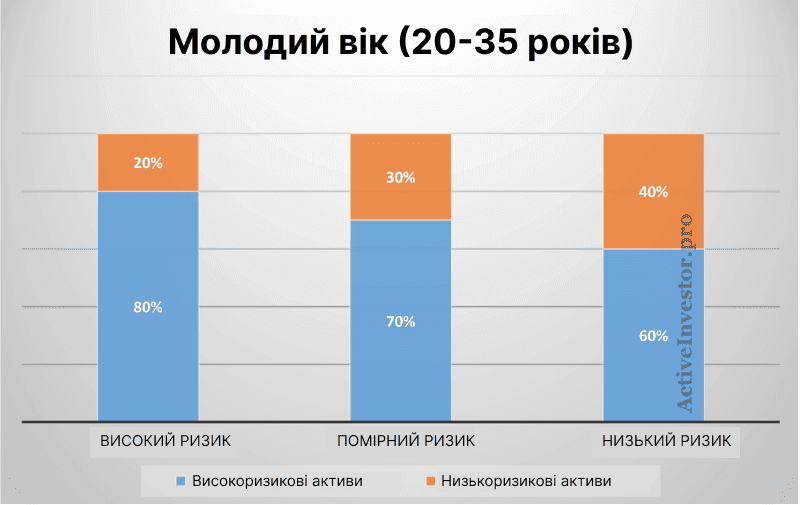
Підлітки та молодь до 25 років. Ризик тут допустимий: у разі збитків попереду достатньо часу на відновлення. Історично акції дають більшу дохідність, ніж інші класи активів, тому основну частку портфеля в цьому віці логічно віддати саме їм. Головне почати, навіть із невеликої суми.
Ранній дорослий вік, 25-35 років. Дохід стабільніший, внески більші. Портфель усе ще орієнтований на зростання, з переважанням акцій. Саме на цьому етапі має сенс додати перші облігації заради диверсифікації.
Середній дорослий вік, 35-55 років. Пріоритет поступово зміщується від зростання до збереження. Частина грошей переходить з акцій в облігації. Дехто додає нерухомість або інші активи, слабко пов’язані з фондовим ринком.
Пізній дорослий вік, 55 і старше. До пенсії близько, тому головне завдання це зберегти капітал і отримувати з нього дохід. Зростає частка облігацій і дивідендних акцій.
Досвід приходить із роками, а можливість ризикувати є саме в молодості
Ті самі орієнтири зручніше читати таблицею.
Вікова група Акції Облігації Альтернативні інвестиції Готівка Підлітки та молодь (до 25 років) 80-100% 0-20% 0-10% (наприклад, криптовалюти) 0-10% Ранній дорослий вік (25-35 років) 70-80% 20-30% 0-10% (наприклад, REITs) 0-10% Середній дорослий вік (35-55 років) 60-70% 30-40% 0-10% (наприклад, нерухомість, товари) 0-10% Пізній дорослий вік (55 і старше) 40-50% 50-60% 0-10% (наприклад, акції з дивідендами) 10-20%
Пропорції приблизні. Особиста ситуація, строк до мети і терпимість до просідань зсувають їх у будь-який бік. Сприймайте таблицю як точку відліку, а не як припис.
Ризики та можливості в різних вікових категоріях
Excel і схожі сервіси допомагають бачити структуру портфеля цілком
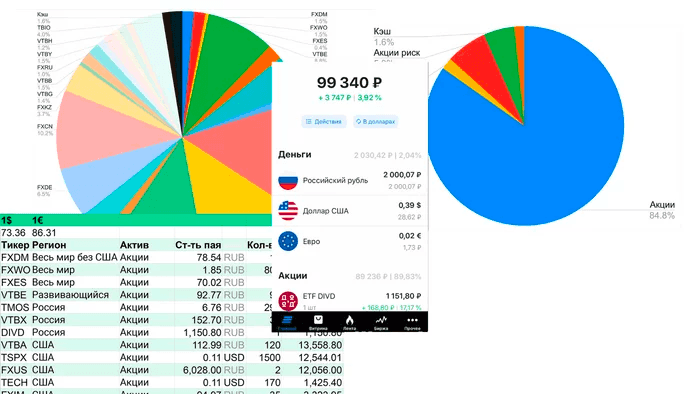
Роль інвестицій у фінансовому плані змінюється з віком. Разом із нею змінюються і ризики, і доступні можливості.
Молоді женуться за дохідністю і можуть собі це дозволити. Старші шукають стабільність. Різниця помітна на кожному етапі.
Підлітки та молодь до 25 років. Головний актив тут не гроші, а горизонт. Довгий строк дозволяє тримати більшу частку в акціях і спокійно переживати падіння ринку, які на дистанції в тридцять років повторюються не раз. Ризик втратити капітал нікуди не зникає, і до просідань треба бути готовим заздалегідь.
Ранній дорослий вік, 25-35 років. Портфель починають балансувати: до акцій додаються облігації. Ризикувати ще можна, але з’являється думка про захист уже накопиченого.
Середній дорослий вік, 35-55 років. Завдання подвійне: наростити капітал і почати планувати пенсію. Частка консервативних активів росте. Основний ризик тут інший. Сильне падіння ринку близько до фінішу може залишити накопичення меншими, ніж потрібно.
Пізній дорослий вік, 55 і старше. Фокус на збереженні та доході, тому облігації й дивідендні папери виходять на перший план. Головний ворог на цьому етапі це інфляція: вона з’їдає купівельну спроможність фіксованих виплат.
Це загальна рамка. Особисті обставини здатні змінити картину повністю, тому приміряйте її до своєї ситуації, а не навпаки.
Поради новачкам: як уникнути типових помилок
Помилки на старті коштують грошей. Уникнути їх повністю не вдасться нікому. Питання лише в тому, чи робите ви висновки і чи покращуєте свої стратегії після кожної невдалої угоди. Кілька правил помітно зменшують ціну навчання.
Починайте раніше. Складний відсоток працює тільки за наявності часу, і жоден інший інструмент цю нестачу не компенсує.
Не біжіть за натовпом. Актив, про який пишуть усі, зазвичай уже дорогий. Дивіться на фундаментальні показники, а не на кількість згадок.
Диверсифікуйте. Один емітент або один сектор це надто вузька ставка. Розподіл між класами активів згладжує просідання.
Знайте свою межу. Питання не в тому, скільки ви хочете заробити. Питання в тому, яке падіння рахунку ви витримаєте, не продавши все на дні.
Переглядайте портфель регулярно. Ринкові умови змінюються, і вчорашній вдалий вибір може стати баластом. Періодичний перегляд і коригування утримують потрібний баланс.
Не припиняйте вчитися. Чим більше ви розумієте в інструментах, тим менше рішень ухвалюєте навмання.
Інвестування ближче до марафону, ніж до спринту. Виграє не той, хто вгадав одну угоду. Виграє той, хто витримав дистанцію. Терпіння, регулярність і дисципліна дають результат, який на відрізку в кілька місяців просто не видно, а на відрізку в двадцять років вражає.
Книги про інвестиції для початківців
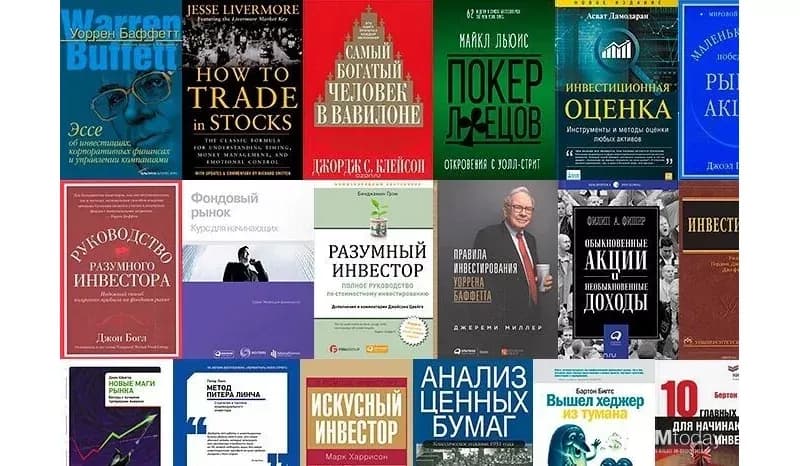
Книги залишаються найдешевшим способом розібратися в темі. Одна вдала книжка економить рік спроб і помилок на реальному рахунку.
Завдяки книгам ви навчитеся:
-
Розуміти основи. Терміни на кшталт акцій, облігацій, портфеля і горизонту планування пояснюють саме з перших розділів.
-
Мислити стратегічно. Хороша книжка не обмежується переліком інструментів. Вона показує, як оцінювати ризик і відбирати перспективні активи.
-
Розбиратися в психології. Жадібність і страх керують рішеннями частіше, ніж розрахунок. Розуміння цього рятує рахунок у моменти паніки.
-
Читати чужий досвід. Воррен Баффетт і Пітер Лінч описали свої підходи самі. Такий доступ до експертної думки інакше не отримати.
-
Однією книгою обмежуватися не варто. Кілька різних поглядів дають об’ємнішу картину, ніж один авторитет.
-
Нижче три книги, з яких зазвичай починають новачки.
Бенджамін Грем, “Розумний інвестор”
“Розумний інвестор” Бенджаміна Грема це одна з найвпливовіших книжок про ринок. Грема називають батьком ціннісного інвестування. Його підхід тримається на трьох речах: ретельний аналіз, довгий горизонт і збереження капіталу як пріоритет.
Щоб завантажити книгу в оригіналі, натисніть на кнопку
Білл Вільямс, “Торговий хаос”
“Торговий хаос” Білла Вільямса пропонує інший погляд на ринкову психологію та технічний аналіз.
Автор вводить поняття п’яти вимірів ринку. Крім звичних ціни й часу, туди входять фрактали, прискорення, сповільнення та обсяг.
В основі книжки лежать теорія хаосу і природні закони. Вільямс показує механізми, які рухають ціну, і дає трейдеру спосіб читати тенденцію впевненіше.
Щоб завантажити книгу, натисніть на кнопку
Пітер Лінч, “Переграти Волл-стріт”
“Переграти Волл-стріт” Пітера Лінча підходить і новачкам, і практикам зі стажем.
Лінч керував фондом Fidelity Magellan і став одним із найуспішніших інвесторів свого часу. У книзі він розкриває, як використовувати власні побутові спостереження для відбору акцій. Окремо розібрано показник P/E і практичні поради щодо довгих вкладень.
Щоб завантажити книгу, натисніть кнопку
Висновок
Інвестиції залишаються робочим способом дійти до фінансової незалежності. Почати можна в будь-якому віці. Але кожен рік затримки віднімає від результату більше, ніж здається на старті.
Три речі вирішують більше за вибір конкретного папера: чесна оцінка свого ставлення до ризику, зібраний під вік портфель і звичка вчитися далі.
Старт в інвестуванні це не разовий вибір активу. Це вхід у процес, де ви розбираєтеся, рахуєте і ухвалюєте рішення самостійно. Саме він, а не одна вдала угода, приводить до стабільності.
Наступний крок практичний. Перед першим внеском варто прочитати огляди брокерів і порівняти комісії, мінімальний депозит та доступні ринки. Наш список брокерів згрупований за країнами, тож на вибір піде кілька хвилин.
FAQ
З якого віку можна починати інвестувати?
Самостійно відкрити брокерський рахунок у більшості країн можна з 18 років. До цього віку рахунок оформлює дорослий. Але вчитися можна раніше: читати, рахувати складний відсоток, стежити за паперами. Коли настане повноліття, ви прийдете на ринок уже з базою, а не з нуля.
Як складний відсоток пов’язаний із віком старту?
Дохід нараховується не лише на внесок, а й на раніше зароблені відсотки. Перші роки різниця копійчана. Далі вона розганяється. У прикладі зі статті внесок від 20 років дає близько 39 375 000 рублів до шістдесяти, а від 30 років приблизно 18 375 000.
Чи можна інвестувати до 18 років?
У низці юрисдикцій так. Батьки або опікуни відкривають кастодіальний, він же юнацький, рахунок і керують ним до повноліття дитини. Усі рішення до цього моменту ухвалює дорослий. Такий формат корисний передусім тим, що дитина бачить механіку ринку на реальних грошах.
Яких помилок найчастіше припускаються новачки?
Купують те, про що зараз пишуть усі, і заходять на піку. Тримають один актив замість кількох. Не рахують заздалегідь, яке падіння рахунку витримають. Продають на дні під час першої серйозної просадки. Кожна з цих помилок дорожча за будь-яку комісію брокера.
З чого почати на практиці у 2026 році?
Спочатку подушка безпеки, потім рахунок. Далі порівняйте брокерів за комісіями, мінімальним депозитом і доступом до потрібних ринків. Перший актив зазвичай беруть широкий, щоб не вгадувати окремі компанії. Внесок робіть регулярним і не міняйте план через новинний фон.
Знайдіть свого ідеального брокера: перегляньте наш список прямо зараз!
Обирайте найкраще з наших експертних варіантів


Знайдіть свого ідеального брокера: перегляньте наш список прямо зараз!
Обирайте найкраще з наших експертних варіантів