Оновлено:November 12, 2026

15 хв

Що таке євробонди і як на них заробляють
Що таке євробонди? Це облігації зовнішньої позики, випущені у валюті, іноземній для емітента. Інструмент відносять до низькоризикових, тому його тримають у портфелі і приватні інвестори, і великі фонди. Нижче розберемо саме визначення, види євробондів, їхні плюси та мінуси, а також те, де їх купити.

Віталій Беднарський
Author
Оновлено 23 жовтня 2026 року
Що таке євробонди? Це облігації зовнішньої позики, випущені у валюті, іноземній для емітента. Інструмент відносять до низькоризикових, тому його тримають у портфелі і приватні інвестори, і великі фонди. Нижче розберемо саме визначення, види євробондів, їхні плюси та мінуси, а також те, де їх купити.
Інвестиційні інструменти ділять на категорії за рівнем ризику. Євробонди стоять поруч з іншими низькоризиковими облігаціями. Від звичайних бондів їх відрізняє одна деталь: валюта випуску є іноземною для того, хто позичає гроші під цей папір.
Які різновиди євробондів бувають, як їх купити і на що дивитися перед покупкою? Розберемо по порядку. Синонімом терміна “євробонд” слугує поняття “єврооблігації”, тож почнемо з того, що взагалі таке облігація і чому цей папір такий популярний серед інвесторів.
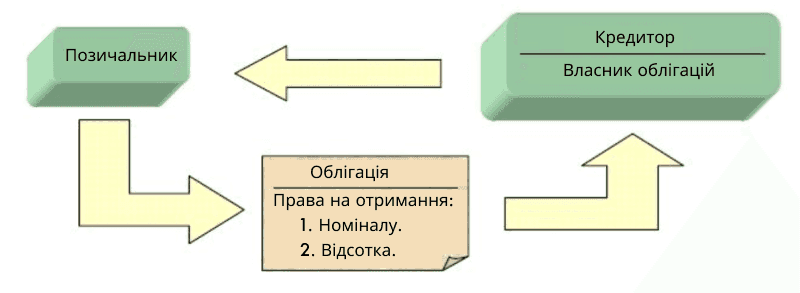
Облігація чимось схожа на банківський депозит. Суть вкладення та сама. Інвестор купує бонд заради довгострокового доходу. Випускають облігації держави або корпорації, і саме для них інвестор стає кредитором на весь строк дії паперу.
За надані кошти він отримує відсоток до свого початкового капіталу. Розмір прибутковості залежить від строку позики, від емітента і від конкретного виду облігації.
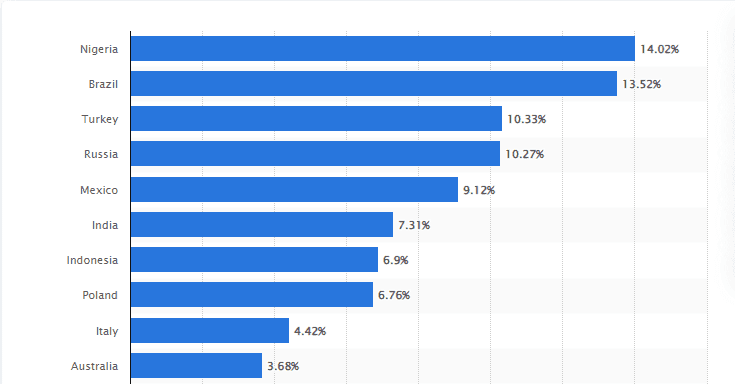
Якщо подивитися статистику прибутковості державних облігацій, станом на грудень 2022 року в рейтингу лідирувала Нігерія з показником 14,02%. У трійці також Бразилія з 13,52% і Туреччина з 10,33%. США не потрапили навіть у першу десятку списку.
Джерело: Statista
У науковій термінології облігації називають борговими цінними паперами. Простіше кажучи, на весь строк дії паперу інвестор стає його власником. Після закінчення строку компанія або держава зобов’язана викупити папір за заздалегідь обумовленою вартістю разом з відсотками.
Буває й інакше. Емітент відмовляється викуповувати облігації. У такому разі компанія починає процедуру банкрутства, а держава оголошує дефолт за своїми зовнішніми зобов’язаннями.
Тепер повертаємось до євробондів, вони ж єврооблігації. Так називають боргові папери, випущені у валюті, іноземній для емітента. Для європейської держави це, наприклад, долари або фунти стерлінгів. Для української держави євробондами будуть папери в євро чи доларах.
Звідки взявся сам термін? Слово “облігація” як синонім боргового цінного паперу закріпилося тільки в російськомовній термінології. В англійській obligations це “зобов’язання”, і до цінних паперів вони відношення не мають. Аналогом терміна, вже з прив’язкою до документів, стало bond. Приставка “євро” з’явилася історично.
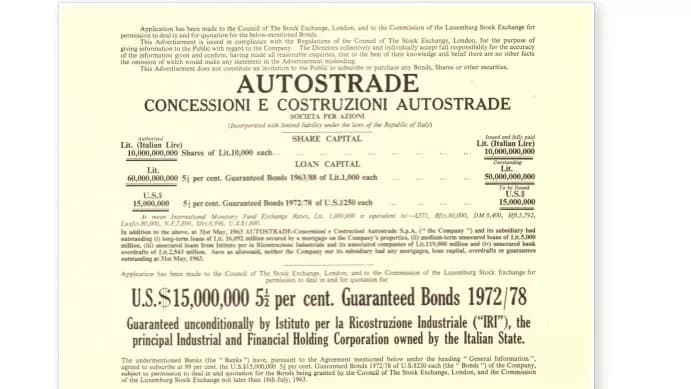
Вперше єврооблігації випустили в Італії 1963 року. Тобто боргові зобов’язання в іноземній валюті з’явилися саме в Європі, звідси і приставка. Далі так стали називати будь-які бонди в іноземній валюті, незалежно від країни емітента.
Перші єврооблігації, випущені італійською компанією Autostrade
Види євробондів
Перший критерій поділу це строк дії. Папери зовнішньої позики випускають на термін від 1 року до 40 років, розкид великий. Категорій три:
-
Короткострокові. Емітент викуповує папір протягом 12 місяців. Прибутковість тут найвища, іноді перевищує 20%.
-
Середньострокові. Викуп відбувається в проміжку від 1 року до 10 років. Прибутковість зазвичай тримається в межах 5-10% річних.
-
Довгострокові. Виплати розтягнуті на 10-40 років. Прибутковість найнижча і рідко перевищує 3%.
Чому строк і дохідність пов’язані зворотно? Вкладення в облігації дають майже гарантований дохід, якщо не рахувати форс-мажору. На довгій дистанції інвестор отримує фіксований прибуток і платить за цю передбачуваність нижчою ставкою.
Порахуємо. Десятирічні облігації з дохідністю 3% дадуть у підсумку 30% прибутку від початкового вкладення. Емітенту довгі папери вигідні не завжди: за той самий обсяг залучених грошей доводиться заплатити вкладникам помітно більше, ніж за короткими і середніми випусками.
Коли емітент випускає борговий папір, інвестор одразу бачить строк погашення боргу. Основна сума вкладення повернеться через рік, через п’ять років або через інший обумовлений період. Але бувають і варіації.
Наприклад, євробонди з опціоном на купівлю (bond with call option) дають емітенту право викупити зобов’язання достроково. Облігації з опціоном на продаж (bond with put option) навпаки, дають інвестору право вимагати погашення раніше строку. Другий критерій поділу це емітент. Тут типів два:
-
Боргові цінні папери, випущені компаніями.
-
Євробонди, емітовані державами через центральний банк країни.
У корпоративних євробондів прибутковість традиційно вища. Але держава як емітент дає іншу надійність. Імовірність дефолту цілої країни в десятки разів нижча за ймовірність банкрутства окремо взятої компанії.
Третій критерій це валюта випуску. У топових валют (USD, GBP, EUR, JPY) прибутковість нижча, бо вони менше схильні до інфляції. Якщо подивитися статистику євробондів, випущених корпораціями, домінують USD з часткою 24,9%, EUR з 22,3% і GBP/STG з 17,4%.
З державними євробондами картина ще виразніша: понад 80% паперів емітовано в доларах США. Тепер перейдемо до самих різновидів. Основних типів єврооблігацій п’ять.
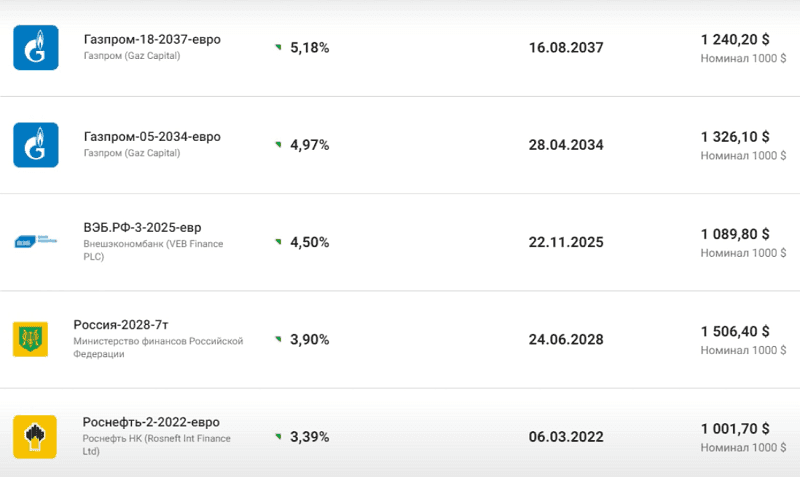
Облігації з фіксованою процентною ставкою (fixed rate bond)
Облігації з фіксованою процентною ставкою називають ще купонними. Головна перевага очевидна: прибутковість зафіксована на весь строк позики і від ринку не залежить.
Джерело: Banki.ru
Наприклад, інвестор купує облігації компанії з купонною прибутковістю 3%. Це означає, що папір щороку приноситиме 3% від початкової інвестиції. Ставка не зміниться аж до строку викупу бондів. Ось кілька прикладів облігацій з фіксованою дохідністю:
-
Habib Bank AG Zurich
-
Швейцарський банк розміщує єврооблігації у фунтах стерлінгів.
-
Термін погашення 1 рік.
-
Купонна дохідність становить 0,85%.
-
Вартість однієї облігації 1000 GBP.
Ritterschaftliches Kreditinstitut Stade
Німецький кредитний банк розміщує єврооблігації у фунтах стерлінгів.
Термін погашення 5 років.
Фіксована купонна дохідність становить 1,05%.
Вартість однієї облігації 1000 GBP.
За весь період інвестування ви отримуєте 5,25% доходу.
Банк Ірландії
Ірландський банк розміщує єврооблігації в доларах США.
Термін погашення 5 років.
Купонна дохідність становить 3,80%.
Вартість однієї облігації 2000 USD.
За весь період інвестування ви отримуєте 19% доходу.
Євробонди з купонною прибутковістю розміщують зазвичай на строк від 1 року до 7 років. Іноді трапляються випуски на кілька місяців або навіть тижнів. Прибутковість за такими бондами тримається в діапазоні від 0,5 до 5%.
Головна перевага в передбачуваності. Інвестор заздалегідь знає відсоток прибутку і будує на цьому свою стратегію. Виплати надходять регулярно: раз на рік, раз на півроку або щокварталу.
Купонні єврооблігації розміщує багато фінустанов і компаній, тож вибір широкий. Мінус теж очевидний. Прибутковість невисока, і в більшості випадків вона не перекриває інфляцію.
Облігації з нульовим купоном (zero coupon bond)
Купоном називають річну дохідність цінного паперу. Нульовий купон означає нульову дохідність, тобто дивіденди за такими євробондами не виплачують зовсім. Навіщо тоді їх узагалі купувати?
Прибуток тут закладений у саму вартість облігації. Інвестор отримує його одним платежем у той момент, коли емітент гасить папір за номіналом. Механіка проста.
Кожна облігація має номінальну вартість. Це ціна, за якою емітент продає папір, а потім викуповує його назад. У безкупонних облігацій номінальна вартість на момент викупу вища за ціну купівлі. Різниця і є прибутком інвестора.
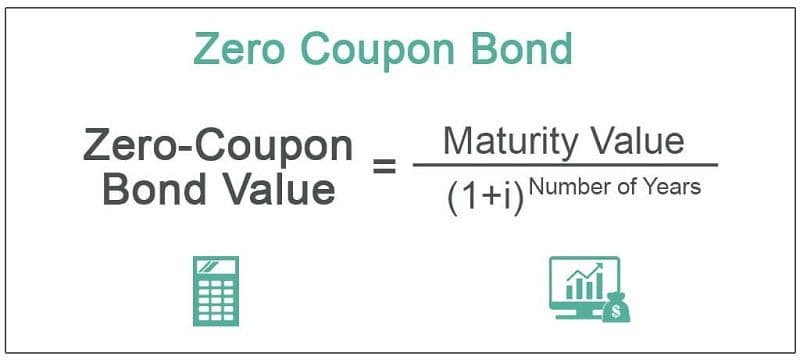
Емітенту такий варіант зручний: він звільняється від зобов’язання платити дивіденди. Облігації з нульовим купоном продають зі знижкою. Щоб зрозуміти, за якою ціною папір розумно брати, інвестори користуються формулою:
Джерело: Cdn.Wallstreetmojo
У цій формулі:
-
Zero-coupon bond value це вартість єврооблігації, тобто та ціна, за якою її вигідно купити.
-
Maturity value це вартість облігації на момент погашення.
-
i це очікувана дохідність від купівлі євробондів.
-
Number of Years це кількість років до викупу цінних паперів емітентом.
Розберемо на прикладі. Ви збираєтесь купити облігації з вартістю погашення 1000 доларів. Очікувана прибутковість 5%. Строк випуску 5 років. Підставляємо у формулу:
1000 / (1 + 0,05)5 = 783,53 долара
Виходить, що заради запланованої дохідності за одну облігацію можна заплатити 783,53 долара. Якщо рахувати вручну незручно, підійде будь-який онлайн-калькулятор прибутковості облігацій.
Де купити безкупонні єврооблігації? Такі бонди часто випускають уряди. Класичний приклад це безкупонні казначейські облігації США. Вони торгуються на біржах. Ще один шлях це купівля акцій ETF-фондів, які додають zero coupon bond у свій портфель.
Безкупонні єврооблігації можна і купувати, і продавати на біржі. Але чим ближче строк викупу, тим нижча прибутковість такої угоди. Окремий плюс цих паперів сидить у податках.
У багатьох країнах діє окремий податок на дивіденди за облігаціями. Власник безкупонного бонда від нього звільнений, бо дивідендів тут просто немає.
Облігації з приростом капіталу (capital growth bond)
Ці папери чимось нагадують бонди з нульовим купоном: виплат за ними або немає зовсім, або вони мінімальні, до 1%. Але суть зворотна. Номінальна вартість на момент купівлі зафіксована, а до моменту продажу вона зростає. У цьому зростанні і сидить прибуток інвестора.
Ризик теж очевидний. Ринкова вартість облігації може не тільки зростати, а й падати. За несприятливих економічних умов і зовнішніх шоків така інвестиція цілком може виявитися збитковою.
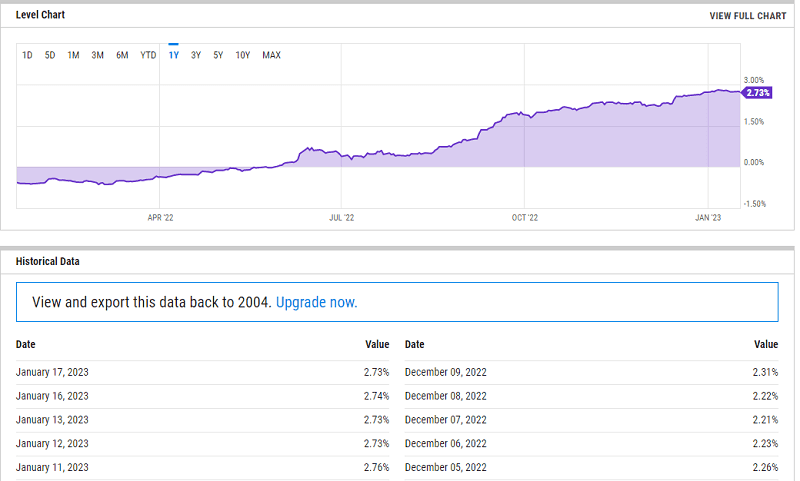
Приклад із ринку. Річні євробонди Єврозони у 2023 році торгувалися з позитивною прибутковістю 2,73%. А в період з 2020 по 2022 рік прибутковість була негативною, максимальний мінус доходив до -0,74%.
Джерело: Ycharts
Через високі ризики інструмент популярності не здобув. Емітенту він вигідний: дивіденди платити не треба, а вартість до моменту виплати може і не вирости.
Облігації з глибоким дисконтом (deep discount bond)
Ця категорія тісно пов’язана з безкупонними бондами. Різниця в одному. За облігаціями з нульовим купоном дивіденди не платять за жодних умов. У бондів з глибоким дисконтом виплати можливі, хоч і мінімальні.
Друга відмінність у ціні. Облігації з глибоким дисконтом продають дешевше за безкупонні. В іншому механіка та сама: інвестор бере папір зі знижкою, коли ціна купівлі нижча за номінал.
Знижка зазвичай становить близько 20% або більше, тому прибутковість тут вища, ніж у zero coupon бондів. За строками такі папери належать до середньо- і довгострокових, бо їх розраховують на 5 років і більше. Безкупонні облігації бувають і короткими, на 1-3 роки.
Для розрахунку прибутковості підійде та сама формула і той самий калькулятор, що й для безкупонних бондів.
Облігації з плаваючою процентною ставкою (floating rate note)
Такі бонди схожі на облігації з фіксованою ставкою. Спільне в них те, що інвестору платять дивіденди. Номінальна вартість не змінюється ні при купівлі, ні при продажу. Заробіток іде виключно з виплат.
Різниця між fixed rate bond і floating rate note в одному. У других процентна ставка може змінюватися протягом усього часу володіння папером. Що на неї впливає? Зміна ключової ставки центробанку, прискорення або уповільнення інфляції, звіти компанії про доходи.
Прибутковість таких бондів переглядають зазвичай раз на рік, а випускають їх на строк від двох до п’яти років. Наприклад, Резервний банк Індії випустив облігації з плаваючою процентною ставкою строком на 3 роки.
Спочатку дивіденди за цими паперами становили 7%. В останній рік емітент додав до ставки ще 0,35%. У підсумку інвестори отримали 7% за перший рік, 7% за другий і 7,35% за третій рік володіння облігаціями.
Ставку частіше переглядають у бік підвищення, тому плаваючий купон зазвичай грає на користь інвестора. Щоб різниця між основними видами єврооблігацій була видна одразу, зведемо все сказане в таблицю:
Вид облігації Виплата дивідендів Різниця у вартості Терміни випуску Можливість дострокового погашення Облігації з фіксованою процентною ставкою Виплачуються дивіденди у вигляді фіксованого відсотка Вартість купівлі дорівнює вартості продажу 1 - 10 років Емітент може достроково погасити облігації (якщо це передбачено під час випуску) Облігації з нульовим купоном Дивіденди не виплачуються Облігації продаються дешевше вартості погашення 5+ років Дострокове погашення облігацій не передбачено Облігації з приростом капіталу Дивіденди не виплачуються або виплата мінімальна Вартість облігацій поступово зростає 3+ років Не виключається можливість дострокового погашення Облігації з глибоким дисконтом Дивіденди не виплачуються або виплата мінімальна Облігації продаються істотно дешевше вартості погашення 5+ років Дострокове погашення облігацій не передбачене або малоймовірне Облігації з плаваючою процентною ставкою Відсоткова ставка виплат за дивідендами може змінюватися Вартість купівлі дорівнює вартості продажу 2 - 5 років Емітент може достроково погасити облігації (якщо це передбачено під час випуску)
Як формується дохідність єврооблігацій?
Прибутковість це головна цифра, на яку дивиться інвестор. Розберемо, з чого вона складається у різних типів паперів і чому два схожі випуски дають різний результат.
Дохідність євробондів формується одним із трьох способів:
Різниця між ціною продажу і ціною купівлі. Так рахують дохід за облігаціями з нульовим купоном, а також у бондів з глибоким дисконтом і приростом капіталу, за якими дивіденди не передбачені.
Відсоткова ставка у вигляді дивідендів. Це варіант для облігацій з фіксованою або плаваючою ставкою.
Комбінований варіант: різниця між продажем і купівлею плюс дивіденди. Так буває у бондів з дисконтом і приростом капіталу, за якими виплати все ж передбачені.
Як розрахувати дохідність єврооблігацій?
Порахувати прибутковість конкретного паперу інвестор може сам. Формули прості, а різняться вони лише за типом облігації.
Спершу треба зрозуміти, з яким видом облігацій ви маєте справу. Для паперів з відсотковою ставкою, фіксованою або плаваючою, розрахунок найлегший. Формула така:
Д = НІ * (ПС * С / 100), де:
-
Д - прибутковість;
-
НІ - початкова інвестиція;
-
ПС - процентна ставка;
-
С - термін викупу облігації.
Припустимо, ми вклали 2000 доларів в облігації Банку Ірландії зі ставкою 3,8% річних і строком на 5 років. Чистий прибуток вийде такий:
2 000 * (3,8 * 5 / 100) = 380 доларів
Загальна дохідність у відсотках рахується як ПС помножити на С, тобто 19%. Якщо ставка плаваюча, беремо середнє арифметичне і підставляємо в ту саму формулу. Для облігацій без купона або з мінімальним купоном ця формула не працює. Там потрібні інші:
-
Чистий прибуток інвестора = НС - СП, де НС це номінальна вартість або вартість погашення, а СП це вартість купівлі.
-
Прибуток інвестора у відсотках = (НС - СП) / (100% / СП).
-
Річний прибуток інвестора = ((НС - СП) / (100% / СП)) / С, де С це термін погашення облігації.
Припустимо, ми купили облігації Індустріального банку Індії (IDBI) по 1 000 доларів за папір. Строк погашення 25 років, номінальна вартість 2 700 доларів. Рахуємо:
-
Чистий прибуток з облігації 1 700 доларів.
-
Прибуток у відсотках 170%.
-
Річний прибуток інвестора 6,8%.
-
Важливо. У розрахунку чистого прибутку врахуйте оподаткування своєї країни. Ставки і правила відрізняються від юрисдикції до юрисдикції, тому підсумкова цифра на руках буде іншою.
Переваги та недоліки інвестування в євробонди
Єврооблігації давно входять до числа популярних інструментів інвестування. За що їх цінують?
Висока процентна ставка. За єврооблігаціями зазвичай дають 3-5% річних. Валютні депозити пропонують до 1%, а подекуди ставка взагалі негативна.
Гнучкі строки. Ви самі вирішуєте, на який період вкладати. Довгі випуски дають інвестору передбачуваний пасивний дохід на роки вперед.
Більшість видів єврооблігацій торгується на біржах, тож позбутися паперу можна і до моменту погашення.
З’являється доступ до активів інших держав без потреби вивчати їхнє законодавство.
Податкове законодавство щодо єврооблігацій у багатьох країнах лояльне. Інвестор або не платить податків узагалі, або віддає мінімальний відсоток з прибутку.
Тепер про головні мінуси:
-
Відсоткові ставки за єврооблігаціями часто не перекривають інфляцію. У реальному вираженні інвестор виявляється в мінусі.
-
Високий поріг входу. На іноземних біржах євробонди зазвичай торгуються лотами від 100 тисяч доларів і вище.
Основні ризики інвестування в єврооблігації
Головний ризик це банкрутство емітента. У корпоративних паперів сценарій запускається з початком процедури банкрутства, у державних це оголошення дефолту.
Імовірність такого розвитку подій усе ж низька, саме тому єврооблігації і відносять до низькоризикових інвестиційних інструментів.
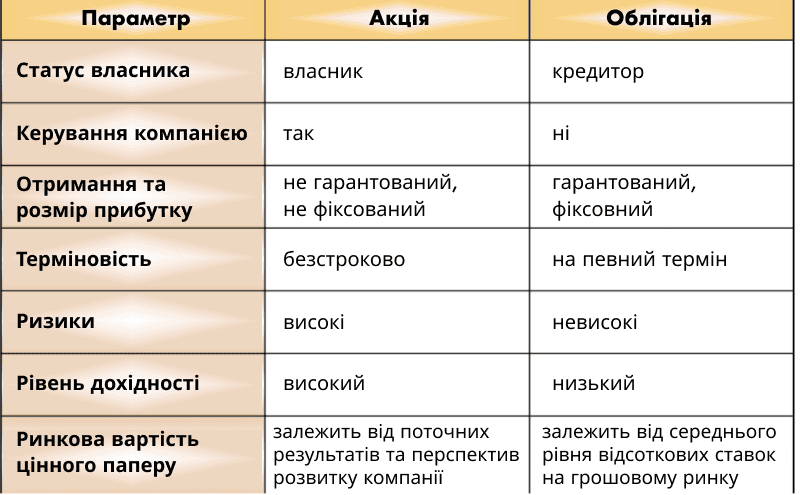
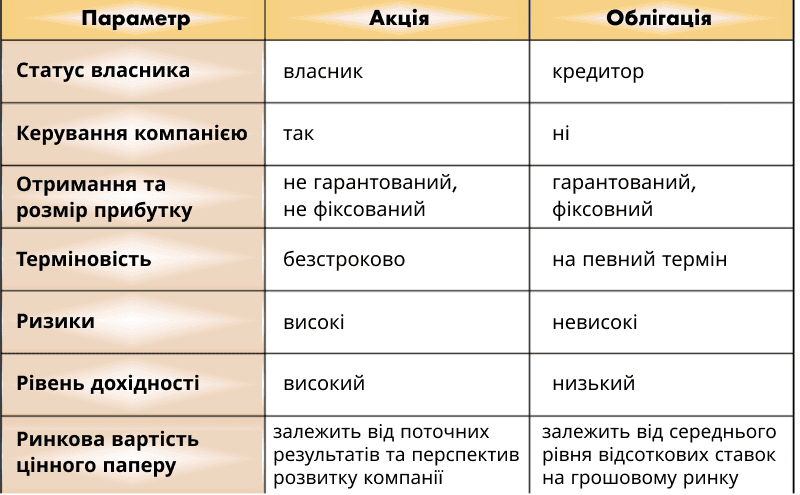
Стандартне рішення це диверсифікація. Інвестор розкладає гроші по облігаціях різних компаній і державних структур, і ризик втрати капіталу падає майже до нуля. Облігації часто порівнюють з акціями, які значно ризикованіші. У чому між ними подібності та відмінності?
Джерело: Discovered
Як купити єврооблігації?
Найпростіший шлях це біржа. Куплені папери зберігаються на брокерському рахунку, і туди ж надходять дивіденди, якщо вони взагалі передбачені умовами випуску.
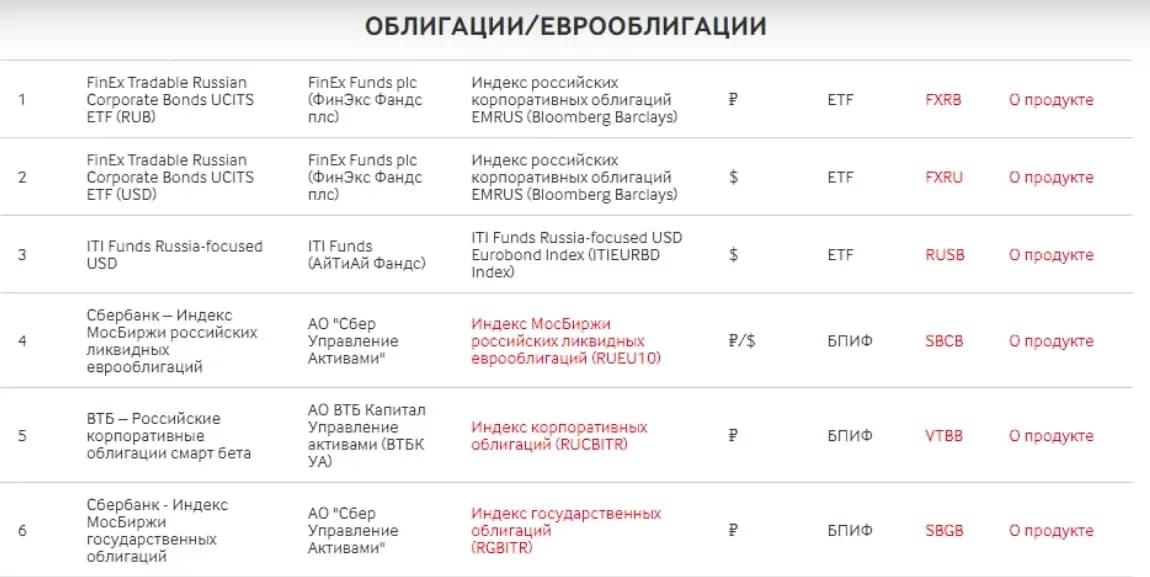
Альтернатива це купівля частки в ETF-фонді, який інвестує в євробонди. Робиться це теж на біржі, але поріг входу нижчий. Мінус у додаткових комісіях фонду.
Що таке євробонди і як на них заробляють
Висновки
Облігації належать до низькоризикових інструментів, тому професійні інвестори тримають у них помітну частину портфеля. Євробонди дають змогу вкладати гроші у валюту безпечніше і під вищий відсоток, ніж пропонують звичайні банківські депозити.
Більшість єврооблігацій торгується на біржі, тому купити і продати їх можна через брокерський рахунок. Дивитися варто на три речі: тип облігації, емітента і прибутковість паперу. Якщо поріг входу завеликий, залишається варіант з ETF-фондами, які вкладають кошти в євробонди.
Приклад: як зібрати позицію на 10 000 доларів
Порахуємо на цифрах, які вже наводились вище. Припустимо, у вас 10 000 доларів і горизонт п’ять років. Ви берете чотири облігації Банку Ірландії номіналом 2 000 доларів кожна, з купоном 3,80% річних і погашенням через п’ять років. На папери йде 8 000 доларів.
За весь строк така позиція дає 19% доходу, тобто 1 520 доларів. Виплати надходять на рахунок регулярно, а не одним платежем у кінці. Решту 2 000 доларів тримати в тому самому емітенті не варто. Їх логічно віднести в ETF на євробонди: поріг входу нижчий, а всередині фонду вже сидять папери десятків емітентів.
Що виходить у підсумку. Дохідність портфеля близько 3,8% річних до податків. Це більше за валютний депозит, але менше за інфляцію в багатьох країнах. Саме тому євробонди рідко беруть як єдиний інструмент. Їх ставлять поруч з акціями, щоб просадка ризикової частини не з’їдала весь результат. І обов’язково перевіряйте, який податок на купон діє у вашій юрисдикції.
Що робити далі
Почніть з рахунку. Євробонди купують через брокера з доступом до іноземних бірж. Саме від нього залежать комісії, мінімальний лот і перелік доступних випусків. Порівняйте умови і тарифи: список брокерів зібраний у нас якраз для цього. Далі визначте горизонт, оберіть під нього тип облігації і не тримайте всі гроші в одному емітенті. У 2026 році це базове правило нікуди не поділося.
FAQ
Що таке євробонди простими словами?
Це боргові цінні папери, випущені у валюті, яка є іноземною для емітента. Купуючи євробонд, інвестор фактично дає в борг державі або компанії, а через обумовлений строк отримує вкладене назад разом з відсотками. Назва історична: перші такі папери випустили в Італії 1963 року.
Які бувають види єврооблігацій?
Основних типів п’ять. З фіксованою ставкою, з нульовим купоном, з приростом капіталу, з глибоким дисконтом і з плаваючою процентною ставкою. Перші і останні платять дивіденди, решта дають дохід за рахунок різниці між ціною купівлі та вартістю погашення.
Скільки можна заробити на євробондах?
Орієнтир по ринку це 3-5% річних, і цифра залежить від строку та емітента. Короткі випуски іноді дають понад 20%, довгі рідко перевищують 3%. Корпоративні папери прибутковіші за державні, але й ризик банкрутства компанії вищий за ризик дефолту країни.
Які помилки роблять інвестори найчастіше?
Дивляться тільки на відсоток і не перевіряють емітента. Тримають усі гроші в одному випуску замість диверсифікації. Забувають про податок на купон у своїй юрисдикції. І порівнюють ставку з депозитом, а не з інфляцією, хоча саме інфляція з’їдає реальний дохід.
Де купити єврооблігації у 2026 році?
Найпростіший шлях це біржа через брокерський рахунок: папери зберігаються там же, куди надходять і купонні виплати. Якщо лот від 100 тисяч доларів завеликий, є альтернатива у вигляді ETF-фонду, який інвестує в євробонди. Мінус фонду в додаткових комісіях.
Знайдіть свого ідеального брокера: перегляньте наш список прямо зараз!
Обирайте найкраще з наших експертних варіантів


Знайдіть свого ідеального брокера: перегляньте наш список прямо зараз!
Обирайте найкраще з наших експертних варіантів