Обновлено:November 11, 2026

13 мин

С какого возраста начинать инвестировать: советы новичкам
С какого возраста начинать инвестировать? Короткий ответ: как только появляется законная возможность и свободные деньги. В России брокерский счет открывают с 18 лет, но родители могут вести счет на ребенка и раньше.

Самелюк Александра
Author
Обновлено 23 октября 2026 года
С какого возраста начинать инвестировать? Короткий ответ: как только появляется законная возможность и свободные деньги. В России брокерский счет открывают с 18 лет, но родители могут вести счет на ребенка и раньше.
Вложения в акции, облигации, криптовалюту и стартапы давно перестали быть занятием для людей в возрасте. Вопрос в другом. Что реально дает ранний старт и где он оборачивается потерями? Разберем по цифрам, а не по лозунгам.
Почему важно начинать с раннего возраста
Финансовая грамотность вошла в набор базовых навыков наравне с умением читать договор. Инвестиции решают тут две задачи: наращивают сбережения и строят подушку безопасности. Чем раньше запущен процесс, тем меньше приходится вкладывать ежемесячно ради того же результата.
Юный возраст - лучшее время для изучения финансовых рынков
Ранний старт дает не только проценты на счете. Вместе с ними накапливается опыт, а он потом экономит куда больше денег, чем приносит любая удачная сделка.
Со скольки лет можно открыть брокерский счет? В России, как и в большинстве стран, нужно совершеннолетие, то есть 18 лет. Но исключения существуют.
Родители или опекуны вправе открыть счет на несовершеннолетнего и управлять им. До 18 лет все инвестиционные решения принимает взрослый, а ребенок в это время наблюдает и учится на живых деньгах.
Сложный процент в инвестициях: ключ к накоплению
Почему важно стартовать раньше? Ответ в одном термине: сложный процент. Деньги приносят доход, доход добавляется к телу вклада, и уже на него тоже начисляется процент. На горизонте в двадцать лет разница выходит не в проценты, а в разы.
Разберем на цифрах. Вы вложили 1000 рублей под 10% годовых на два года. Через первый год на счете 1100 рублей, то есть исходная тысяча плюс сто рублей дохода.
Дальше начинается самое интересное. Во втором году процент начисляется не только на первоначальную тысячу, но и на те сто рублей, что уже заработаны. Поэтому итог не 1200 рублей, а 1210.
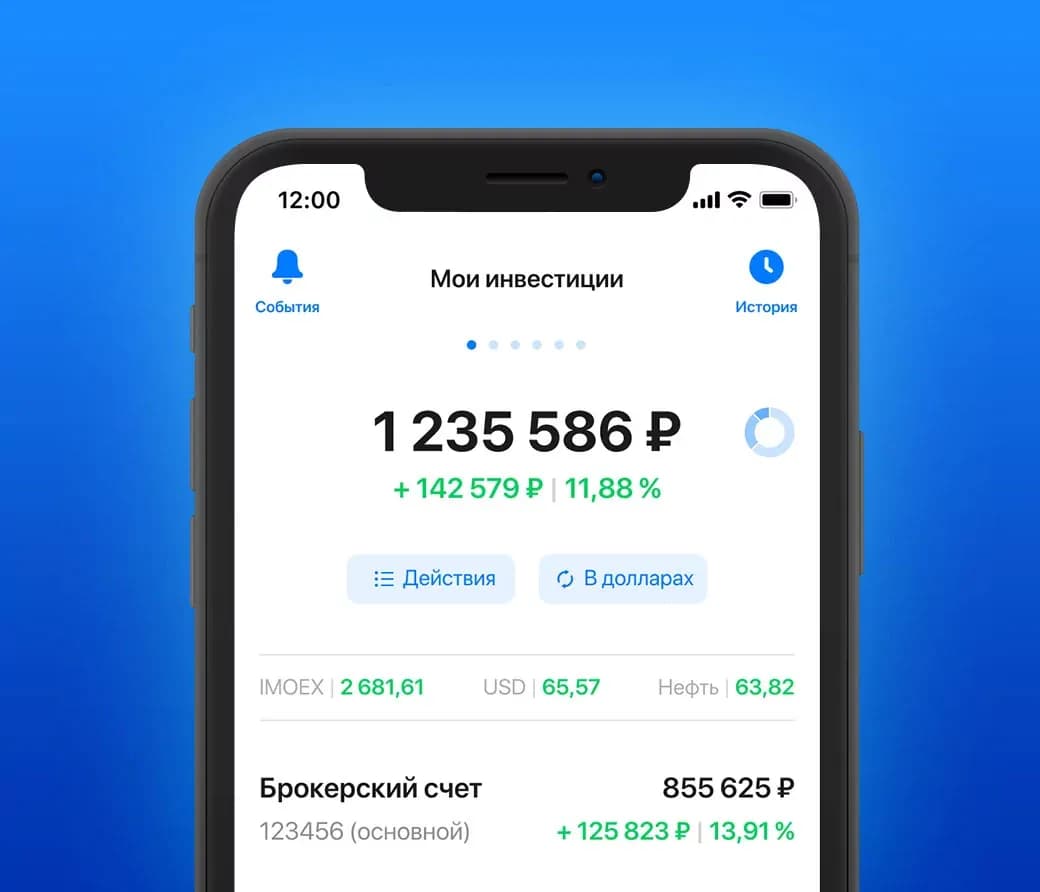
Брокерский счет в РФ можно открыть по достижении 18 лет
Формула учитывает и стартовую сумму, и весь начисленный ранее доход. На коротком отрезке разница копеечная. На длинном она решает все.
Теперь про возраст. Двадцатилетний инвестор вкладывает 15 000 рублей в месяц в фонд с доходностью 7% годовых. Если он не бросит это занятие до 60 лет, на счете окажется около 39 375 000 рублей.
Тот же человек, но старт в 30 лет. Итог около 18 375 000 рублей. Десять лет разницы во времени стоят больше двадцати миллионов, притом что ежемесячный взнос одинаковый.
Второй аргумент за ранний старт это право на ошибку. Времени на исправление промахов и на доводку стратегии просто больше. Ошибки будут в любом случае. Вопрос лишь в том, на каких суммах вы их совершите.
Начать в молодости значит дать себе запас времени на изучение рынка и на сборку инвестиционного портфеля под свои цели и риск-менеджмент.
Какие возможности открываются для инвесторов в молодом возрасте?
Главное преимущество это время. Именно оно запускает сложный процент. Заменить его повышенной доходностью почти невозможно: чтобы догнать десять потерянных лет, придется брать риск, который молодому инвестору не нужен.
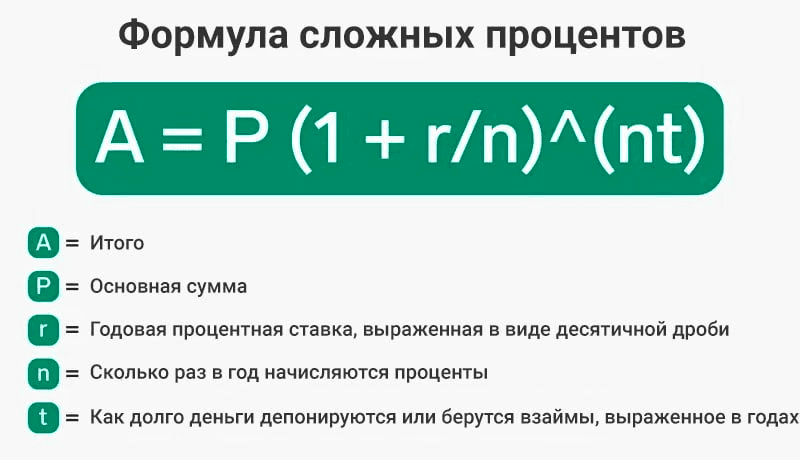
Формула начисления сложных процентов
Чем раньше старт, тем дольше деньги работают. Даже небольшие регулярные взносы за десятилетия превращаются в заметную сумму. Причем взнос в 3 000 рублей, сделанный сегодня, весит больше, чем 5 000 рублей через пять лет.
Второе преимущество это образование и опыт. Инвестиции дают практическое обучение финансовой грамотности, которого не даст ни один учебник. К моменту, когда на кону будут серьезные суммы, у вас накопится история собственных решений. И собственных ошибок тоже.
Молодые инвесторы обычно спокойнее относятся к риску, и у них есть время отыграть просадку. Отсюда и возможность держать в портфеле более рискованные, но и более доходные активы.
Есть эффект и менее очевидный. Ранний старт прививает дисциплину и понимание цены денег: становится видно, как труд и сбережения превращаются в финансовую устойчивость.
Согласно исследованию от TD Ameritrade за 2019 год, средний возраст первых инвестиций у американцев составляет 28,8 лет. Другие работы показывают, что новые игроки выходят на рынок все раньше.
В 2021 году вышел материал «Миллениалы и инвестиции». По его данным около 40% миллениалов, то есть людей, рожденных с 1981 по 1996 год, начали инвестировать в возрасте от 18 до 24 лет.
Виды инвестиций и их преимущества для молодых людей
Во многих странах инвестировать до 18 лет действительно можно. В ряде юрисдикций родители открывают на ребенка кастодиальный, он же юношеский, счет. Какие активы имеет смысл рассматривать на старте?
Акции. Это доля в компании: владелец получает часть прибыли в виде дивидендов и право голоса на собрании акционеров. Цена колеблется, и при успехе бизнеса доход бывает высоким. Молодой инвестор может купить бумаги технологической компании вроде Apple или Microsoft в расчете на рост их стоимости.
Облигации. По сути это заем, который инвестор выдает корпорации или государству. Взамен он получает фиксированный процент за оговоренный срок. Вариант для тех, кому сохранность вложенного важнее максимальной доходности.
ETF и взаимные фонды. Позволяют разложить деньги сразу по многим акциям или облигациям. Риск снижается за счет диверсификации. Типичный пример это фонд на индекс S&P 500, который отслеживает 500 крупнейших компаний США.

Распределение активов в портфеле
Криптовалюты. Цифровые активы, защищенные криптографией. Потенциал роста высокий, риск такой же. Молодой инвестор может взять Bitcoin или Ethereum в расчете на подорожание, но волатильность здесь заметно выше, чем у любого другого актива из списка.
У каждого вида вложений свой риск, и для молодого инвестора это особенно важно. Инвестировать можно и до 18 лет, но выбор инструмента должен опираться на понимание риска, а не на ожидаемую доходность.
3 кейса для молодых инвесторов
Посмотрим, как это выглядит в цифрах. Три примера:
Акции крупных промышленных и технологических компаний
Кейс 1. Индексные фонды. Вы вкладываете 50 000 рублей в фонд, отслеживающий индекс Московской Биржи. Средняя годовая доходность индекса взята на уровне около 8%.
Дальше вы не делаете ничего 30 лет и не довносите ни рубля. Первоначальные 50 000 вырастают примерно до 500 000 рублей.
Кейс 2. Долгосрочные вложения в отдельные акции. Вы купили акции Сбербанка на 25 000 рублей в 2010 году. К концу 2020 года пакет стоил бы около 140 000 рублей с учетом роста котировок и реинвестирования дивидендов.
Кейс 3. Облигации. Вы взяли десятилетние облигации федерального займа на 50 000 рублей с купоном 7%. Каждый год приходит 3 500 рублей купонных выплат, а через десять лет возвращается тело вложения.
Итого за десять лет доход составит 35 000 рублей плюс возврат первоначальной суммы.
Все три расчета построены на допущениях, и реальный результат будет другим. Риск в инвестициях есть всегда, поэтому перед решением стоит разобраться в инструменте самому или поговорить с финансовым консультантом.
Как выбрать инвестиционный портфель в зависимости от возраста
Идеального портфеля для всех не существует: набор зависит от возраста, финансовых целей и отношения к риску. Ниже ориентиры по возрастным группам.
3 кейса для молодых инвесторов
Подростки и молодежь до 25 лет. Здесь можно позволить себе больше риска: впереди достаточно времени, чтобы отыграть убыток. Акции в среднем дают больше прибыли, чем другие виды вложений, поэтому основную долю портфеля отводят под них. Главное это начать как можно раньше.
Ранний взрослый возраст, 25-35 лет. Доход обычно уже стабильный, и инвестировать можно активнее. Портфель по-прежнему нацелен на рост и держит большую долю акций, но к нему добавляются первые облигации для диверсификации.
Средний взрослый возраст, 35-55 лет. Акцент постепенно смещается с роста на сохранение капитала. Часть денег переносится из акций в облигации, к ним могут добавиться недвижимость и другие активы.
Поздний взрослый возраст, 55 лет и старше. Ближе к пенсии на первый план выходят сохранность капитала и регулярный доход. Растет доля облигаций и менее рискованных инструментов, например дивидендных акций.
Для наглядности сведем ориентиры по возрастным группам в таблицу.
Возрастная группа Акции Облигации Альтернативные инвестиции Наличные Подростки и молодежь (до 25 лет) 80-100% 0-20% 0-10% (например, криптовалюты) 0-10% Ранний взрослый возраст (25-35 лет) 70-80% 20-30% 0-10% (например, REITs) 0-10% Средний взрослый возраст (35-55 лет) 60-70% 30-40% 0-10% (например, недвижимость, товары) 0-10% Поздний взрослый возраст (55 и старше) 40-50% 50-60% 0-10% (например, акции с дивидендами) 10-20%
Пропорции здесь приблизительные. Их придется подгонять под свою ситуацию, цели и отношение к риску, потому что универсальных чисел в этом вопросе не существует.
Разбор на практике: первый портфель на 30 000 рублей
Возьмем инвестора 22 лет и стартовую сумму 30 000 рублей. По ориентирам для его возрастной группы основная доля уходит в акции, остальное в облигации и небольшой резерв наличными.
Раскладка получается такая: 24 000 рублей в фонд на индекс Московской Биржи, 4 500 рублей в облигации федерального займа и 1 500 рублей остаются свободными на случай просадки. Криптовалюту в первый портфель лучше не брать вовсе, потому что оценить ее риск без опыта не выйдет.
Дальше важна не сумма, а регулярность. Если к этим 30 000 добавлять по 3 000 рублей в месяц под те же 8% годовых, через десять лет на счете будет около 615 000 рублей. Собственных взносов в этой сумме 390 000, остальное сделал сложный процент. Тот же расчет без ежемесячных довложений дает лишь 65 000 рублей.

Как выбрать правильный инвестиционный портфель в зависимости от возраста
Риски и возможности в разных возрастных категориях
Инвестиции решают разные задачи на разных этапах жизни. Вместе с задачами меняются и риски. В двадцать лет опасно не рискнуть, в шестьдесят опасно рискнуть слишком сильно.

Визуализация инвестиционного портфеля
Молодой инвестор может гнаться за доходностью, потому что у него есть время отыграть неудачу. Пожилой чаще ищет стабильность и сохранность. Разберем по группам:
Подростки и молодежь до 25 лет. Главный ресурс это горизонт. Он позволяет держать больше рискованных, но потенциально высокодоходных активов, прежде всего акций. Риск потери капитала никуда не девается. К временным падениям рынка надо быть готовым заранее.
Ранний взрослый возраст, 25-35 лет. Пора балансировать портфель и добавлять консервативные инструменты вроде облигаций. Рисковать еще можно, но защита капитала уже входит в расчет.
Средний взрослый возраст, 35-55 лет. Задача смещается к максимизации накопленного и к планированию пенсии. Доля облигаций и других консервативных активов растет. Главный риск здесь другой: серьезное падение рынка может оставить вас без нужной суммы к сроку.
Поздний взрослый возраст, 55 лет и старше. Фокус на сохранении капитала и генерации дохода, отсюда и рост доли облигаций. Зато появляется другой риск, инфляционный: фиксированный доход теряет покупательную способность.
Обстоятельства у всех разные, поэтому и набор рисков у каждого инвестора будет свой. Возрастные ориентиры это отправная точка, а не готовый ответ.
Советы начинающим инвесторам: как избежать ошибок
Ошибки на старте обходятся дорого, но без них обучения не бывает. Смысл не в том, чтобы избежать их полностью. Смысл в том, чтобы совершать их на маленьких суммах и делать выводы. Несколько правил заметно сокращают счет.
Советы для начинающих инвесторов
Начните как можно раньше. Сложный процент работает только на длинной дистанции, и время здесь ваш главный актив.
Не идите за толпой. Активы, вокруг которых уже шум, чаще всего переоценены. Оценивайте бумагу по фундаментальным показателям, а не по числу упоминаний в ленте.
Диверсифицируйте портфель. Все яйца в одной корзине это самый быстрый способ потерять депозит. Разные активы и разные секторы сглаживают риск и способны поднять доходность.
Знайте свою терпимость к риску. Понимание того, какую просадку вы выдержите без паники, определяет структуру портфеля точнее любых таблиц.
Регулярно пересматривайте стратегию. Рынок меняется, и активы, которые были привлекательными год назад, могут перестать такими быть. Периодическая ребалансировка возвращает портфель к нужным пропорциям.
Не переставайте учиться. Чем больше вы понимаете, тем меньше решений принимается наугад.
И держите в голове главное. Инвестирование это марафон, а не спринт. Результат дают терпение, последовательность и дисциплина.
Непрерывное обучение является ключом к успеху в инвестировании
Скачать книги про инвестиции для начинающих
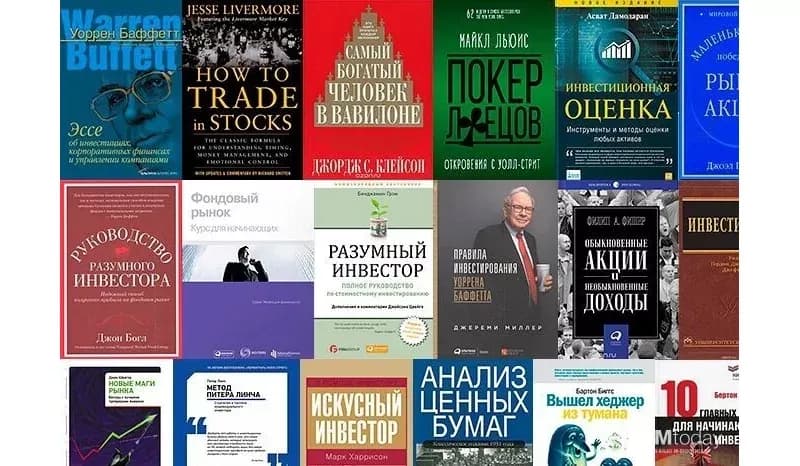
Скачать книги про инвестиции для начинающих
Книги остаются самым дешевым способом получить структурированные знания. С них удобно начинать, потому что они дают систему, а не набор разрозненных советов.
По книгам вы научитесь:
-
Понимать основы. Термины и базовые концепции: акции, облигации, портфель, долгосрочное планирование.
-
Мыслить стратегически. Хорошая книга учит не только инструментам, но и анализу рисков и отбору перспективных активов.
-
Разбираться в психологии. Жадность и страх ломают стратегии чаще, чем плохие расчеты.
-
Читать чужой опыт. Уоррен Баффетт или Питер Линч дают доступ к выводам, которые иначе пришлось бы оплачивать своими деньгами.
Одной книгой ограничиваться не стоит. Чем больше источников, тем полнее картина. Полезно читать и авторов, которые друг с другом спорят: так быстрее видно, где заканчиваются факты и начинаются убеждения.
Ниже подборка самых популярных книг для новичков.
Бенджамин Грэм. Разумный инвестор
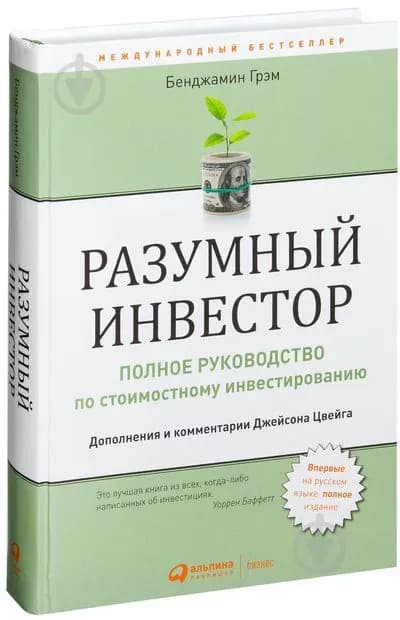
Бенджамин Грэм - Разумный инвестор
«Разумный инвестор» Бенджамина Грэма это одна из самых влиятельных книг об инвестировании. Грэма называют отцом стоимостного инвестирования, и его подход стоит на трех вещах: тщательный анализ, длинный горизонт и сохранность капитала.
Билл Вильямс. Торговый хаос
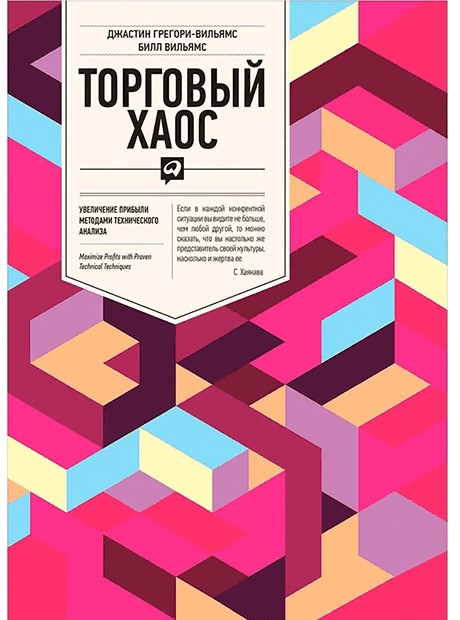
Билл Вильямс - Торговый хаос
«Торговый хаос» Билла Вильямса предлагает другой взгляд на рыночную психологию и технический анализ.
Автор вводит понятие пяти измерений рынка. Кроме привычных цены и времени туда входят фракталы, ускорение и замедление, а также объем.
Книга опирается на теорию хаоса и природные закономерности и показывает скрытые механизмы движения рынка. Практический выход простой: тенденции читаются точнее, а решения принимаются увереннее.
Питер Линч. Переиграть Уолл-стрит
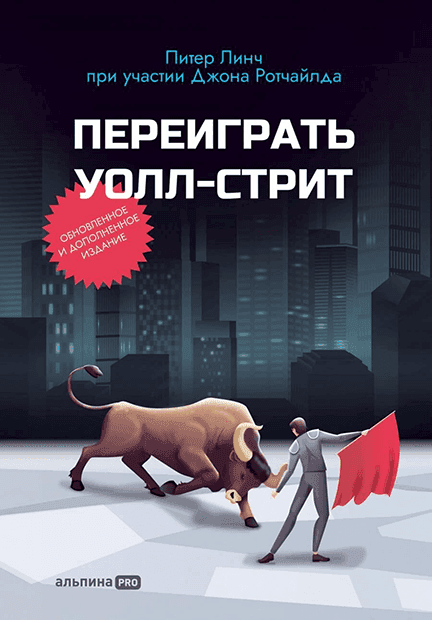
Питер Линч - Переиграть Уолл-стрит
«Переиграть Уолл-стрит» Питера Линча подойдет и новичку, и опытному инвестору.
Линч управлял фондом Fidelity Magellan и разбирает стратегии, которые сделали его одним из самых успешных инвесторов своего времени. Основная мысль книги проста. Для отбора акций используйте то, что вы и так знаете о своей профессии и своем быте. Отдельно разбирается коэффициент P/E и даются конкретные советы по долгосрочным вложениям.
Заключение
Инвестиции это инструмент финансовой стабильности, а не способ быстро разбогатеть. Стартовать можно в любом возрасте. Но чем раньше вы начнете, тем меньше усилий потребуется для того же результата.
Три вещи решают больше всего: понимание собственной терпимости к риску, правильно собранный портфель и привычка учиться.
И последнее. Старт в инвестициях это не разовый выбор актива, а переход в режим, где вы регулярно анализируете, ошибаетесь и корректируете решения.
Начать можно с малого, но счет все равно открывается у брокера, и его условия определяют, сколько от доходности останется вам. Комиссии, минимальный порог входа и доступ к нужным инструментам мы собрали в каталоге брокеров. Механику сделок при этом дешевле отрабатывать на демо-счете, а не на первых реальных деньгах.
FAQ
С какого возраста можно начинать инвестировать?
Свой брокерский счет в России открывают с 18 лет. До совершеннолетия счет на ребенка оформляют родители или опекуны и сами принимают решения по нему. В ряде стран для этого существуют кастодиальные, они же юношеские, счета.
Как начать инвестировать в 2026 году?
Порядок простой. Определите горизонт и сумму, которую готовы не трогать. Откройте счет у брокера и начните с широкого индексного фонда, а не с отдельных бумаг. Отработайте механику сделок на демо-счете и только потом заводите реальные деньги.
Зачем начинать инвестировать как можно раньше?
Из-за сложного процента. Взнос 15 000 рублей в месяц под 7% годовых с 20 до 60 лет дает около 39 375 000 рублей. Тот же взнос с 30 лет дает около 18 375 000. Десять лет разницы стоят больше двадцати миллионов при одинаковых вложениях.
Какие частые ошибки делают начинающие инвесторы?
Покупают то, о чем все говорят, и получают переоцененный актив. Держат все деньги в одной бумаге. Не считают собственную терпимость к просадке и выходят из рынка на панике. И вкладывают деньги, которые понадобятся в ближайший год.
Как применять это на практике?
Соберите портфель по ориентирам своей возрастной группы и запишите пропорции. Настройте автоматический ежемесячный взнос, пусть даже небольшой. Раз в год проверяйте доли и возвращайте их к плану. Дневник сделок помогает увидеть, какие решения были эмоциональными.
Найдите своего идеального брокера: ознакомьтесь с нашим списком!
Выбирайте лучшее из наших экспертных вариантов


Найдите своего идеального брокера: ознакомьтесь с нашим списком!
Выбирайте лучшее из наших экспертных вариантов