Обновлено:January 15, 2026

15 мин

Что такое облигации?
Рынок облигаций может показаться сложным даже опытным инвесторам. На самом деле на нем работают те же законы, что и на фондовом рынке. Инвесторы, как обычно, ищут компромисс между риском и доходностью. Как же попасть на долговой рынок? В статье подробно отвечаем на этот вопрос. Рассказываем все об облигациях: основные термины, виды, выплаты, доходность, правила выбора и основы заработка на них.

Undefined
Author
На фондовом рынке облигационные инструменты считаются своеобразной альтернативой банковскому вкладу. Вложил деньги в бумагу — получай проценты. На первый взгляд эти инвестиции схожи, но у облигаций есть множество нюансов. Это более рискованный и сложный инструмент, по сравнению с депозитом.
Зачем нужны облигации?
Большинство консервативных инвесторов включают облигации в свой инвестиционный портфель. Ведь эти финансовые инструменты имеют предсказуемую доходность. Разбираем, что такое облигации, для чего они нужны?
Облигация (лат. obligatio — обязательство) — это долговая эмиссионная ценная бумага (нота, бонд) с фиксированной доходностью. Держатель такой бумаги имеет право на получение процентов и её номинальной стоимости в установленный срок.
Если говорить простыми словами, то облигация — это форма кредита или долговая расписка, которую кредитор выдает заемщику. Кредитором становится держатель бумаги, а должником — компания-эмитент, выпустившая бонд.
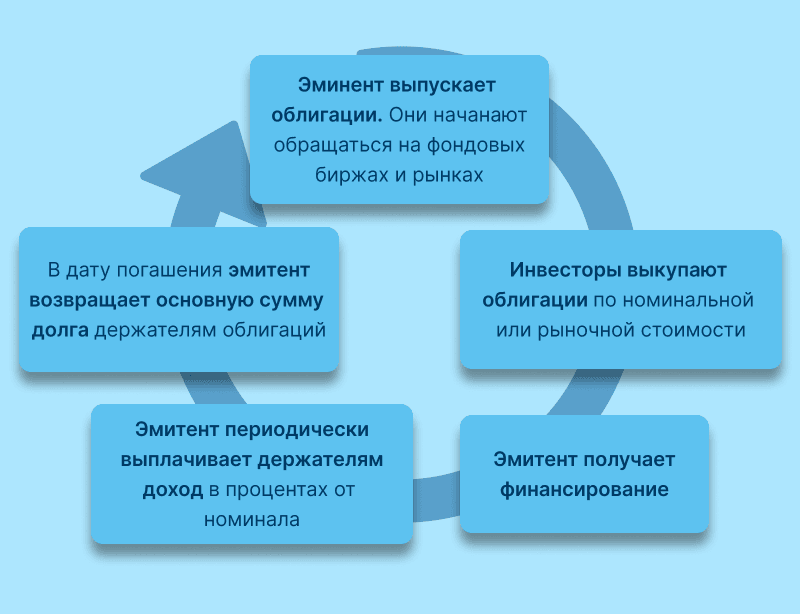
За предоставление денег в пользование инвесторы получают проценты сверх одолженной суммы. Облигационные выплаты бывают разовыми и периодическими. Бонды могут погашаться не только деньгами, но и ценными бумагами, активами, имуществом.
Путем выпуска облигационных займов корпорации и правительства привлекают финансовые средства. Гособлигации играют важную роль в экономике, так как выполняют следующие функции:
- наполнение бюджета, формирование госдолга;
- проведение денежно-кредитной политики;
- привлечение иностранной валюты;
- регулирование уровня инфляции;
- привлечение свободных средств для выполнения экономических программ.
Ценные бумаги с фиксированным доходом занимают значимое место в портфеле инвестора. Бонды помогают сбалансировать риски. Например, компенсировать волатильность акций, входящих в портфель, или смягчить удар при падении фондовых рынков. Включение лестницы облигаций в портфель позволяет сформировать постоянный поток доходов.
Как работают облигации?
Работа облигационного рынка может показаться немного запутанной. Однако, чтобы в нем разобраться, начинающему инвестору достаточно усвоить несколько основных понятий.
В этом разделе расскажем, в чем смысл сделок с облигациями, как это работает на конкретных примерах.
Облигации имеют несколько общих аспектов, с которыми должны быть знакомы инвесторы.
- Дата выпуска — это дата, когда облигация выпущена и по ней начинают начисляться проценты.
- Дата погашения — дата выплаты основной суммы долга по облигационному займу.
- Номинальная стоимость — цена бумаги на момент эмиссии, выхода на рынок. Это сумма, которую держатель бонда, получит в момент его погашения. На основании номинала вычисляется купонный платеж.
- Купон — годовая процентная ставка или денежная выплата держателю от эмитента, установленная в процентах от номинальной цены. Обычно выплачивается раз в полгода или поквартально.
- Рыночная цена — это стоимость ценной бумаги на вторичном рынке. Этот показатель колеблется под влиянием спроса и предложения. Поэтому бумага может торговаться по цене выше или ниже номинала.
- Доходность — ставка дисконтирования, которая связывает денежные потоки по облигации с ее текущей ценой.
Большинство облигаций имеют номинал 1000 долларов, евро, гривен или рублей (в зависимости от страны выпуска). Номинальная стоимость обычно фиксирована, но бывает переменной. Например, номинал ОФЗ-ИН, выпускаемых в РФ, зависит от показателя инфляции и индекса потребительских цен.
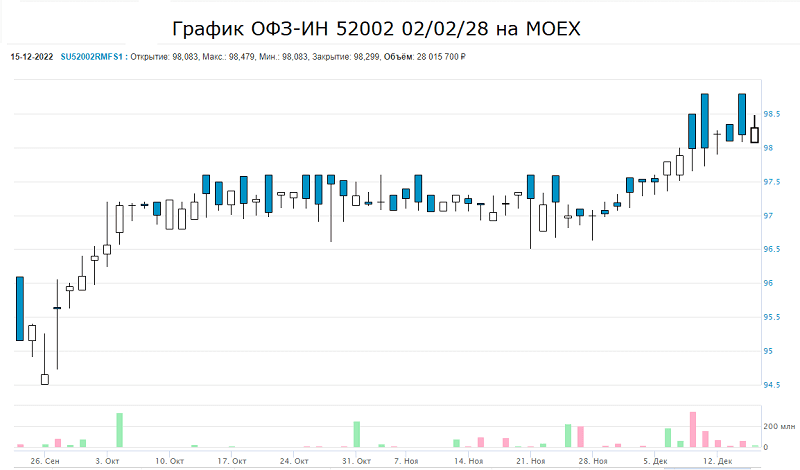
Рыночную цену выражают в процентах к номинальной стоимости. К примеру, еврооблигация на сумму €1000 стоит 105%, значит покупатель должен заплатить за нее €1050.
Пример 1
Инвестор приобрел сберегательную облигацию на сумму $10000 со сроком погашения 10 лет и ставкой купона 5%. Каждый год в течение 10 лет он будет получать купонную выплату $500.
$10000 × 5% = $500 — доход за 1 год
$500 × 10 = $5000 — доход за 10 лет
По завершении 10-летнего срока первоначальная номинальная стоимость в размере $10000 будет возвращена инвестору.
Пример 2
Допустим, Coca-Cola Co. решила занять у инвесторов $10 миллиардов, чтобы приобрести чайную компанию в Азии. Через инвестиционный банк корпорация разместит 10 миллионов облигаций с номиналом по $1000. Ставка купона — 2,5% годовых. Погашение состоится через 10 лет. Проценты будут выплачиваться раз в полгода.
Купонный доход составит:
$1000 × 2,5% = $25 — при выплате раз в год;
$25 ÷ 2 = $12,50 — платеж раз в 6 месяцев.
Если проект будет успешным, по истечении 10 лет номинальная стоимость $1000 будет выплачена по всем бумагам.
Какие бывают виды облигаций?
Стать компетентным инвестором на облигационном рынке поможет изучение видов бондов. В этом разделе разберем классификацию облигаций.
Облигации классифицируют по более чем 10 различным признакам: срок обращения, категория эмитента, валюта выпуска, тип дохода, цели эмиссии, обеспечение и т.д.
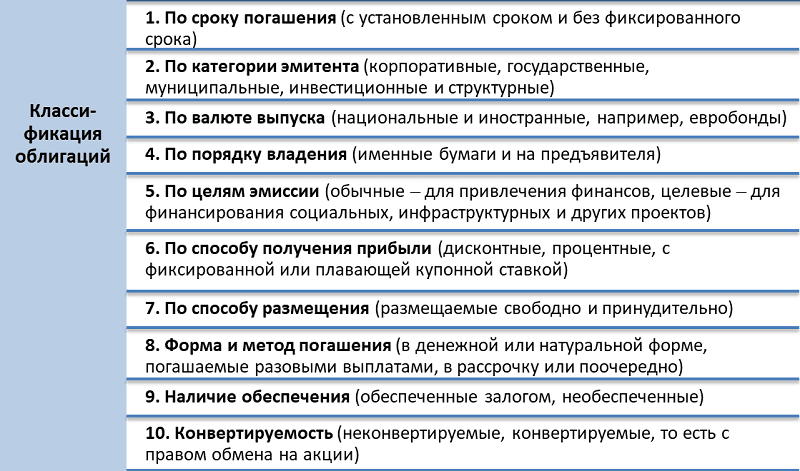
Срок погашения — это дата, когда основная или номинальная сумма облигационного займа выплачивается инвесторам. Следовательно, обязательства компании-эмитента заканчиваются, как и период службы долговой бумаги.
Облигации с фиксированным сроком действия делятся на:
- краткосрочные (до 1-2 лет);
- среднесрочные (около 3-5 лет);
- долгосрочные (более 5-7 лет).
В скобках даны примерные периоды, они различаются в зависимости от страны, где выпускаются финансовые инструменты.
Бонды, не имеющие фиксированных сроков, бывают следующими:
- бессрочные (период погашения может быть дополнительно установлен эмитентом);
- отзывные или до востребования (дают эмитенту право на досрочный выкуп с выплатой небольшой премии к номиналу);
- отсроченные (дают эмитенту право на отсрочку погашения);
- продлеваемые (позволяют инвестору продлевать срок действия бумаги и получать проценты за этот период);
- с правом погашения (позволяют инвестору вернуть бумагу эмитенту до завершения срока ее действия).
Отзывные бонды обычно имеют более выгодные купонные ставки, чем продлеваемые.
Кто может выпускать облигации?
Далее рассмотрим группы классификации облигационных инструментов по типу эмитента.
Долговые бумаги делятся на 5 категорий, в зависимости от типа эмитента.
- Корпоративные облигации, в том числе коммерческие с закрытой подпиской, выпускаются юридическими лицами для финансирования бизнеса. Примеры в США — Marriott Int’l ’26, Owens Corning ’26, Oracle Corp ’26. РФ — ПИК БО-П03, КИВИ Финанс-001Р-01, ДетМир БО05.
- Государственные облигационные займы правительств разных стран. Гособлигации — это наиболее безопасные и ликвидные долговые активы. Правительства, как правило, более стабильны, чем корпорации, так как могут повышать налоги для оплаты своих обязательств.
- США — казначейские векселя Bills, Notes, Bonds, бумаги с защитой от инфляции TIPS, STRIPS и другие.
- Украина — ОВГЗ.
- РФ — ГКО, БОБР, ОФЗ.
- Муниципальные облигационные займы выпускаются региональными органами управления, штатами, областями, муниципалитетами городов.
- Агентские бумаги выпускают организации, связанные с государством. Например, в США займы Федерального жилищного управления (FHA), Федеральной ипотечной ассоциации (Fannie Mae).
- Инвестиционные и структурные облигации выпускаются банками, брокерами, управляющими компаниями. Цель выпуска — вложение денег инвесторов в портфели ценных бумаг.
Вот статистические данные о составе облигационного рынка и его эмитентов.
По оценкам ICMA, на август 2020 г. общий размер мирового долгового рынка в долларах США составлял 128,3 трлн долларов. Рынок состоит из двух больших групп бумаг:
- SSA (государственные, наднациональные и облигации международных агентств) на сумму $87,5 трлн (68%);
- корпоративные облигации — $40,9 трлн (32%).
На мировых рынках корпоративных облигационных займов доминируют США ($10,9 трлн) и Китай ($7,4 трлн). Вместе они составляют 45% всего мирового рынка корпоративных долговых бумаг.
Как выплачиваются облигации?
Доходы по облигационным займам выплачиваются разными способами. Это необходимо учитывать при покупке ценных бумаг. В этом разделе уделим внимание видам облигаций по форме выплаты дохода.
Большинство облигационных инструментов являются процентными (купонными). Они позволяют получать выплату или купон в процентах от номинала. Чаще всего процент является фиксированным, то есть не меняется в течение всего срока жизни бумаги. К процентным относятся большинство еврооблигаций, а также ОФЗ-ПД, ОВГВЗ.
Дисконтные облигации имеют нулевой купон, иногда — минимальный купон. Бескупонные торгуются со скидкой, по цене ниже номинала. По мере приближения даты погашения растет рыночная стоимость бумаги. Например, ГКО, БОБР, казначейские векселя США.
Кроме того, по форме выплаты дохода выделяют следующие типы бондов:
- с плавающей ставкой (процент выплат регулярно пересчитывается с учетом инфляции, ключевой ставки и других показателей);
- с индексной ставкой, равномерно растущей по периодам;
- с индексируемым номиналом (например, с фиксированным купоном и номиналом, изменяющемся с учетом инфляции);
- смешанные (с фиксированными и плавающими ставками в зависимости от срока обращения);
- с амортизацией, то есть периодической выплатой купона и части номинала (ОФЗ-АД РФ);
- с оплатой по выбору (выплата купона или обмен на ценные бумаги нового выпуска).
Встречаются облигации, купон по которым не гарантирован — это инвестиционные бумаги со структурным доходом. Номинал выплачивается в любом случае, а процент — при соблюдении определенных условий. Например, повышении индекса, цены на нефть или другой биржевой актив.
Структурные бонды имеют еще более сложные условия. Например, в качестве ориентиров для выплат могут использоваться цены на акции четырех компаний.
Что получает владелец облигации?
Колебания курса акций вызывают у некоторых инвесторов такое же волнение, как у фанатов во время футбольного матча.
Однако отслеживание бондов можно сравнить с наблюдением за ростом травы. Что же дают облигации своим держателям?
Среди главных достоинств облигационных инструментов можно отметить следующие:
- безопасная гавань для вложений — при удержании бумаги до погашения в указанную дату инвестор получает всю номинальную стоимость;
- гарантированная прибыль с минимальными рисками — ставки по гособлигациям, как правило, выше, чем проценты по банковским депозитам;
- предсказуемый денежный поток — даты и суммы выплат становятся известны в момент эмиссии, как правило, купонные платежи поступают 2 раза в год;
- облигации менее волатильны, чем другие активы, поэтому легче продаются по цене, близкой к номиналу;
- риски присутствуют, но меньше, чем при инвестировании в акции и другие ценные бумаги.
Инвесторы используют облигационные инструменты, чтобы диверсифицировать и сбалансировать портфели. Основная часть портфеля часто формируется из акций и других более рискованных активов. В течение года акции могут упасть в цене на 10% и более. Поэтому включение бондов позволяет компенсировать убытки при рецессии.
Как выбрать облигации для инвестирования?
Какой инвестор не хотел бы улучшить соотношение риска и доходности своего инвестиционного портфеля?
Добавление облигаций позволяет сделать портфель более сбалансированным за счет диверсификации и снижения волатильности.
Чтобы выбрать подходящий облигационный инструмент, можно опираться на следующие факторы:
- зрелость и срок действия;
- дюрация;
- процентные ставки;
- изменение цены на вторичном рынке;
- кредитный рейтинг.
Зрелость и срок действия
Номинальная стоимость облигации возвращается только по истечении ее срока погашения, то есть при созревании. По бумагам с более длительным жизненным периодом обычно устанавливается более высокая купонная ставка. Ведь бонды-долгожители сильнее подвержены рискам изменения ключевых процентных ставок и инфляции.
Дюрация облигации
Дюрация — это сложный показатель, который рассчитывается с учетом стоимости бумаги, доходности, купона и других характеристик. По сути, это срок возврата первоначальных вложений в бумагу, но с учетом всех периодических выплат.
Например, еврооблигация с номиналом $1000 будет погашена через 1 год. Купонный платеж $25 будет приходить 4 раза в год. Получается, что купоны поступят через 0,25 года, потом 0,5 года, затем спустя 0,75 года и через год вместе с номиналом.
Расчет дюрации выглядит так:
0,25 × $25 + 0,5 × $25 + 0,75 × $25 + 1 × $1025 / $1100 = 0,96 года
Таким образом, чем больше купонных выплат, тем меньше срок дюрации. Также этот показатель позволяет оценить чувствительность актива к изменениям процентной ставки.
Процентные ставки
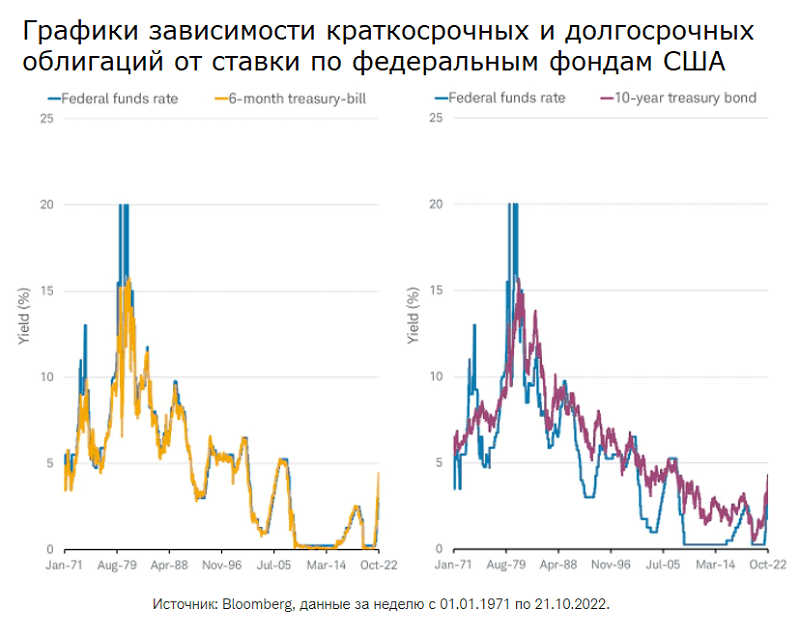
Цены на облигации обратно пропорциональны изменениям процентных ставок. Если проценты растут, цены на бонды падают, и наоборот. Существенное падение рыночной стоимости может привести к убыткам. Изменение ключевых ставок напрямую влияет на доходность гособлигаций нового выпуска.
Изменение цены на вторичном рынке
На первичном рынке инвестор покупает бумагу у эмитента по номинальной стоимости. На вторичном рынке покупка совершается по рыночной цене, выше или ниже номинала (в зависимости от изменения процентной ставки).
Кредитный рейтинг
Большинство облигаций имеют рейтинг кредитоспособности. Он отражает, насколько сильны гарантии выплаты основной суммы и процентов. Рейтинги часто публикуются в СМИ, интернете. Самые популярные рейтинговые агентства:
- Standard & Poor’s;
- Moody’s Investors Service;
- Fitch Ratings.
Рейтинги обычно варьируются от низкого D до AAA. Чем ниже рейтинг, тем выше риски дефолта компании или государства. Стабильными считаются инструменты уровня от BBB до Baa или выше.
Облигации от BB до Bа или ниже называются бросовыми — они более рискованны и подвержены волатильности. Однако эмитенты обычно компенсируют риски выгодными купонами.
Как правильно инвестировать в облигации?
Эксперты советуют увеличивать долю облигаций в портфеле по мере приближения к пенсии. Однако интерес молодых инвесторов к облигационным займам растет с каждым годом. Как начать инвестировать в облигации?
Облигационные инструменты подходят для среднесрочных и долгосрочных стратегий по сохранению капитала. Для реализации таких стратегий достаточно минимального опыта работы на фондовом рынке.
Бонды менее волатильны, чем акции, поэтому могут дополнить практически любой портфель. На начальном этапе эксперты рекомендуют направлять около 10-20% портфеля на облигационные вложения. По мере приближения к пенсии эту долю можно довести до 40-50%.
В процессе инвестирования нужно учитывать 7 ключевых моментов.
- Гособлигации и муниципальные бумаги являются самыми надежными, за ними следуют корпоративные бонды. Лучше начать инвестирование с купонных гособлигаций.
- Изучить и использовать налоговые льготы. Обычно они предоставляются по государственным займам.
- Обращать внимание на зрелость, срок удержания и даты выплаты купонов. До погашения бумагу можно продать на вторичном рынке. Прибыль с продажи принесут ликвидные активы, имеющие перспективы роста.
- Купонная ставка зависит от кредитоспособности эмитента. С другой стороны, сомнительная компания тоже может предложить высокую ставку. Поэтому стоит ориентироваться на рейтинги специализированных агентств.
- Облигации обычно теряют в цене при повышении процентных ставок. По мере роста ставок растут купоны для бумаг из новых выпусков. Поэтому имеет смысл продажа старых бондов с целью переноса денег в новые бонды.
- Для создания стабильного источника дохода можно использовать облигационные лестницы — пакеты бумаг с пошаговым погашением.
- Инвесторы должны учитывать риск инфляции и колебания процентных ставок. Они могут привести к изменению стоимости долгосрочных вложений.
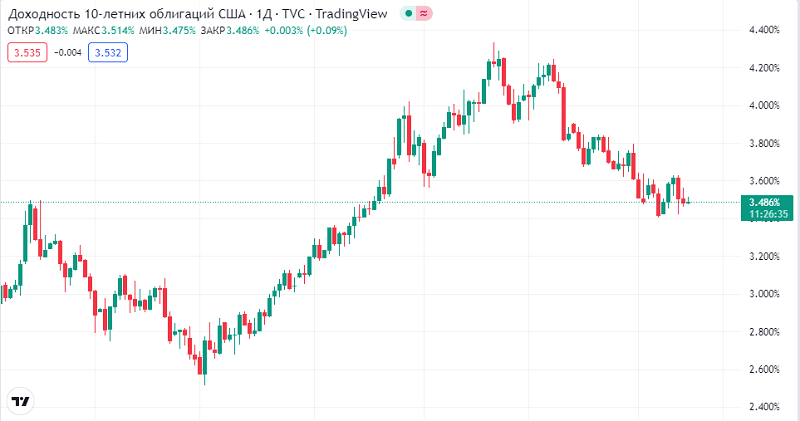
С точки зрения безопасности самыми лучшими в мире признаны гособлигации правительства США (Treasury bonds). Они считаются безрисковыми, приносят невысокий, но стабильный доход. Например, доходность 10-летних облигаций США варьируется от 2,5% до 4,3%.
Как рассчитать доходность облигаций?
Многих начинающих инвесторов оценка облигаций сбивает с толку. Рассказываем, как использовать формулы для расчета облигационной доходности.
На фондовом рынке применяются несколько видов доходности: купонная, текущая, к погашению, эффективная, номинальная, реализованный доход.
Номинальная доходность (купонная ставка) — это процентный доход, периодически выплачиваемый эмитентом (рассчитывается путем деления годового купона на номинал).
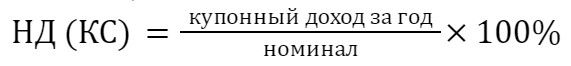
Пример 1. При номинале $1000, ежегодном купоне $50 ставка по ценной бумаге составит 5%.
НД (КС) = 50 ÷ 1000 × 100% = 5%
Текущая доходность вычисляется путем деления годового купона на текущую рыночную цену бумаги.
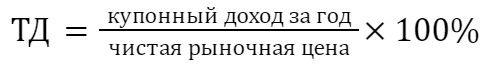
Пример 2. Облигация торгуется по $900 с номиналом в $1000 и ежегодным купоном $60. Номинальная доходность составит 6%, текущая — 6,7%.
НД = 60 ÷ 1000 × 100% = 6%
ТД = 60 ÷ 900 × 100% = 6,7%
Доходность к погашению — это общий доход, ожидаемый от облигации до конца срока ее действия.

Доходность до требования — доход, ожидаемый при отзыве бумаги в конкретную дату (для отзывных инструментов). Показатель позволяет оценить риск досрочного погашения.
Реализованная доходность рассчитывается, если держатель планирует владеть бумагой до момента продажи, не дожидаясь погашения.
Где можно приобрести облигации?
Инвесторы, заинтересованные в приобретении облигаций, могут пойти несколькими путями.
- Покупка через отечественного или зарубежного брокера (в зависимости от страны эмитента). Для этого придется открыть счет в брокерской компании с доступом на фондовый рынок. Через брокера можно купить как бонды со вторичного рынка у других инвесторов, так и с первичного рынка при размещении.
- Покупка у эмитента через инвестиционные компании и банки. В США казначейские облигации и TIPS продаются через правительственный веб-сайт TreasuryDirect. Корпоративные бумаги могут быть приобретены в частном порядке у эмитента в исключительных случаях.
- Вложение в ETF с фиксированным доходом или взаимные фонды, которые инвестируют в портфели облигаций. Например, ETF IShares TIP (гособлигации США 1–10 лет) или TUSB — TD Select US Short Term (корпоративные бонды США 1–5 лет). Самый широкий выбор ETF предлагают американские и европейские брокеры.
- Выход на внебиржевой рынок (OTC). Большинство корпоративных и государственных облигаций обращаются на национальных биржах. Но часть корпоративных бумаг торгуются на некотируемом рынке.
Какие налоги платит владелец облигаций?
В этом разделе разбираем, какие налоги уплачивает держатель облигаций, на примере трех стран: Казахстан, Украина, РФ. Как взимаются налоги при работе с иностранными облигациями и брокерами?
Большинство брокеров являются налоговыми агентами, то есть удерживают подоходный налог со своих клиентов. Уплачивать налоги самостоятельно инвестору придется при работе через зарубежного брокера, при ведении активной торговли и в некоторых других случаях. Порядок налогообложения определяется законодательством страны инвестора.
| Страна выпуска облигации | Какие налоги платит держатель бондов? | |
| Резидент | Нерезидент | |
| Казахстан | ИПН (индивидуальным подоходным налогом) облагаются купонные выплаты и доходы от прироста стоимости актива при продаже:
0% — казахстанских активов на местных биржах; 5% — иностранных активов через местного брокера; 10% — остальных облигаций иностранных эмитентов | Ставки ИПН как для резидентов |
| Украина | Налог на доходы 18% + 1,5% военный сбор взимается с прибыли от купонов и продажи активов.
Гособлигации ОВГЗ и муниципальные бумаги не облагаются подоходным налогом (согласно п.165.1.52 НКУ), но военный сбор с доходов по ним взимается | Ставки ИПН как для резидентов |
| РФ | НДФЛ с купонов удерживается брокером, со сделок — уплачивается самим инвестором.
Подоходный налог составляет 13% с доходов до 5 млн руб. в год, 15% — от 5 млн руб. Льготу по НДФЛ с продажи облигации можно получить, если владеть облигацией дольше 3 лет. При этом доход от ценовой разницы не должен быть более 3 млн руб. за год | Подоходный налог 30% со всех купонов и доходов от сделок |
При покупке евробондов и других зарубежных активов у инвестора возникает налоговое обязательство как в стране резидентства, так и в стране получения дохода. Поэтому перед подачей декларации стоит проверить, существует ли соглашение об избежании двойного налогообложения.
Если такое соглашение есть, следует подать зарубежному брокеру специальную форму, например, при получении дохода в США — форму W-8ben. При необходимости нужно приложить к декларации справку об уплаченной сумме налога от иностранного налогового органа.
Как заработать на облигациях?
Бонды позволяют сохранять вложения, получать дополнительный доход. Но рыночные риски потерь остаются всегда. Снизить риски до минимума и заработать помогут специальные облигационные стратегии.
Все стратегии для заработка с помощью портфеля облигаций можно разделить на три группы: активные, пассивные, гибридные.
- Активные стратегии обычно предполагают заключение сделок для получения максимального дохода. Они позволяют извлекать прибыль из различных ситуаций: изменения процентных ставок, кредитных рейтингов эмитентов, сдвигов доходности.
- Пассивные стратегии используются для достижения конкретной инвестиционной цели. Такие методики часто применяют пенсионные фонды, банки, страховые компании.
- Гибридные стратегии представляют собой комбинацию как активных, так и пассивных стратегий.
Рассмотрим для примера несколько самых популярных стратегий для заработка на бондах.
Облигационный своп
Своп — это активная продажа одной облигации и немедленное использование полученной выручки для покупки другой. Стратегия позволяет вовремя избавляться от убыточных активов в пользу более доходных бумаг. В процессе ее реализации следует воздерживаться от «сомнительных распродаж».
Штанга
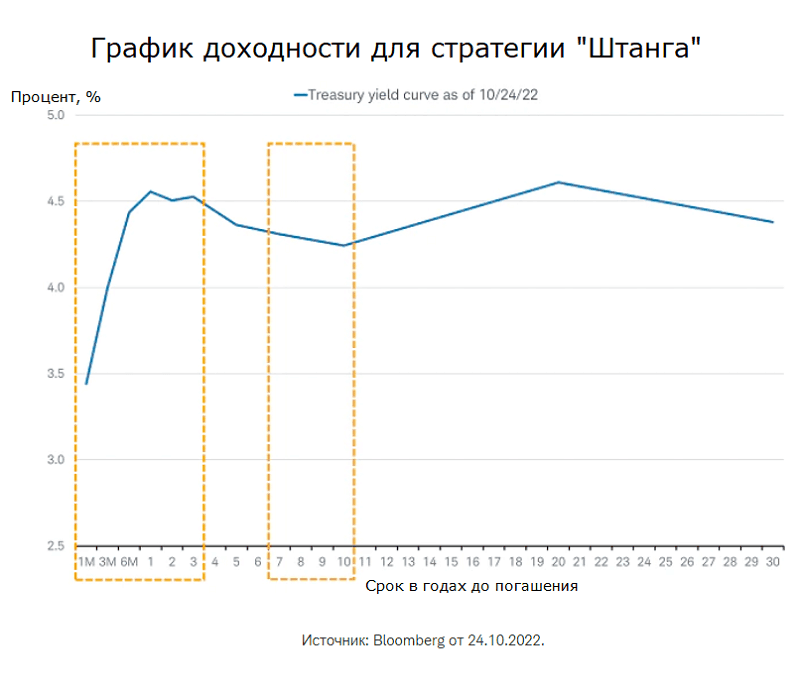
Штанга — это тактическая стратегия, которая фокусируется на краткосрочных и долгосрочных бондах. Они как бы размещаются на разных концах штанги. Иногда в портфель включают небольшое количество среднесрочных бумаг.
Штанга позволяет зафиксировать доходность в долгосрочной перспективе, сохраняя гибкость в краткосрочном периоде. При этом созревающие облигации приходится регулярно заменять новыми.
Облигационная лестница
Лестница — это консервативная стратегия для реинвестирования — перераспределения капитала через регулярные промежутки времени. При этом влияние процентной ставки сводится к минимуму. Поэтому можно не беспокоиться о времени входа на рынок.
Лестница содержит бонды с равным номиналом и «ступенчатыми» сроками погашения, например, 2, 4, 6, 8, 10 лет. Когда первая облигация погашается спустя 2 года, инвестор вкладывает деньги в бумагу с 10-летним сроком погашения и так далее.
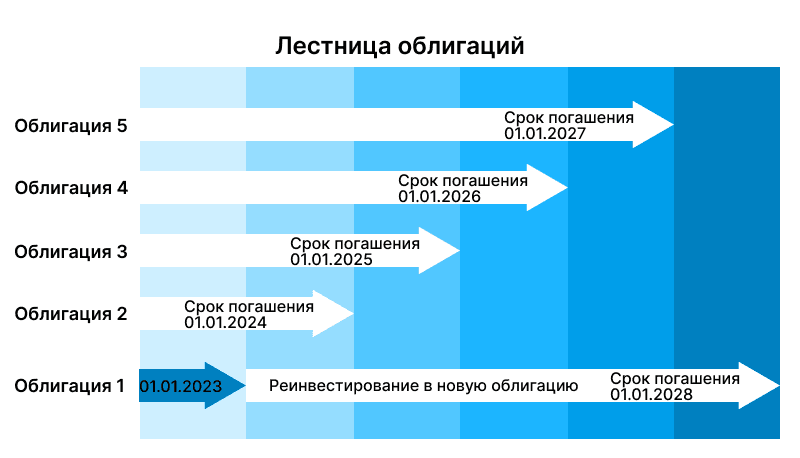
Облигационная лестница также помогает управлять денежными потоками. Например, получать ежемесячный доход от различных купонных выплат или реинвестировать его. При необходимости инвестор может продать одну из облигаций в любой момент.
Выводы
Облигации — это долговые ценные бумаги, выпускаемые для привлечения финансирования. Покупатель купонного бонда становится кредитором и получает процентные платежи в течение всего срока действия обязательства. Держатель дисконтной бумаги получает прибыль за счет разницы в цене покупки и продажи.
Начинающие инвесторы могут зарабатывать на облигациях следующими способами:
- покупка и удержание до даты погашения;
- перепродажа по более высокой цене.
Профессиональные трейдеры реализуют активные стратегии на вторичном облигационном рынке. Долгосрочные, среднесрочные инвесторы используют более сложные стратегии, например, своп, штанга, лестница. Они применяют облигации для диверсификации и балансировки портфеля ценных бумаг.
Найдите своего идеального брокера: ознакомьтесь с нашим списком!
Выбирайте лучшее из наших экспертных вариантов
Найдите своего идеального брокера: ознакомьтесь с нашим списком!
Выбирайте лучшее из наших экспертных вариантов
Откройте для себя лучших брокеров бинарных опционов, адаптированных к вашему региону. Просмотрите наши списки по странам: