Оновлено:November 08, 2026

17 хв

Хеджування ризиків простими словами: методи та інструменти
Хеджування ризиків - це відкриття другої угоди, яка приносить прибуток саме тоді, коли основна позиція йде в мінус. Простими словами, ви платите за страховку від несприятливого руху ціни і натомість відмовляєтеся від частини потенційного прибутку. Далі розберемо, коли хеджування взагалі потрібне, які бувають види і методи, чим ф’ючерс відрізняється від опціону, і порахуємо кілька прикладів на конкретних цифрах.

Ілля Самотолков
Author
Оновлено 23 жовтня 2026 року
Хеджування ризиків - це відкриття другої угоди, яка приносить прибуток саме тоді, коли основна позиція йде в мінус. Простими словами, ви платите за страховку від несприятливого руху ціни і натомість відмовляєтеся від частини потенційного прибутку. Далі розберемо, коли хеджування взагалі потрібне, які бувають види і методи, чим ф’ючерс відрізняється від опціону, і порахуємо кілька прикладів на конкретних цифрах.
У фінансовому світі під хеджуванням розуміють мінімізацію впливу цінових ризиків на угоду. Найчастіше це роблять через відкриття угод на термінових ринках. Звучить складно, але механіка проста, і нижче вона розкладена по кроках.
Коли потрібно використовувати хеджування
Купуючи будь-який актив - акцію, облігацію, криптовалюту чи похідний інструмент - трейдер бере на себе два різні типи ризику:
-
Безсистемні.
-
Систематичні.
-
Безсистемний ризик стосується подій, які б’ють по ціні одного конкретного активу і більше ні по чому.
Наприклад:
У вас є депозит і два активи. Назвемо їх актив №1 та актив №2.
Припустимо, ви вклали 100% депозиту в актив №1, нехай це будуть акції однієї компанії. Через якийсь час компанія публікує звіт, а в ньому явне падіння доходів. Ціна акцій іде вниз услід за звітом, і разом з нею просідає весь ваш капітал, бо іншого активу в портфелі просто немає.
Але звіт цієї компанії вплине тільки на актив №1. Вартості інших паперів, зокрема активу №2, він не торкнеться. Саме тому такий ризик і називають безсистемним.
На фондовому ринку безсистемний ризик виникає через:
-
зниження доходів підприємства;
-
падіння норми прибутку;
-
подорожчання фінансування для компанії;
-
помилкові рішення керівництва та їх наслідки.
На криптовалютному ринку список інший:
-
зменшення кількості користувачів у блокчейн-мережі монети;
-
падіння активності блокчейн-адрес;
-
негативний новинний фон навколо конкретного криптопроєкту.
Усе це прив’язано до конкретного емітента або проєкту, папір якого ви тримаєте.
Систематичний ризик влаштований інакше: він зачіпає весь ринок одразу і залежить від макроекономіки. Сюди входять:
-
зниження зростання ВВП;
-
підвищення процентних ставок;
-
висока інфляція;
-
геополітичні події.
Такий ризик дістає всі активи без винятку. Від безсистемного рятує диверсифікація, а тут вона не працює, і потрібен інший інструмент.
Уявіть добре диверсифікований портфель із тридцяти акцій. Уповільнення зростання ВВП вплине на всі тридцять, і подешевшають вони практично разом. Систематичний ризик є у будь-якого портфеля незалежно від стратегії, і розкласти його по різних активах неможливо.
Зате його можна хеджувати - ф’ючерсами, опціонами, форвардними контрактами і свопами. Про кожен з них далі окремо.
Як працює хеджування
Коли потрібно використовувати хеджування?
Механізм хеджування - це страховка на випадок серйозних цінових коливань. Трейдер, який хоче застрахуватися від збитку, відкриває контроперацію, тобто угоду, спрямовану в протилежний бік від основної позиції.
Наприклад, ви купили акції компанії і чекаєте зростання, але з’являються ризики, здатні зрушити ціну вниз. Тоді ви відкриваєте коротку позицію по цьому ж активу і тим самим закриваєте себе від збитків.
Куди піде ринок, наперед не знає ніхто. Грамотне хеджування дозволяє вийти з угоди в плюс або хоча б у нуль незалежно від того, впала ціна чи виросла.
Ситуація перша: ціна базового активу пішла вгору. Тут у плюс вивела сама основна угода, а страховка виявилася зайвою витратою.
Ситуація друга: ціна базового активу пішла вниз. Прибуток за хеджуючою угодою перекрив збиток за основною і дав загальний плюс.
Якщо зовсім просто, хеджування - це пошук рівноваги. Угода, яка може виявитися збитковою, перекривається угодою, яка за тих самих умов буде прибутковою. Завдання не заробити, а зафіксувати результат по інструменту на певний проміжок часу.
У руках досвідченого трейдера це інструмент, що зводить ризик до мінімуму. Новачкові варто бути обережним: неправильно підібраний обсяг хеджуючої позиції легко перетворює страховку на друге джерело збитків.
Методи хеджування ризиків
Видів і методів хеджування багато. Найпростіша схема виглядає так: ви тримаєте портфель акцій і продаєте ф’ючерсний контракт на фондовий індекс.
Складніші конструкції будуються на опціонах та інших деривативах. Розберемо класифікацію повністю, за чотирма ознаками.
За часом укладання відносно базової угоди хеджування ділиться на два види.
Класичне. Строкова угода укладається вже після того, як куплено сам актив. Наприклад, ви купили папір, а потім побачили новину, яка створює для нього ризик, і взяли строковий контракт під цей ризик.
Передбачаюче. Строковий контракт укладається задовго до купівлі або продажу активу. Такий варіант підходить, коли ризик відомий заздалегідь і ви хочете зняти його ще на підході.
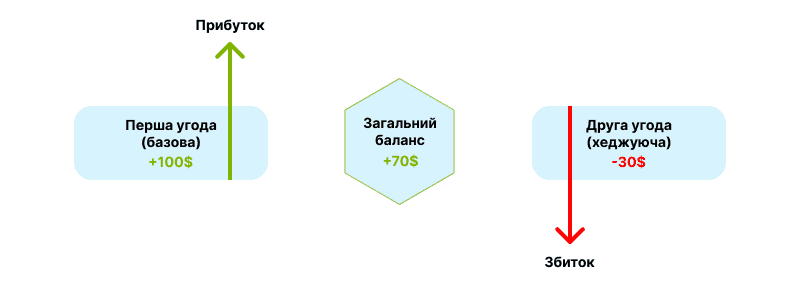
Ситуація №1
За величиною застрахованих ризиків хеджування буває повним і частковим.
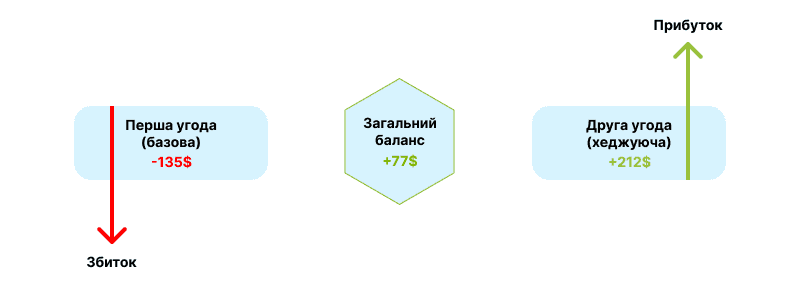
Ситуація №2
Повне. Різноспрямовані позиції повністю перекривають можливий збиток. Обсяг і вартість у них однакові, тому результат по зв’язці виходить нульовим.
Часткове. Страхується лише частина коштів. Такий варіант доречний, коли ймовірність негативного сценарію невисока. Якщо ризик усе ж починає реалізовуватися, позицію нарощують поступово.
Співвідношення обсягу хеджування до обсягу відкритої позиції називають коефіцієнтом хеджування. Іноді під ним розуміють відношення ціни ф’ючерсу до вартості хеджованого товару.
За типом контрагента виділяють хедж покупця і хедж продавця.
Хедж покупця. Страхує ризики, пов’язані зі зростанням цін або погіршенням умов угоди.
Хедж продавця. Дзеркальний випадок: страхуються ризики зниження цін. Докладніше обидва варіанти розібрані в розділі про ф’ючерси.
За типом страхуючого активу хеджування ділять на перехресне і чисте.
Перехресне. Страхуюча угода укладається на інший актив, не на базовий. Наприклад, ви купили акції Apple, але попереду засідання ФРС, після якого ринок за прогнозами може просісти. Ризик закривається продажем ф’ючерсу на весь американський ринок, тобто на індекс S&P 500.
Чисте. Контракт укладається на той самий актив, що і базовий. У попередньому прикладі це був би продаж ф’ючерсу на акції Apple.
Четверта ознака - умови самого хеджуючого контракту.
Одностороннє. За потенційний збиток або прибуток від руху ціни відповідає лише один учасник угоди, продавець або покупець.
Двостороннє. Можливі втрати і дохід діляться між обома учасниками.
Інструменти хеджування ризиків
Інструменти хеджування ділять на дві групи за місцем обігу.
Біржові. Це те, що торгується на біржі, випускається і контролюється нею: опціони та ф’ючерси. Умови стандартизовані, а виконання гарантує сама біржа.
Позабіржові. Це форвардні контракти і свопи. Угоди укладаються через дилера або напряму між контрагентами. Плюс у гнучкості умов, мінус у тому, що закрити таку позицію достроково буває складно, а іноді неможливо.
Обираючи інструмент, доводиться дивитися не тільки на ціну страховки, а й на потреби бізнесу, стан економіки та перспективи конкретної галузі.
Що таке хеджування ф’ючерсами
Спершу розберемо сам інструмент.
Ф’ючерс - це біржовий контракт, за яким продавець зобов’язується поставити покупцю базовий актив за обумовленою ціною і у визначений строк.
Сьогодні є ф’ючерси на фондові індекси, відсоткові ставки, валюту і цінні папери. Важлива тонкість: купивши акції через ф’ючерс, ви не стаєте їхнім власником. Права голосу немає, дивідендів немає, юридичних операцій з активом теж провести не вийде.
Зате обидві сторони зобов’язані виконати умови контракту, і гарантом тут виступає біржа. Саме це відрізняє ф’ючерс від позабіржової домовленості.
Ф’ючерси торгуються за встановленою вартістю, яка змінюється разом із ринком. Заробіток трейдера будується на різниці цін: купити дешевше, продати дорожче. Коли ви купуєте ф’ючерс, його вартість блокується на рахунках обох учасників. Якщо коштів на рахунку не вистачає, брокер вимагає їх довнести, а якщо цього не зробити, закриває позицію за ринком.
Ключове поняття у ф’ючерсній торгівлі - експірація. Це момент, коли умови контракту виконуються, а визначає його остання дата поставки товару і проведення розрахунку.
Хеджування ф’ючерсами буває двох видів:
-
Довгий хедж, тобто купівля. Ф’ючерс купують, щоб захиститися від можливого зростання цін у майбутньому.
-
Короткий хедж, тобто продаж. Ф’ючерс продають, щоб застрахуватися від падіння вартості активу.
-
Розберемо приклад на цифрах.
-
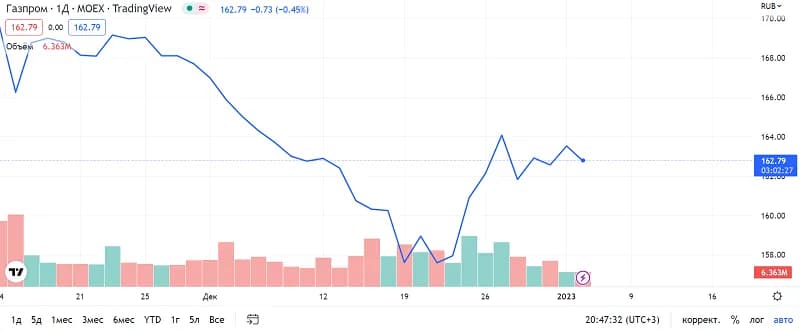
Інвестор тримає 1000 акцій компанії “Газпром”. Поточна ціна - 162 рублі за штуку.
Він хоче застрахуватися від падіння курсової вартості і відкриває шорт по десяти ф’ючерсних контрактах на той самий актив з експірацією через місяць за ціною 162 рублі. Один ф’ючерс на акції Газпрому включає 100 акцій, тож умовно інвестор зобов’язується поставити пакет на 162 000 рублів, тобто 162 помножити на 1000 акцій.
Джерело - TradingView
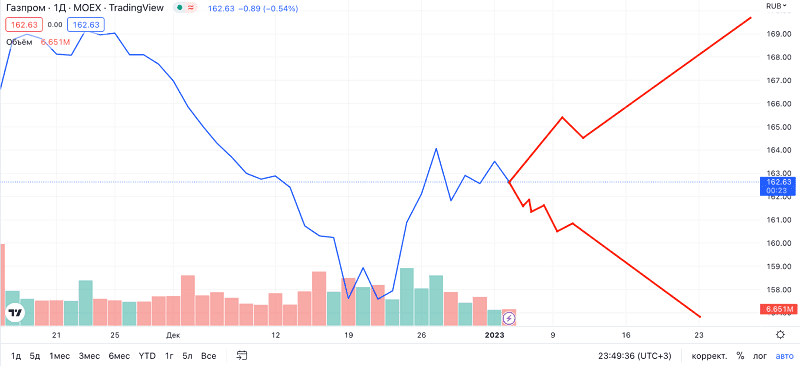
Далі можливі два сценарії.
Варіант перший. Ринкова ціна акцій падає до 150 рублів. Прогноз інвестора справдився, і на спотовому ринку він отримує збиток у 12 000 рублів: різниця в 12 рублів помножена на 1000 акцій. Портфель подешевшав.
Але на терміновому ринку інвестор перед виконанням контрактів закриває позицію, викупивши раніше продані десять ф’ючерсів, і отримує прибуток. Рахується він за формулою:
(поточна вартість ф’ючерсу - вартість купівлі ф’ючерсу) помножити на кількість ф’ючерсів і на кількість акцій в одному ф’ючерсі
(162 рублі - 150 рублів) помножити на 10 і на 100 дорівнює 12 000 рублів.
Доходи на ф’ючерсному ринку повністю перекрили втрати на спотовому. Позиція вийшла в нуль.
Варіант другий. Ціна акцій зростає до 170 рублів. На спотовому ринку інвестор заробляє 8000 рублів: різниця у 8 рублів помножена на 1000 акцій. Але по ф’ючерсах він втрачає рівно стільки ж, тобто 8000 рублів. Підсумок знову нейтральний.
Висновок з обох сценаріїв один. Ф’ючерсне хеджування повністю знімає ризик несприятливого руху ціни, але водночас забирає і можливість заробити на сприятливому. Це плата за передбачуваність, і вона однакова в обидві сторони.
Хеджування опціонами
Що таке хеджування ф’ючерсами?
Опціони - один із найпопулярніших способів страхування ризику і найгнучкіший інструмент в арсеналі трейдера. На них будується кілька робочих стратегій зниження ризику.
За конструкцією опціон схожий на ф’ючерс, але з однією принциповою відмінністю. Продавець опціону зобов’язаний надати актив, а покупець купувати його не зобов’язаний. Розберемо, як це працює.
Ціна і строк узгоджуються заздалегідь, як і у ф’ючерсі. Але контракт нерівний: зобов’язання несе тільки продавець опціону, а покупець має право виконати контракт або відмовитися від нього.
Припустимо, компанія купила опціон на купівлю 100 тонн нафти з експірацією через рік. Інша компанія виступила продавцем і через рік зобов’язана продати ці 100 тонн за ціною, зафіксованою в день угоди.
Якщо за рік нафта подешевшала і купувати її за старою ціною стало невигідно, покупець за умовами опціону просто відмовляється від угоди.
А якщо ціна влаштовує і покупець вирішує купити, продавець відмовити не може: він зобов’язаний продати актив на всіх умовах контракту.
На перший погляд продавцеві така конструкція невигідна. Але існує премія опціону - сума, яку покупець платить продавцю за сам факт укладення контракту.
По суті це плата за ризик, який бере на себе продавець. Премію він отримує в будь-якому разі: незалежно від ринку і від того, відбудеться угода чи ні.
Розмір премії непостійний і змінюється протягом дня. Її середнє денне значення називають котируванням опціону. Формує і публікує його розрахункова палата біржі, і за котируваннями видно, які опціони зараз затребувані, а які ні.
Зручність опціонів має і зворотний бік: потрібен гарантійний депозит. У середньому це від 2 до 10 відсотків суми угоди.
Якщо опціон виконано, депозит повертається. Тому рахувати треба заздалегідь: що вигідніше, купівля за підвищеним курсом чи за зниженим, але з урахуванням заморожених грошей.
Опціони поділяють на три категорії:
Існує 2 види хеджування із застосуванням ф'ючерсів
Put - право продати актив за фіксованою ціною або відмовитися від продажу.
Call - право купити актив за фіксованою ціною або відмовитися від купівлі.
Double - двосторонній контракт, який поєднує обидва права.
доходи від операцій на ф'ючерсному ринку повністю компенсують втрати
Коли потрібно використовувати опціони
Найчастіше опціонами перечікують так звані паперові збитки. Портфель зібраний непогано, але на короткій дистанції очікуються різкі коливання ціни.
Робити повне ребалансування портфеля через це не хочеться, а Call і Put дозволяють закрити ризик, не розбираючи позицію.
Розберемо базовий приклад із Call-опціоном.
Покупець розраховує на зростання ціни активу, щоб потім скористатися правом купити його дешевше за ринок.
Продавець у зростання не вірить і розраховує заробити на праві продати базовий актив вище ринкової ціни.
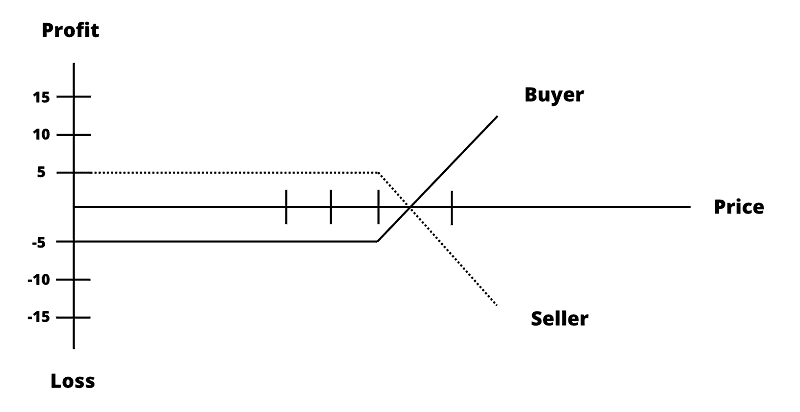
Нехай базовий актив - акція, яка коштує $100. Премія, тобто котирування опціону, становить $5.
Тоді розклад такий:
Покупець Call-опціону виходить у прибуток, якщо ціна піднімається вище $105, і саме цей рівень є для нього точкою беззбитковості. Якщо акція торгується нижче, він втрачає лише премію, тобто $5, і більше нічого.
Продавець Call-опціону при ціні нижче $105 забирає фіксовані $5 премії. А при зростанні вище цього рівня його збиток теоретично нічим не обмежений.
Хеджування свопами
Своп будується на обміні послідовними платежами. Сторони платять одна одній через певні інтервали часу рівними сумами, а обсяг цих виплат обумовлюється заздалегідь і називається контрактним номіналом.
Своп - це похідний інструмент, за яким актив продається і одночасно береться зобов’язання викупити його назад за фіксованою ціною.
Негайної виплати своп не передбачає, тому саме по собі таке хеджування грошових надходжень жодній зі сторін не приносить.
Свопи укладають не тільки з валютою. Обмінювати можна сировину і готову продукцію, хоча найчастіше інструмент застосовують до біржових активів.
Операції проходять або напряму між учасниками, або через контрагентів і посередників.
Своп використовують для фінансування під заставу цінних паперів і навпаки, для позики паперів під поставку за договором, наприклад при відкритті короткої позиції. Такі операції називають угодами РЕПО.
Коли потрібно використовувати опціони?
Друге застосування - зміна складу валютного портфеля, коли потрібну валюту позичають на строк під заставу іншої валюти.
Хеджування за допомогою форвардних угод
Форвардні угоди теж належать до позабіржових інструментів страхування ризику.
Форвардний контракт, або форвард, це договір між учасниками ринку: продавець зобов’язується поставити, а покупець оплатити і отримати певну кількість базового активу в майбутньому за ціною, узгодженою в момент укладення угоди.
На відміну від ф’ючерсу та опціону, форвард не є біржовим контрактом. Строк і обсяг тут будь-які, за домовленістю сторін. Як і в біржових деривативах, реальна поставка активу може не відбуватися.
Тоді рахують різницю між ринковою ціною активу і ціною з контракту, і одна сторона компенсує її іншій після дати експірації.
Найчастіше форварди укладають між собою банки, а предметом контракту стають валюти і відсоткові ставки.
Є ще одна відмінність від ф’ючерсу: у форварда немає процедури клірингу. Пояснимо на прикладі.
Припустимо, ви купили форвард на євро з поставкою через три місяці і того самого дня продали його з тим самим строком виконання. У випадку з ф’ючерсом ви б одразу зафіксували прибуток або збиток і на цьому вийшли з операції.
З форвардом інакше: у момент виконання договору доведеться фізично виконати обидва зобов’язання, тобто купити євро, а потім продати їх.
Що таке хеджування валютних ризиків
Хеджування валютних ризиків - це операція, яка страхує решту ваших угод від негативного впливу зміни курсів валют.
Якщо інвестор купує папери, номіновані в його домашній валюті, курс USD або EUR на його результат не впливає. Але щойно гроші йдуть за кордон, обмінний курс стає окремим фактором ризику, який рахують нарівні з ціною самого активу.
На валютному ринку таке хеджування часто називають локуванням позиції або замком.
Серед досвідчених трейдерів локування застосовують рідко. Частіше невдалу угоду просто закривають, чекають розвороту ціни і відкривають заново. Замок відкладає рішення, а не приймає його.
Локування, або замок, це коли трейдер відкриває по одній валютній парі різноспрямовані позиції однакового обсягу. Збиток фіксується, і сума на рахунку далі не змінюється: перша угода дає прибуток, друга рівно такий самий збиток.
Але за перенесення обох позицій через ніч доводиться платити щодня, і збиток тихо росте. Тому психологічно вийти із замка з кожним днем стає тільки складніше, а сама конструкція коштує грошей.
Приклад хеджування валютних ризиків
Припустимо, ваш брокер дозволяє купувати акції по всьому світу. Ви хочете вкласти 100 000 рублів в акції компанії, яка торгується на американській біржі.
Що таке хеджування валютних ризиків?
Акції коштують $100 за штуку, курс USD/RUB дорівнює 65. За 100 000 рублів виходить $1538,46, тобто 15 акцій і трохи дрібниці на комісію брокера.
Поки ви вивчаєте звітність компанії, виходять важливі економічні новини, і курс долара різко йде вгору.
Новий курс USD/RUB дорівнює 70. Ціна самої акції не змінилася, вона так само $100. Але на ті самі 100 000 рублів ви тепер купите не 15 акцій, а 14. Одну акцію з’їв курс, і до самої компанії це не має жодного стосунку.
Щоб закрити цей ризик, потрібно було заздалегідь відкрити позицію, яка приносить прибуток при зростанні USD/RUB. Тоді курсова різниця компенсувалася б, і кількість куплених акцій залишилася б тією, що планувалася.
Скільки коштує страховка: рахуємо на цифрах
Хеджування ніколи не буває безкоштовним, і корисно бачити ціну заздалегідь. Порівняємо два способи на прикладі портфеля з 1000 акцій за 162 рублі, тобто на 162 000 рублів.
Варіант із ф’ючерсом. Прямої плати за вхід немає, але біржа блокує гарантійне забезпечення, а результат фіксується жорстко: падіння на 12 рублів компенсується повністю, зростання на 8 рублів так само повністю з’їдається збитком по ф’ючерсу. Ви платите не грошима, а відмовою від прибутку.
Варіант із опціоном. Тут ціна страховки видима одразу. У прикладі з акціями Apple десять паперів коштували $2877,3, а Put на них обійшовся в $107. Це приблизно 3,7 відсотка вартості позиції за два тижні. Збиток обмежений цією сумою, а прибуток залишається вашим за вирахуванням премії.
Що з цього випливає на практиці. Ф’ючерс дешевший на вході, але прибирає весь потенціал угоди, тому підходить, коли ціль - просто дожити до потрібної дати без сюрпризів. Опціон коштує грошей одразу, зате залишає верхню сторону відкритою, і його беруть, коли ви чекаєте зростання, але допускаєте різкий рух проти себе.
І третій варіант, про який забувають: не хеджувати взагалі, а зменшити позицію. Якщо премія за страховку з’їдає більшу частину очікуваного прибутку, дешевше просто продати половину пакета. Умови по деривативах у різних майданчиків відрізняються, тому перед розрахунком варто звірити тарифи в нашому каталозі брокерів.
Приклад хеджування ризиків за допомогою опціонів
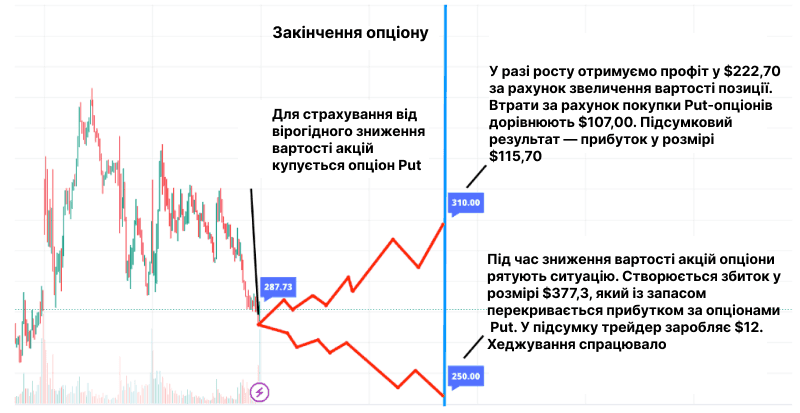
Трейдер купив десять акцій Apple і вважає, що за два тижні вони подорожчають, але стовідсоткової впевненості немає. Страховкою стає купівля Put-опціону, який дає право продати актив за заздалегідь зафіксованою ціною.
На момент купівлі десять акцій коштували $2877,3, тобто $287,73 за штуку. Обраний страйк - 290 доларів із виконанням протягом двох тижнів. Страховка на десять акцій обійшлася в $107.
Що буде через два тижні? Варіантів три.
Несприятливий сценарій: акції падають нижче $250, і за позицією виникає збиток у $377,3. Put тепер вигідніше продати, і на ньому вдається заробити $389,3. Підсумок по зв’язці - плюс $12 замість збитку в майже чотириста доларів. Правило тут просте: чим сильніше коливання, тим більший ефект від страховки.
Сприятливий сценарій: ціна зростає до $310, і позиція дорожчає на $222. Без опціону це і був би прибуток трейдера. Виконувати Put сенсу немає: продавати за $290 те, що коштує $310, невигідно. Премія в $107 згорає, і підсумковий прибуток становить трохи більше $115. Страховка зрізала половину заробітку, зате прибрала ризик.
Найгірший сценарій - це відсутність руху взагалі. Опціон не дає нічого, а сплачена премія все одно втрачена. Саме тому хеджувати опціонами боковик безглуздо.
Приклад хеджування ризиків за допомогою опціонів
Загальне правило таке: довгу позицію страхують купівлею Put або продажем Call, а коротку - продажем Put або купівлею Call.
Робочих схем із опціонами кілька:
Купівля опціону, щоб зафіксувати ціну активу на прийнятному рівні. Підходить, коли планується поставка реального товару, а ф’ючерсні контракти для цього недостатньо гнучкі.
Купівля і продаж Put-опціонів з різними страйками. Трейдер закриває потенційний збиток уже в момент укладення угоди.
Стреддл - купівля Put і Call на одному страйку заради заробітку на волатильності. Стренгл - те саме, але опціони беруться на різних страйках.
Висновок
Ризик на фінансових ринках нікуди не дінеться: макроекономіка, політика, проблеми конкретних компаній. Але ті самі ринки дають набір інструментів, щоб від цього ризику застрахуватися.
Застосування цих інструментів і називають хеджуванням. Навичка потрібна не тільки трейдеру, а й інвестору та підприємцю, який працює з валютою або сировиною.
Вище розібрані чотири інструменти: ф’ючерси, опціони, свопи і форвардні контракти, а також механіка хеджування валютних ризиків. Пам’ятайте, що самі деривативи належать до високоризикових активів, і працювати з ними варто строго в межах своєї стратегії.
Короткий чек-лист перед тим, як хеджувати. Спершу визначте, який саме ризик ви закриваєте: безсистемний знімається диверсифікацією і страховка тут зайва, а от систематичний і валютний лікуються тільки деривативами. Потім порахуйте вартість страховки у відсотках від позиції і зіставте її з очікуваним прибутком. Далі перевірте, чи збігаються обсяг і строк хеджуючої угоди з базовою: неповний обсяг закриє ризик частково, а надлишковий перетворить страховку на нову спекуляцію. І окремо подивіться на витрати на утримання позиції, бо саме вони роблять локування таким дорогим.
Останній крок - вибір майданчика. Не всі брокери дають доступ до термінового ринку, а розмір гарантійного забезпечення і комісії за деривативами відрізняються помітно. Порівняти умови і знайти перевірених брокерів з опціонами та ф’ючерсами можна в нашій добірці.
FAQ
Що таке хеджування ризиків?
Відкриття другої угоди, спрямованої проти основної позиції, щоб компенсувати збиток при несприятливому русі ціни. Найчастіше використовують ф’ючерси, опціони, свопи і форвардні контракти. Хеджування не збільшує прибуток, а фіксує результат по інструменту на певний проміжок часу.
Як працює хеджування ризиків у 2026 році?
Механіка не змінилася: ви тримаєте базовий актив і відкриваєте на терміновому ринку зустрічну позицію. Якщо ціна падає, прибуток за хеджуючою угодою перекриває збиток. Якщо росте, все відбувається дзеркально, і додатковий заробіток за основною позицією з’їдається збитком за страховкою.
Навіщо трейдеру знати про хеджування?
Тому що диверсифікація рятує лише від безсистемного ризику. Портфель із тридцяти акцій усе одно просяде при уповільненні зростання ВВП або підвищенні ставок. Систематичний ризик розкласти по активах неможливо, його можна тільки хеджувати деривативами.
Які часті помилки при хеджуванні?
Беруть обсяг хеджуючої позиції навмання, і страховка перетворюється на другу спекуляцію. Хеджують боковик опціонами, втрачаючи премію без жодної вигоди. Сідають у замок замість того, щоб закрити збиткову угоду, і щодня платять за перенесення обох позицій.
Як застосувати хеджування на практиці?
Визначте тип ризику, порахуйте вартість страховки у відсотках від позиції і зіставте її з очікуваним прибутком. Звірте обсяг і строк хеджуючої угоди з базовою. Якщо премія з’їдає більшу частину прибутку, дешевшим рішенням буде просто зменшити позицію.
Знайдіть свого ідеального брокера: перегляньте наш список прямо зараз!
Обирайте найкраще з наших експертних варіантів


Знайдіть свого ідеального брокера: перегляньте наш список прямо зараз!
Обирайте найкраще з наших експертних варіантів