Обновлено:November 11, 2026

15 мин

Что такое евробонды и как на них заработать
Что такое евробонды: это облигации внешнего займа, выпущенные в валюте, иностранной для самого эмитента. Инструмент низкорисковый, поэтому его любят консервативные инвесторы. Ниже разберем определение, виды еврооблигаций, расчет доходности на конкретных цифрах, риски и то, где эти бумаги вообще можно купить.

Виталий Беднарский
Author
Обновлено 23 октября 2026 года
Что такое евробонды: это облигации внешнего займа, выпущенные в валюте, иностранной для самого эмитента. Инструмент низкорисковый, поэтому его любят консервативные инвесторы. Ниже разберем определение, виды еврооблигаций, расчет доходности на конкретных цифрах, риски и то, где эти бумаги вообще можно купить.
Инвестиционные инструменты делят по степени риска. Евробонды сидят в самой спокойной части этой шкалы, рядом с обычными облигациями. Отличие у них по сути одно, и это валюта выпуска.
Синонимом термина «евробонд» служит понятие «еврооблигации». Значит, начинать надо с самой облигации: что это за бумага и почему инвесторы ее так любят.
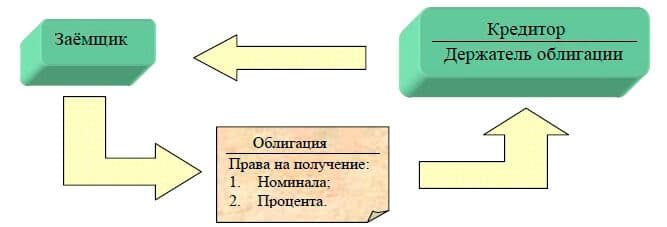
Облигация похожа на банковский депозит по сути вложения. Инвестор покупает бонд ради дохода на длинной дистанции. Выпускает бумагу государство или корпорация, и для них инвестор становится кредитором. За предоставленные деньги он получает процент к вложенному капиталу. Размер процента зависит от срока займа, эмитента и конкретного вида облигаций.
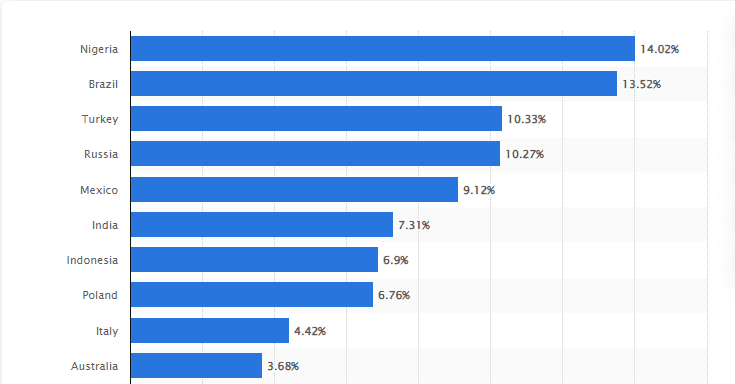
Если посмотреть статистику доходности государственных облигаций, картина на декабрь 2022 года была такой. Лидировала Нигерия с 14,02%, следом шли Бразилия с 13,52% и Турция с 10,33%. США в первую десятку не попали вовсе.
В научной терминологии облигации называют долговыми ценными бумагами. Пока идет срок, инвестор владеет бумагой. По истечении срока эмитент обязан выкупить ее по заранее оговоренной цене с учетом процентов. Отказ от выкупа означает одно: компания уходит в процедуру банкротства, а государство объявляет дефолт.
Теперь про сами евробонды. Так называют долговые ценные бумаги, выпущенные в валюте, иностранной для эмитента. Европейское государство выпускает их в долларах или фунтах стерлингов. Российские или украинские евробонды могут быть выпущены в евро.
Откуда взялось само слово? В русском языке облигацией называют долговую ценную бумагу. В английском obligations означает обязательства и к ценным бумагам отношения не имеет. Аналогом с привязкой к документам стало bond. Приставка «евро» появилась по историческим причинам.
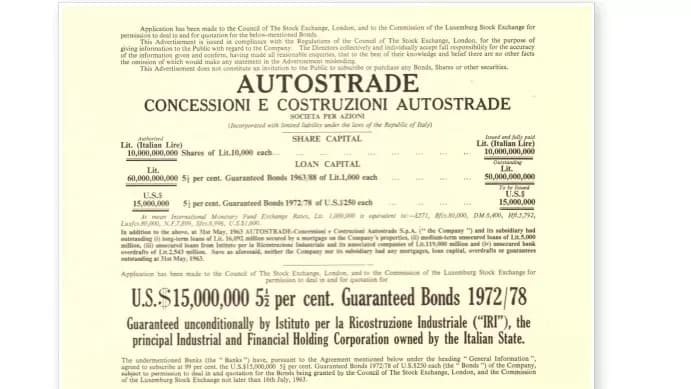
Первые еврооблигации выпустили в Италии в 1963 году. Долговые обязательства в иностранной валюте появились именно в Европе, отсюда и приставка. Дальше так стали называть любые бонды в чужой валюте, независимо от страны эмитента.
Первые еврооблигации, выпущенные итальянской компанией Autostrade
Виды евробондов
Облигации внешнего займа бывают разными, и новичку в них легко запутаться. Разберем критерии, по которым их различают, и то, что стоит выбирать на разных этапах инвестирования.
Первый критерий это срок. Бумаги выпускают на период от 1 года до 40 лет, разброс огромный. Категорий здесь три:
-
Краткосрочные. Эмитент выкупает бумагу в срок до 12 месяцев. Доходность самая высокая, иногда больше 20%.
-
Среднесрочные. Выкуп проходит в промежутке от 1 года до 10 лет. Доходность обычно держится в диапазоне 5-10% годовых.
-
Долгосрочные. Выплаты растянуты на 10-40 лет. Доходность самая низкая и редко превышает 3%.
-
Почему доходность падает с ростом срока? Логика тут обратная привычной.
Что такое евробонды?
Вложение в облигации это почти гарантированный доход, если не считать форс-мажора. На длинном горизонте инвестор получает фиксированную прибыль. Десятилетние облигации с доходностью 3% дадут 30% от вложенного за весь срок.
Эмитенту длинные выпуски невыгодны. За те же привлеченные деньги он платит держателям заметно больше, чем по коротким и среднесрочным бумагам.
Покупая долговую бумагу, инвестор знает: долг погасят в срок. Основная сумма вернется через оговоренный период, будь то год или пять лет. Бывают и вариации. Евробонды с опционом на покупку (bond with call option) дают эмитенту право выкупить обязательства досрочно.
Облигации с опционом на продажу (bond with put option) работают наоборот: досрочного погашения требует сам инвестор. Второй критерий классификации это эмитент, и тут вариантов всего два:
-
Долговые ценные бумаги, выпущенные компаниями.
-
Евробонды, выпущенные государством через центральный банк страны.
Первые еврооблигации, выпущенные итальянской компанией Autostrade
У корпоративных выпусков доходность традиционно выше. Зато государство как эмитент сильно добавляет надежности: вероятность дефолта страны в десятки раз ниже вероятности банкротства компании.
Третий критерий это валюта выпуска. У топовых валют, то есть USD, GBP, EUR и JPY, доходность ниже. Причина простая: они меньше страдают от инфляции.
Если посмотреть статистику корпоративных выпусков, доминируют три валюты: USD с долей 24,9%, EUR с 22,3% и GBP с 17,4%. У государственных евробондов перекос еще сильнее: больше 80% бумаг выпущено в долларах США.
Дальше разберем сами разновидности еврооблигаций. Основных типов пять, и различаются они способом получения дохода.
Облигации с фиксированной процентной ставкой (fixed rate bond)
Облигации с фиксированной ставкой называют еще купонными. Главный их плюс в предсказуемости: доходность не меняется весь срок займа.
Скажем, инвестор покупает бумаги компании с купонной доходностью в 3%. Каждый год они приносят ровно 3% от вложенной суммы, и так до самого выкупа. Ниже несколько реальных примеров таких выпусков.
Habib Bank AG Zurich
Швейцарский банк размещает еврооблигации в фунтах стерлингов.
Срок погашения 1 год.
Купонная доходность 0,85% годовых.
Стоимость одной облигации 1000 GBP.
Ritterschaftliches Kreditinstitut Stade
Немецкий кредитный банк размещает еврооблигации в фунтах стерлингов.
Среднесрочные облигации
Срок погашения 5 лет.
Фиксированная купонная доходность 1,05% годовых.
За весь период инвестирования выходит 5,25% дохода.
Bank of Ireland
Ирландский банк размещает еврооблигации в долларах США.
Купонная доходность 3,80% годовых.
Стоимость одной облигации 2000 USD.
За весь период инвестирования выходит 19% дохода.
Купонные евробонды обычно размещают на срок от 1 года до 7 лет. Встречаются и выпуски на несколько месяцев или даже недель. Доходность держится в диапазоне от 0,5 до 5%.
Главный плюс в том, что инвестор заранее знает свой процент и строит на нем стратегию. Выплаты идут регулярно: раз в год, раз в полгода, иногда ежеквартально.
Купонные еврооблигации размещают многие банки и компании, так что выбор большой. Минус тоже очевиден. Доходность низкая, и в большинстве случаев она не перекрывает инфляцию.
Облигации с нулевым купоном (zero coupon bond)
Купоном называют годовую доходность бумаги. Нулевой купон означает, что дивиденды по такому евробонду не выплачиваются вообще. Зачем тогда его покупать?
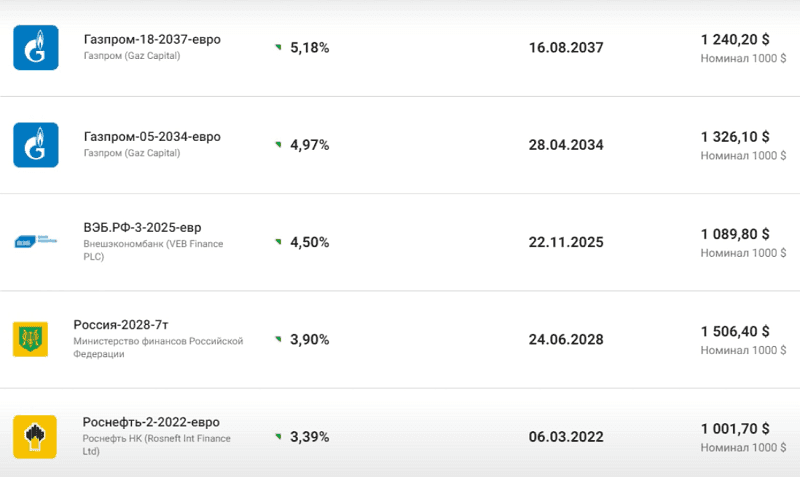
Облигации с фиксированной процентной ставкой (fixed rate bond)
Прибыль здесь зашита в саму стоимость бумаги. Инвестор получает ее целиком в момент погашения. Механика такая.
У любой облигации есть номинальная стоимость, то есть цена, по которой эмитент продает бумагу и потом выкупает ее обратно. У бескупонных выпусков цена выкупа выше цены покупки. Разница и есть заработок инвестора.
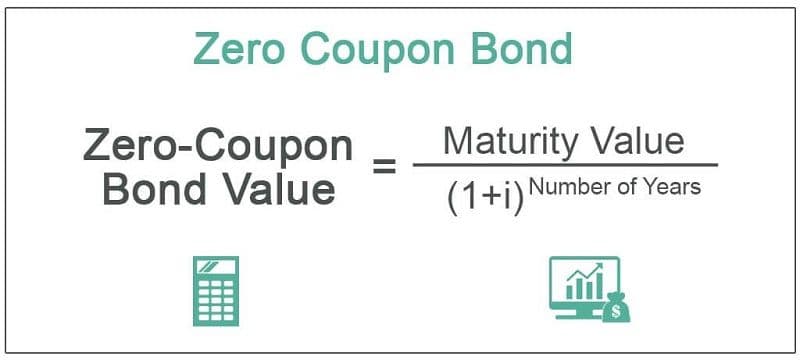
Эмитенту такая схема удобна: платить дивиденды не нужно. Облигации с нулевым купоном продают со скидкой к номиналу. Чтобы понять, какая цена покупки разумна, инвесторы используют простую формулу:
Что в ней означают переменные:
-
Zero-coupon bond value это цена, по которой облигацию выгодно купить.
-
Maturity value это стоимость бумаги на момент погашения.
-
i это ожидаемая доходность от покупки евробондов.
-
Number of Years это число лет до выкупа бумаги эмитентом.
Посчитаем на примере. Стоимость погашения облигации 1000 долларов, ожидаемая доходность 5%, срок выпуска 5 лет. Подставляем и получаем:
1000 / (1 + 0,05)5 = 783,53 доллара
Значит, платить за такую облигацию имеет смысл не больше 783,53 доллара. Если формула кажется громоздкой, тот же результат дает любой онлайн-калькулятор доходности.
Где их брать? Бескупонные бонды чаще всего выпускают правительства, классический пример это казначейские облигации США. Они торгуются на биржах. Второй путь это ETF, которые держат zero coupon bond в портфеле.
Продать бумагу на бирже можно в любой момент. Только учтите: чем ближе срок выкупа, тем меньше остается потенциальной доходности.
Есть и налоговая причина держать такие бумаги. Во многих странах действует отдельный налог на дивиденды по облигациям, а у бескупонных выпусков дивидендов нет, поэтому и налога не возникает.
Облигации с приростом капитала (capital growth bond)
Эти бумаги похожи на бескупонные: выплат по ним либо нет совсем, либо они минимальны, до 1%. Но работают они наоборот. Номинал на момент покупки зафиксирован, а к моменту продажи он вырастает. В этом росте и сидит прибыль инвестора.
Риск здесь выше. Рыночная цена такой облигации может не только расти, но и падать, поэтому вложение способно уйти в минус под действием экономических и внешних факторов.
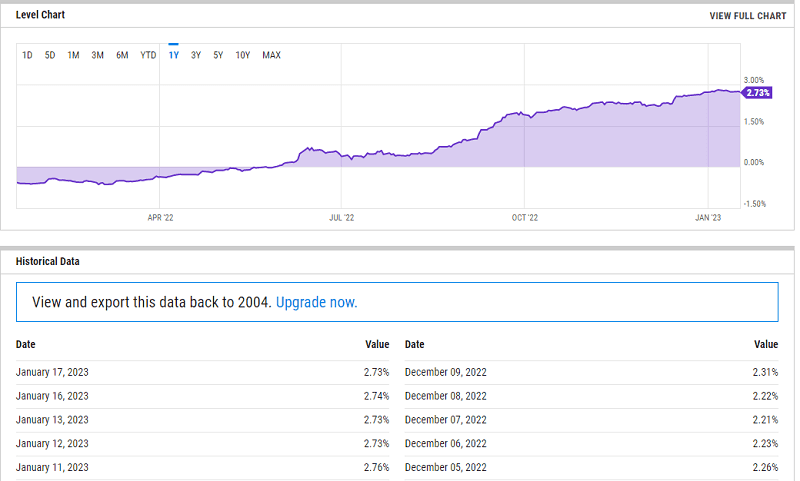
Пример из недавней истории. Годовые евробонды Еврозоны в 2023 году торговались с положительной доходностью в 2,73%. А в период с 2020 по 2022 год доходность была отрицательной, и максимальный минус доходил до 0,74%.
Из-за такого риска инструмент популярностью не пользуется. Эмитенту он удобен вдвойне: дивиденды платить не нужно, а стоимость к моменту выплаты может и не вырасти.
Облигации с нулевым купоном (zero coupon bond)
Облигации с глубоким дисконтом (deep discount bond)
Эта категория тесно связана с бескупонными выпусками. Разница в выплатах. По нулевому купону дивидендов нет ни при каких условиях, а у бондов с глубоким дисконтом выплаты возможны, хотя и минимальные.
Вторая разница в цене. Облигации с глубоким дисконтом продаются дешевле бескупонных. Суть при этом та же: инвестор берет бумагу со скидкой, то есть покупает ниже номинала, по которому ее потом погасят.
Скидка обычно составляет 20% и больше, поэтому доходность у deep discount выпусков выше, чем у zero coupon. По срокам это средне- и долгосрочные бумаги, рассчитанные на 5 лет и дольше.
Облигации с приростом капитала (capital growth bond)
Для расчета прибыльности подойдет та же формула и тот же калькулятор, что и для бескупонных облигаций.
Облигации с плавающей процентной ставкой (floating rate note)
Облигации с глубоким дисконтом (deep discount bond)
Эти бонды близки к бумагам с фиксированной ставкой. Общее у них то, что дивиденды инвестору выплачиваются, а номинал не меняется ни при покупке, ни при продаже.
Заработок идет только с дивидендов. Отличие от fixed rate bond одно: ставка по выплатам может меняться за время владения бумагой.
От чего она зависит? От ключевой ставки центрального банка, от инфляции, от отчетов компании. Пересматривают доходность обычно раз в год, а выпускают такие бумаги на срок от двух до пяти лет.
Пример. Резервный банк Индии выпустил облигации с плавающей ставкой на 3 года. Стартовая ставка была 7%, а в последний год эмитент добавил к ней еще 0,35%. В итоге инвесторы получили 7% за первый год, 7% за второй и 7,35% за третий.
Чаще всего ставку пересматривают в сторону повышения, поэтому облигации с плавающей процентной ставкой инвестору выгодны. Чтобы разница между типами была наглядной, соберем все в таблицу:
Вид облигации Выплата дивидендов Разница в стоимости Сроки выпуска Возможность досрочного погашения Облигации с фиксированной процентной ставкой Выплачиваются дивиденды в виде фиксированного процента Стоимость покупки равна стоимости продажи 1 - 10 лет Эмитент может досрочно погасить облигации (если это предусмотрено при выпуске) Облигации с нулевым купоном Дивиденды не выплачиваются Облигации продаются дешевле стоимости погашения 5+ лет Досрочное погашение облигаций не предусмотрено Облигации с приростом капитала Дивиденды не выплачиваются или выплата минимальна Стоимость облигаций постепенно растет 3+ лет Не исключается возможность досрочного погашения Облигации с глубоким дисконтом Дивиденды не выплачиваются или выплата минимальна Облигации продаются существенно дешевле стоимости погашения 5+ лет Досрочное погашение облигаций не предусмотрено или маловероятно Облигации с плавающей процентной ставкой Процентная ставка выплат по дивидендам может изменяться Стоимость покупки равна стоимости продажи 2 - 5 лет Эмитент может досрочно погасить облигации (если это предусмотрено при выпуске)
Как формируется доходность еврооблигаций
Доходность это главный показатель любого инструмента. Разберем, из чего она складывается.
Доход по евробондам возникает одним из трех способов:
Разница между ценой продажи и ценой покупки. Так работают облигации с нулевым купоном, а также бонды с глубоким дисконтом и приростом капитала, по которым дивиденды не предусмотрены.
Процентная ставка в виде дивидендов. Этот вариант у бумаг с фиксированной или плавающей ставкой.
Комбинированная доходность. Разница цен плюс дивиденды, если выплаты по бумаге с дисконтом или приростом капитала все же предусмотрены.
Как рассчитать доходность еврооблигаций
Посчитать доход по конкретной бумаге можно самостоятельно, формулы простые. Разберем расчет для разных типов еврооблигаций.
Сначала определите тип бумаги, от него зависит формула. Для евробондов со ставкой, фиксированной или плавающей, все проще всего:
Д = НИ * (ПС * С / 100), где:
-
Д - доходность;
-
НИ - начальная инвестиция;
-
ПС - процентная ставка;
-
С - срок выкупа облигации.
Возьмем облигации Банка Ирландии из примера выше. Вложили 2000 долларов под 3,8% годовых на 5 лет. Чистая прибыль получается такой:
2 000 * (3,8 * 5 / 100) = 380 долларов
Общая доходность в процентах считается как ставка на срок и дает 19%. При плавающей ставке берем среднее арифметическое и подставляем в ту же формулу. С бумагами без купона или с минимальным купоном эта формула не работает, для них нужны другие:
-
Чистая прибыль инвестора равна НС минус СП, где НС это номинальная стоимость или цена погашения, а СП это цена покупки.
-
Прибыль инвестора в процентах равна (НС минус СП), деленному на (100% / СП).
-
Годовая прибыль равна ((НС минус СП) / (100% / СП)) / С, где С это срок погашения.
Возьмем облигации Индустриального банка Индии по цене 1000 долларов за бумагу. Срок погашения 25 лет, номинальная стоимость 2700 долларов. Цифры выходят такие:
-
Чистая прибыль с одной облигации 1700 долларов.
-
Прибыль в процентах 170%.
-
Годовая прибыль инвестора 6,8%.
Важный момент. При расчете чистой прибыли учитывайте налоги своей юрисдикции. Ставки и правила обложения дохода от облигаций в разных странах отличаются сильно, и итоговая цифра может заметно просесть.
Преимущества и недостатки инвестирования в евробонды
Еврооблигации дают стабильный пассивный доход. Разберем сильные и слабые стороны инструмента, а заодно риски.
Начнем с плюсов. Их несколько, и они объясняют популярность инструмента:
-
Высокая ставка. По еврооблигациям она обычно составляет 3-5% годовых. Валютные депозиты дают до 1%, а иногда уходят и в отрицательную зону.
-
Свобода по срокам. Инвестор сам решает, на какой период брать бумагу. Есть и длинные выпуски с гарантированным пассивным доходом.
-
Ликвидность. Большинство видов еврооблигаций торгуется на биржах, поэтому выйти из позиции можно и до погашения.
-
Доступ к чужим рынкам. Вкладывать в активы других государств получается без изучения их законодательства.
-
Мягкие налоги. Во многих странах доход по еврооблигациям либо не облагается вовсе, либо облагается по минимальной ставке.
Теперь про минусы:
-
Ставка по еврооблигациям не перекрывает инфляцию, поэтому в реальном выражении инвестор все равно оказывается в минусе.
-
Порог входа высокий. На иностранных биржах евробонды торгуются лотами от 100 тысяч долларов и выше.
Основные риски инвестирования в еврооблигации
Главный риск это банкротство эмитента. У корпоративных выпусков это начало процедуры банкротства, у государственных объявление дефолта.
Вероятность такого сценария низкая, поэтому еврооблигации и считают низкорисковыми. Снижает риск и диверсификация: если разложить капитал по бумагам разных компаний и государств, шанс потерять существенную часть падает почти до нуля.
Облигации часто сравнивают с акциями, инструментом заметно более рискованным. Разница между ними в двух вещах: акция дает долю в бизнесе без обязательства выкупа, а облигация дает фиксированный долг с обязательным погашением.
Как купить еврооблигации
Разберем, где инвестор покупает еврооблигации напрямую и какие есть обходные пути с меньшим порогом входа.
Самый простой способ это биржа. Бумаги хранятся на брокерском счете, туда же приходят дивиденды, если они предусмотрены.
Альтернатива это доля в ETF, который инвестирует в евробонды. Купить ее можно на той же бирже, а порог входа заметно ниже. Минус в дополнительных комиссиях фонда.
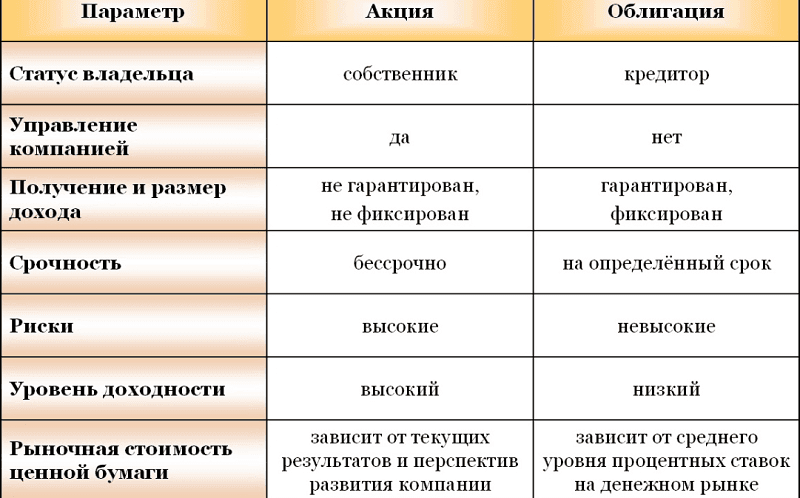
Основные риски инвестирования в еврооблигации
Покупка по шагам
Порядок действий такой. Сначала открываете брокерский счет с доступом к иностранным площадкам, где обращаются еврооблигации. Дальше смотрите на конкретный выпуск: эмитента, валюту, срок погашения и размер лота. Лот здесь важнее ставки, потому что на иностранных биржах он часто начинается со 100 тысяч долларов. Затем считаете доходность по формулам выше и обязательно вычитаете налог своей юрисдикции. И только после этого выставляете заявку.
Если суммы не хватает, работает второй маршрут. Берете ETF на еврооблигации, где вход измеряется десятками долларов, а не сотнями тысяч. За это придется отдать комиссию фонда, зато вместо одной бумаги вы получаете корзину выпусков разных эмитентов. Для новичка это разумнее: диверсификация встроена в сам инструмент.
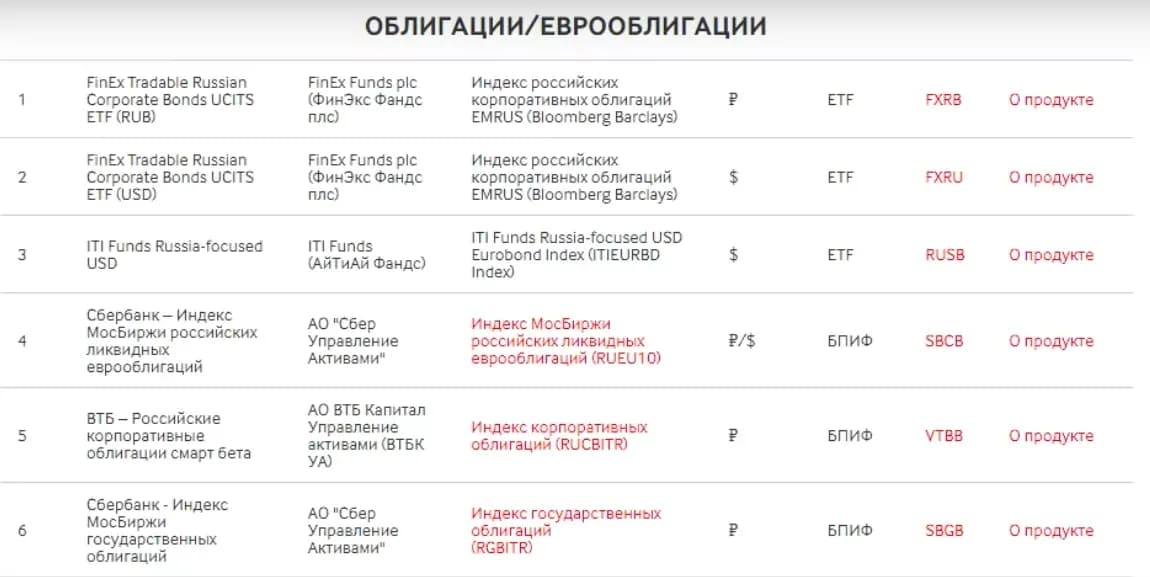
Как купить еврооблигации?
Выводы
Облигации относятся к низкорисковым инструментам, поэтому профессиональные инвесторы держат в них значительную часть капитала.
Евробонды позволяют вкладываться в валюту безопаснее и под больший процент, чем дают депозиты. Большинство выпусков торгуется на бирже, так что купить и продать их можно через брокерский счет.
Смотреть надо на три вещи: тип облигации, эмитента и реальную доходность после налогов. Если порог входа в 100 тысяч долларов неподъемный, начинать стоит с ETF на евробонды.
Частые ошибки инвестора
Первая ошибка это смотреть только на ставку. Купон в 5% в валюте, которая за год ослабла, дает убыток в пересчете на реальные деньги. Вторая это игнорировать налог. Во многих юрисдикциях дивиденды по облигациям облагаются отдельно, и заявленная доходность после налога заметно проседает. Третья это не считать порог входа: лот в 100 тысяч долларов делает диверсификацию по нескольким выпускам невозможной для частного инвестора.
Четвертая ошибка это путать типы бумаг. Инвестор берет бонд с нулевым купоном и ждет ежегодных выплат, которых там просто нет. Пятая это оценивать корпоративный выпуск только по доходности, забывая про кредитное качество эмитента: у бумаг с высокой ставкой она высокая не просто так.
Вывод
Евробонды закрывают одну задачу: сохранить капитал в валюте под процент выше депозитного. Разбогатеть на них нельзя, и не для этого они существуют. Перед покупкой определите тип бумаги, проверьте эмитента и посчитайте доходность после налогов, а не по заявленному купону. И начните с брокерского счета: без доступа к иностранным площадкам ни одна из этих бумаг вам недоступна. Условия и комиссии удобно сравнить в нашем списке брокеров, а альтернативы посмотреть в каталоге брокеров по своему региону.
FAQ
Что такое евробонды?
Это долговые ценные бумаги, выпущенные в валюте, иностранной для эмитента. Приставка «евро» историческая: первые такие бумаги разместили в Италии в 1963 году. Инвестор дает деньги в долг государству или компании и получает их обратно в оговоренный срок с процентом.
Как работают евробонды в 2026 году?
Механика не изменилась: эмитент размещает выпуск, инвестор покупает бумагу и держит ее до погашения либо продает на бирже раньше. Доход приходит либо купоном, либо разницей между ценой покупки и погашения. Изменились только ставки, поэтому конкретные цифры доходности стоит смотреть на актуальную дату.
Зачем инвестору знать про евробонды?
Это способ держать валюту под процент выше депозитного и при этом не брать риск акций. Профессиональные инвесторы держат в облигациях значительную часть портфеля именно поэтому. Понимание типов бумаг помогает не купить бескупонный выпуск в расчете на ежегодные выплаты.
Какие частые ошибки?
Смотреть на купон и не считать валютный риск. Забывать про налог на доход по облигациям. Не учитывать лот от 100 тысяч долларов на иностранных биржах. Путать типы бумаг и ждать выплат там, где их нет. Гнаться за высокой ставкой, не проверив кредитное качество эмитента.
Как применять на практике?
Определите горизонт: до года, до десяти лет или дольше, от этого зависит тип бумаги. Дальше выберите эмитента и посчитайте доходность по формуле для своего типа облигации. Вычтите налог. Если суммы на полный лот нет, берите ETF на евробонды: порог входа там на порядки ниже.
Найдите своего идеального брокера: ознакомьтесь с нашим списком!
Выбирайте лучшее из наших экспертных вариантов


Найдите своего идеального брокера: ознакомьтесь с нашим списком!
Выбирайте лучшее из наших экспертных вариантов